Strach przed tym, że nasze dane trafiły na tzw. „czarną listę dłużników”, potrafi skutecznie spędzić sen z powiek. Często wystarczy jedno przeoczone wezwanie do zapłaty – rachunku za telefon, czynszu czy raty za sprzęt RTV – aby pojawiła się obawa przed wpisem do Krajowego Rejestru Długów. Na szczęście weryfikacja swojej historii płatniczej w KRD jest bezpłatna i prosta. Zgodnie z polskim prawem każda osoba fizyczna może raz na 6 miesięcy bezpłatnie sprawdzić, jakie informacje zgromadzili o niej wierzyciele. Poniższy przewodnik w prosty sposób wyjaśnia, jak pobrać darmowy raport, na co zwrócić uwagę w dokumentach i jak pozbyć się nieaktualnego wpisu.
Najważniejsze fakty w pigułce
- Czym jest KRD? – Krajowy Rejestr Długów Biuro Informacji Gospodarczej S.A. z siedzibą we Wrocławiu, prowadzące komercyjną bazę danych o zaległościach płatniczych.
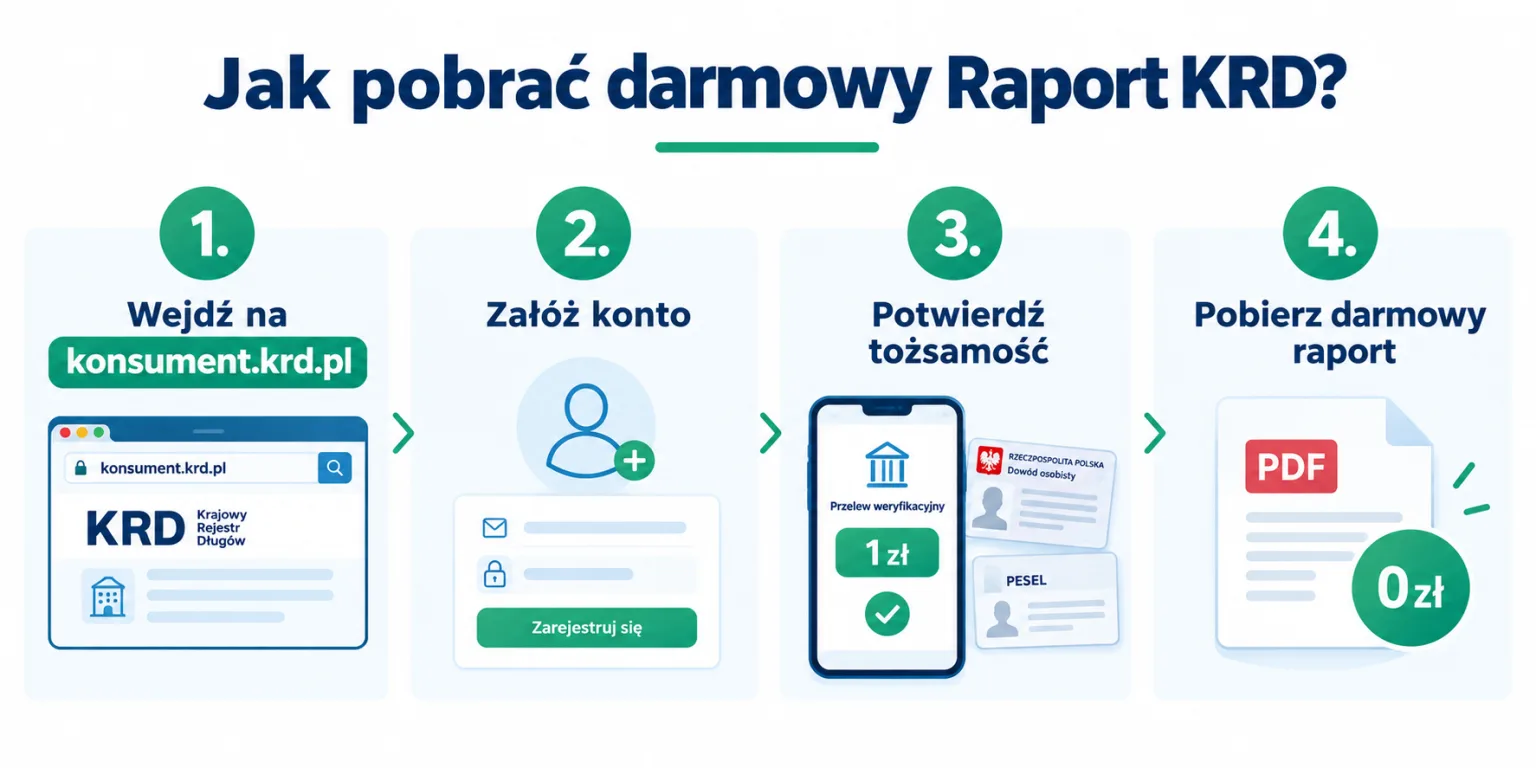
- Gdzie sprawdzić swoje dane? – Oficjalny serwis dla konsumentów: konsument.krd.pl
- Ile to kosztuje? – 0 zł: jeden bezpłatny raport przysługuje raz na 6 miesięcy. Kolejne w tym okresie są płatne.
- Jak wygląda weryfikacja tożsamości? – Aplikacja mObywatel (przy zakładaniu konta), przelew weryfikacyjny 1 zł (bezzwrotny), autoryzacja danych z rachunku bankowego albo przesłanie kopii dokumentu tożsamości.
- Jak długo widnieje wpis? – Do spłaty długu i aktualizacji danych przez wierzyciela (ma na to 14 dni), a niezależnie od spłaty biuro usuwa dane konsumenta najpóźniej po 6 latach od wymagalności długu (albo od wyroku czy ugody).
Czym jest KRD i jakie informacje gromadzi?
Krajowy Rejestr Długów (KRD) to jedno z większych biur informacji gospodarczej działających w Polsce na podstawie ustawy o udostępnianiu informacji gospodarczych i wymianie danych gospodarczych. Rejestr ten zbiera dane o zaległych płatnościach przekazywane przez najróżniejszych wierzycieli.
Do KRD trafiają m.in. nieopłacone zobowiązania z tytułu:
- rachunków za telefony, Internet oraz telewizję,
- rachunków za prąd, gaz i inne media,
- rat pożyczek pozabankowych oraz kredytów,
- zaległości wobec wspólnot mieszkaniowych, spółdzielni oraz gmin (np. czynsze),
- grzywien orzeczonych przez sąd.
Warto wiedzieć: KRD to prywatna baza gospodarcza, a nie rejestr sądowy. Trafiają do niej wyłącznie te długi, które zgłosili wierzyciele.
Jak sprawdzić swoje dane w KRD krok po kroku?
- Założenie darmowego konta: Wejście na portal konsument.krd.pl i wybór opcji „Pobierz informację ustawową” (płatne pakiety „Sprawdź i monitoruj” nie są do tego potrzebne).
- Wypełnienie formularza: Wpisanie podstawowych danych osobowych (imię, nazwisko, PESEL, adres e-mail, numer telefonu).
- Potwierdzenie tożsamości: Wybór jednej z metod weryfikacji:
- Przelew 1 zł: Przelew weryfikacyjny z własnego rachunku. Kwota 1 zł nie jest zwracana.
- Kopia dokumentu tożsamości: Opcja dla osób niekorzystających z bankowości internetowej. Do wyboru są też aplikacja mObywatel (tylko przy zakładaniu konta) i autoryzacja danych z rachunku bankowego, a bez internetu wniosek można złożyć pocztą albo osobiście w siedzibie KRD.
- Pobranie raportu: Po zalogowaniu wybór opcji „Sprawdź, czy jesteś wpisany do Krajowego Rejestru Długów” i zlecenie raportu. Raport będzie do pobrania na koncie po potwierdzeniu tożsamości.
- Pobranie Rejestru Zapytań: Warto wygenerować również zestawienie pokazujące, jakie firmy, banki czy instytucje weryfikowały Twój PESEL w ciągu ostatnich 12 miesięcy.
KRD a Krajowy Rejestr Zadłużonych (KRZ) – powszechna pomyłka
KRD łatwo pomylić z KRZ. Choć nazwy brzmią podobnie, są to dwie zupełnie inne bazy:
- KRD (Krajowy Rejestr Długów): Prywatne biuro informacji gospodarczej zbierające zgłoszenia o bieżących zaległościach płatniczych.
- KRZ (Krajowy Rejestr Zadłużonych): Państwowy, w pełni jawny rejestr prowadzony przez Ministra Sprawiedliwości. Trafiają do niego m.in. informacje o osobach i firmach, wobec których toczy się lub toczyło postępowanie upadłościowe (w tym upadłość konsumencka) albo restrukturyzacyjne, o osobach, wobec których umorzono egzekucję komorniczą lub skarbową jako bezskuteczną, oraz o dłużnikach alimentacyjnych zalegających ponad 3 miesiące.
Różnice między najpopularniejszymi rejestrami dłużników w Polsce
| Rejestr | Zakres gromadzonych danych | Zarządzający | Darmowa weryfikacja |
|---|---|---|---|
| KRD | Długi prywatne i firmowe (media, pożyczki, rachunki) | Biuro Informacji Gospodarczej S.A. | 1 raz na 6 miesięcy |
| BIG InfoMonitor | Zaległości prywatne | Biuro Informacji Gospodarczej S.A. | 1 raz na 6 miesięcy |
| ERIF | Długi konsumenckie i firmowe oraz pozytywne wpisy | ERIF BIG S.A. | 1 raz na 6 miesięcy |
| KRZ | Upadłości, restrukturyzacje, bezskuteczne egzekucje, zaległe alimenty | Ministerstwo Sprawiedliwości | Wgląd bezpłatny online |
Kiedy wierzyciel ma prawo dokonać wpisu do KRD?
Wpisanie dłużnika do KRD nie może nastąpić z dnia na dzień. Ustawa precyzyjnie określa wymogi, które wierzyciel musi spełnić wobec konsumenta:
- Próg kwotowy: Łączna kwota wymagalnych zobowiązań wobec tego wierzyciela wynosi co najmniej 200 zł.
- Czas opóźnienia: Minęło co najmniej 30 dni od wyznaczonego terminu płatności.
- Formalne ostrzeżenie: Wierzyciel wysłał listem poleconym, doręczył do rąk własnych albo na adres do e-Doręczeń wezwanie do zapłaty z ostrzeżeniem o zamiarze przekazania danych do KRD (z nazwą i adresem biura) oraz informacją o prawie wniesienia sprzeciwu – i od tego momentu minął co najmniej miesiąc.
- Okres przedawnienia: Nie minęło 6 lat od dnia, w którym roszczenie stało się wymagalne (lub od dnia uprawomocnienia się wyroku sądu / zawarcia ugody).
Uwaga na brak procedury: Jeżeli wpis w KRD pojawił się bez wcześniejszego wysłania ostrzeżenia lub przy niższej kwocie, można wnieść do KRD bezpłatny sprzeciw (art. 21a ustawy) i zażądać od wierzyciela usunięcia danych (art. 30). Wyjątek: dług stwierdzony tytułem wykonawczym (np. prawomocnym wyrokiem z klauzulą wykonalności) może trafić do rejestru także poniżej 200 zł, po 14 dniach od ostrzeżenia (art. 16).
Jak usunąć wpis z KRD po spłacie zadłużenia?
Wpis z rejestru nie znika automatycznie. Wierzyciel ma obowiązek najpóźniej 14 dni od dowiedzenia się o spłacie wystąpić do biura o aktualizację danych (art. 29 ust. 1 ustawy o udostępnianiu informacji gospodarczych).
Gdyby mimo spłaty informacja o długu nadal widniała w raporcie, należy skierować pisemne wezwanie bezpośrednio do wierzyciela, załączając dowód wpłaty. Niezależnie od tego można złożyć w KRD bezpłatny sprzeciw z dowodem wpłaty (art. 21a ustawy) – przy spłaconym długu biuro wstrzymuje ujawnianie wpisu na czas rozpatrzenia, do 30 dni. Jeśli to nie pomoże, zostaje skarga do Prezesa UODO.
Zobacz także jak usunąć wpis z BIK: Wykreślenie z BIK po spłacie – jak i kiedy usunąć wpis?
Czy darmowy raport z KRD wystarczy przed złożeniem wniosku o kredyt?
Nie zawsze. Czysty raport z KRD jest bardzo dobrym sygnałem, jednak banki przed wydaniem decyzji kredytowej sprawdzają przede wszystkim BIK (Biuro Informacji Kredytowej). KRD nie gromadzi pełnej historii spłaty Twoich kredytów bankowych, a głównie informacje o zaległościach (dane o terminowych spłatach trafiają tam tylko na wniosek albo za zgodą dłużnika). Przed ubieganiem się o finansowanie wskazane jest pobranie raportu z BIK oraz weryfikacja pozostałych biur informacji gospodarczej.
Podsumowanie
Regularne, darmowe sprawdzanie własnych danych w KRD (raz na 6 miesięcy) to najprostszy sposób na ochronę przed skutkami wyłudzenia tożsamości i kontrolowanie swojej wiarygodności finansowej.
FAQ – Najczęściej zadawane pytania
Jak za darmo sprawdzić dłużnika lub siebie po numerze PESEL?
Własne dane można sprawdzić bezpłatnie raz na 6 miesięcy po założeniu konta w portalu konsument.krd.pl i potwierdzeniu tożsamości. Sprawdzenie innej osoby fizycznej nieprowadzącej działalności wymaga jej upoważnienia (ważnego najwyżej 60 dni) i umowy z KRD, a takie sprawdzenie jest płatne.
Czy sprawdzenie własnego KRD obniża zdolność kredytową?
Nie. Generowanie raportu na własny temat stanowi tzw. zapytanie konsumenckie (wgląd własny) i nie jest zapytaniem kredytowym składanym przez instytucje finansowe, co oznacza, że nie stanowi elementu branego pod uwagę przy ocenie punktowej w ten sam sposób co wnioski o kredyt.