Złożenie wniosku kredytowego z kompletem dokumentów i przeświadczeniem o doskonałej kondycji finansowej bywa zderzeniem z rzeczywistością. Wielu wnioskodawców wychodzi z założenia, że brak wpisów na „czarnej liście” i brak zaległych długów wystarczą do otrzymania finansowania. Tymczasem decyzja odmowna wydana przy idealnie czystym koncie w Biurze Informacji Kredytowej zdarza się wielu wnioskodawcom. Bank nie analizuje wyłącznie przeszłości – ocenia przede wszystkim teraźniejszość i przyszłe ryzyko. Wyjaśniamy, z czego wynika ta pozorna sprzeczność, czym różni się zła historia płatnicza od braku zdolności oraz jak zwiększyć szanse na pozytywną decyzję.
Najważniejsze fakty w pigułce
- Co oznacza czysty BIK? Brak negatywnych wpisów o opóźnieniach w spłatach, ale często również całkowity brak historii kredytowej („zjawisko pustego profilu”).
- Główna przyczyna odmowy – brak zdolności kredytowej: dochód po odliczeniu stałych kosztów nie pokrywa prognozowanej raty z zapasem bezpieczeństwa.
- Wpływ zapytań kredytowych – każdy wniosek złożony w instytucji współpracującej z BIK trafia tam jako zapytanie kredytowe, ale według BIK zapytania nie są brane pod uwagę przy wyliczaniu oceny punktowej BIK.
- Rola wskaźnika DStI – relacja kosztów obsługi wszystkich zobowiązań (rat) do dochodu; maksymalny poziom tego wskaźnika ustala każdy bank w ramach rekomendacji KNF.
Czysty BIK to nie to samo co wysoka ocena scoringowa
W powszechnym przekonaniu brak historii zadłużenia jest sytuacją idealną. Analiza ryzyka bankowego opiera się jednak na statystyce i przewidywalności. Osoba, która nigdy nie korzystała z produktów kredytowych, kart czy zakupów na raty, pozostaje dla analityka finansowego niewiadomą (tzw. zjawisko thin file, czyli „cienkiego pliku”). Algorytmy nie mają danych historycznych pozwalających ocenić nawyki płatnicze.
Paradoksalnie, klient posiadający w historii kilka terminowo spłaconych kredytów konsumpcyjnych bywa postrzegany jako podmiot o niższym ryzyku niż osoba z absolutnie „czystą kartą”.
Trzy realne przyczyny odmowy przy braku negatywnych wpisów
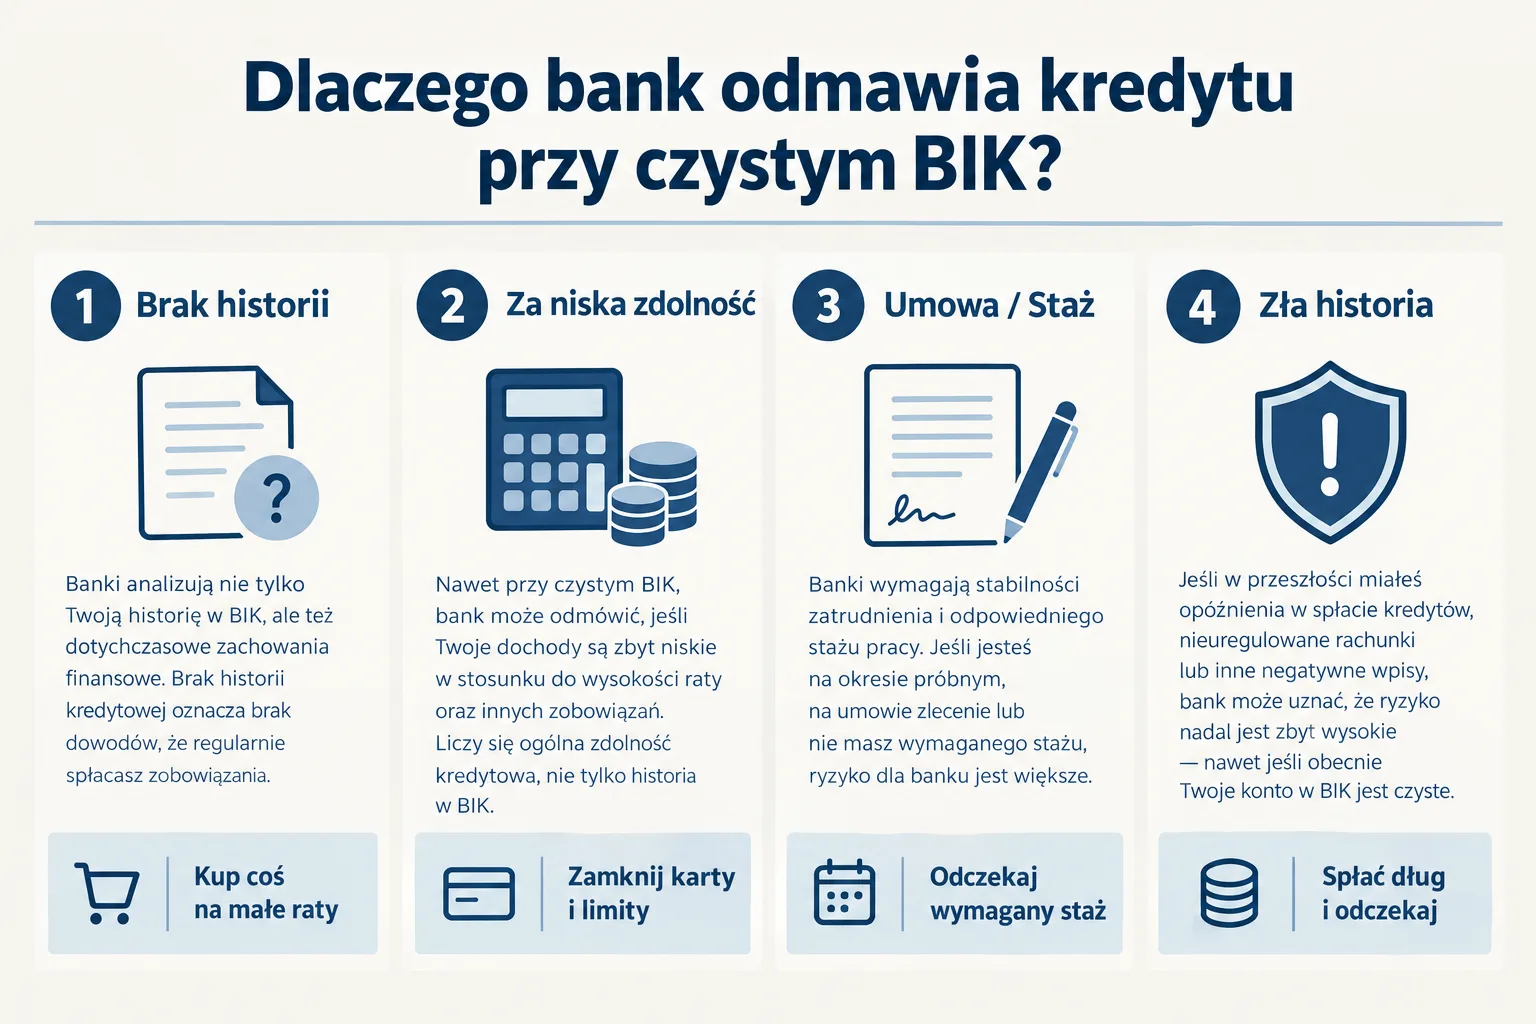
Przy braku negatywnych wpisów bank może odmówić z trzech głównych powodów:
- Brak historii kredytowej: Brak wcześniejszych zobowiązań sprawia, że BIK nie wylicza oceny punktowej (scoringu), a bank ma mniej danych do oceny ryzyka.
- Zbyt niska zdolność kredytowa: Kwota wolna od obciążeń po pokryciu wydatków życiowych jest niewystarczająca na spłatę nowej raty.
- Forma i ciągłość dochodu: Brak stabilnego zatrudnienia (np. krótki staż na umowie cywilnoprawnej, niedawno założona działalność gospodarcza).
Na odmowę mogą też wpłynąć: wysoki limit na karcie kredytowej (nawet nieużywanej), posiadanie otwartej linii w rachunku, znaczna liczba osób na utrzymaniu czy seria wniosków składanych w innych bankach w krótkim okresie.
Czym jest zdolność kredytowa i jak wylicza ją analityk?
Zdolność kredytowa to zdolność do spłaty kredytu wraz z odsetkami w terminach określonych w umowie (art. 70 ust. 1 Prawa bankowego). W praktyce bank przekłada ją na maksymalną kwotę i ratę, które wnioskodawca jest w stanie spłacać bez utraty stabilności budżetu domowego. Przy jej obliczaniu banki stosują wskaźnik DStI (Debt Service to Income), czyli relację kosztów obsługi wszystkich zobowiązań (rat) do dochodu klienta. Maksymalny dopuszczalny poziom tego wskaźnika ustala każdy bank w ramach rekomendacji Komisji Nadzoru Finansowego (KNF).
Przy wnioskowaniu o kredyt hipoteczny wymogi są jeszcze ostrzejsze. Konieczne jest posiadanie wkładu własnego (co do zasady 20% wartości nieruchomości albo 10%, jeśli brakującą część bank dodatkowo zabezpieczy, np. ubezpieczeniem), a zgodnie z Rekomendacją S KNF bank liczy zdolność z buforem stopy procentowej (przy zmiennym oprocentowaniu co najmniej 2,5 punktu procentowego) i przyjmuje koszty utrzymania nie niższe od minimum socjalnego. Dlatego brak zdolności do zaciągnięcia kredytu hipotecznego może mieć związek ze złą historią w BIK.
Sprawdź naszą ofertę: Pożyczka bez BIK 2026 – szybkie pożyczki online bez sprawdzania historii kredytowej
Strategia działania: jak dopasować rozwiązanie do przyczyny odmowy
Uniwersalna metoda na poprawę sytuacji nie istnieje, ponieważ kroki zaradcze zależą od przyczyny problemu.
| Wykryty problem | Zalecana strategia | Działania niepożądane |
|---|---|---|
| Brak historii (pusty BIK) | Zbudowanie historii: kredyt ratalny (od 400 zł) albo karta kredytowa i terminowa spłata przez co najmniej 6 miesięcy (to warunek wyliczenia oceny punktowej BIK; zakupy z odroczoną płatnością BNPL się nie liczą). | Składanie wniosków o duże sumy bez wcześniejszej historii. |
| Niska zdolność kredytowa | Zamknięcie kart i limitów, obniżenie wnioskowanej kwoty, wydłużenie okresu spłaty, dołączenie współkredytobiorcy. | Składanie kolejnych wniosków „w ciemno” (powstawanie zapytań BIK). |
| Niestabilna forma dochodu | Wydłużenie stażu u pracodawcy, zmiana formy umowy, odczekanie wymaganego okresu przy B2B. | Zatajanie faktycznego źródła lub charakteru dochodu. |
| Zła historia (opóźnienia) | Spłata zaległości, odczekanie, aż dane o opóźnieniu przestaną być przetwarzane (najpóźniej 5 lat od wygaśnięcia zobowiązania). Odwołanie zgody nie usunie opóźnień powyżej 60 dni, jeśli bank uprzedził o przetwarzaniu danych bez zgody. | Zaciąganie drogich pożyczek pozabankowych. |
Brak zdolności a zła historia – fundamentalna różnica
Są to dwa odrębne zagadnienia prawne i ekonomiczne:
- Brak zdolności: Problem o charakterze arytmetycznym. Dochody w danym momencie są zbyt niskie w relacji do prognozowanych wydatków i raty.
- Zła historia kredytowa: Problem o charakterze wiarygodności. Negatywne wpisy świadczą o nieterminowym wywiązywaniu się ze zobowiązań w przeszłości.
Sektor pozabankowy i ryzyko spirali zadłużenia
Instytucje pozabankowe też muszą ocenić zdolność i to na podstawie danych z BIK albo BIG. Akceptują wyższy poziom ryzyka, jednak rekompensują go znacząco wyższym kosztem całkowitym (opłatami pozaodsetkowymi, wyższym marżowaniem).
Jeśli powodem odmowy w banku był realny brak zdolności finansowej, sięgnięcie po droższą pożyczkę zastępczą nie rozwiązuje trudności. Powoduje jedynie wprowadzenie do budżetu zobowiązania o wyższym koszcie obsługi, co w konsekwencji może prowadzić do powstania pętli zadłużenia.
FAQ – Najczęściej zadawane pytania
Czy odmowa kredytu jest widoczna w BIK?
Sama decyzja odmowna nie jest rejestrowana w systemie BIK. W BIK zapisuje się tylko zapytanie kredytowe. Zapytania z banków, które nie zakończyły się umową, BIK usuwa po 14 dniach (chyba że bank zgłosił dłuższe rozpatrywanie wniosku), a według BIK zapytania nie wpływają na ocenę punktową BIK.
Czy można poprawić zdolność kredytową bez podnoszenia pensji?
Tak. Skutecznym sposobem jest rezygnacja z kart kredytowych, wycofanie limitów w koncie, spłata mniejszych zobowiązań ratalnych lub wydłużenie okresu spłaty nowego kredytu.
Dlaczego bank odmawia kredytu bez podania szczegółowej przyczyny?
Na wniosek klienta banki muszą przekazać pisemne wyjaśnienie oceny zdolności kredytowej, jednak w samej decyzji w praktyce często stosują wygenerowane automatycznie formułki o „braku zdolności” lub „przekroczeniu progu ryzyka”. Wtedy można złożyć wniosek o wyjaśnienie oceny zdolności kredytowej. Wyjaśnienie obejmuje czynniki, w tym dane wnioskującego, które wpłynęły na ocenę. Wniosek składa się w ciągu roku od otrzymania oceny, a bank odpowiada najpóźniej w 30 dni (art. 70a Prawa bankowego, przy kredycie konsumenckim także art. 10 ust. 2 ustawy o kredycie konsumenckim). Jeśli decyzję podjął wyłącznie system, przysługuje też prawo do interwencji człowieka i przedstawienia własnego stanowiska (art. 105a ust. 1a Prawa bankowego).