KLUCZOWE PUNKTY
- Pożyczka na 90 dni to krótkoterminowe finansowanie na 3 miesiące, dostępne głównie w firmach pozabankowych.
- W zależności od oferty chwilówki spłata może być jednorazowa po 90 dniach albo rozłożona na 2 lub 3 raty.
- Pożyczka na 90 dni za darmo jest możliwa, ale dotyczy głównie nowych klientów i określonych kwot.
Pożyczka na 90 dni - co to jest i jak działa?
Pożyczka na 90 dni to produkt finansowy plasujący się pomiędzy chwilówką a klasycznym kredytem ratalnym. Zazwyczaj firmy pożyczkowe oferują jej dwa modele w których spłata jest:
- jednorazowa po 90 dniach – cała kwota wraz z kosztami oddawana jest na koniec umowy,
- ratalna (2 lub 3 raty) – rozwiązanie coraz popularniejsze, szczególnie przy wyższych kwotach.
To ważna różnica względem pożyczek na 30 dni, które niemal zawsze wymagają jednej płatności.
Pożyczki na 3 miesiące - najważniejsze cechy
Pożyczka 90-dniowa to złoty środek dla osób, które cenią szybkość chwilówek, ale potrzebują więcej czasu na zwrot środków. Oto co ją wyróżnia:
- Komfortowa spłata w 3 ratach: Zamiast oddawać całą kwotę po 30 dniach, rozkładasz obciążenie na trzy miesiące, co realnie chroni Twój domowy budżet przed „zadyszką”.
- Wyższe limity kwotowe: Dzięki dłuższemu okresowi kredytowania firmy pozabankowe często oferują wyższe sumy niż przy standardowych pożyczkach na miesiąc.
- Proces online: Od złożenia wniosku, przez weryfikację tożsamości, aż po podpisanie umowy - wszystko możesz załatwić bez wychodzenia z domu, zazwyczaj w kilkanaście minut. Oczywiście są jeszcze Pożyczki w domu klienta, które też mogą obejmować okres 3 miesięcy i są konstruowane z myślą o osobach ceniących bezpośredni kontakt lub nie mają konta w banku.
- Pełne bezpieczeństwo prawne: Produkt podlega pod rygorystyczne limity kosztów pozaodsetkowych i jest nadzorowany przez przepisy chroniące konsumenta.
Czy pożyczka na 3 miesiące to dobry pomysł?
Najczęstszy błąd pożyczkobiorców polega na założeniu, że „jakoś to będzie”, bez sprawdzenia, czy w perspektywie najbliższych 90 dni faktycznie pojawią się środki na spłatę zobowiązania. W przypadku pożyczki na 3 miesiące ryzyko jest mniejsze niż przy chwilówce 30-dniowej, ale nadal realne - szczególnie przy kilku równoległych zobowiązaniach.
Pożyczka na 90 dni może być dobrym rozwiązaniem, jeśli:
- masz przewidywalny dochód w ciągu najbliższych 2-3 miesięcy,
- znasz dokładną kwotę do spłaty i termin rat lub płatności końcowej,
- traktujesz ją jako rozwiązanie przejściowe, a nie stałe źródło finansowania,
- wybierasz ofertę z jasnymi warunkami i bez ukrytych kosztów.
Lepiej zrezygnować z pożyczki na 90 dni, jeśli:
- nie masz planu spłaty i liczysz wyłącznie na „poprawę sytuacji”,
- pożyczka ma pokryć inne długi lub zaległości,
- każda rata oznaczałaby napięcie w domowym budżecie,
- nie czytasz dokładnie umowy i harmonogramu spłat.
Pożyczka na 90 dni a pożyczka na 30 dni - kluczowe różnice
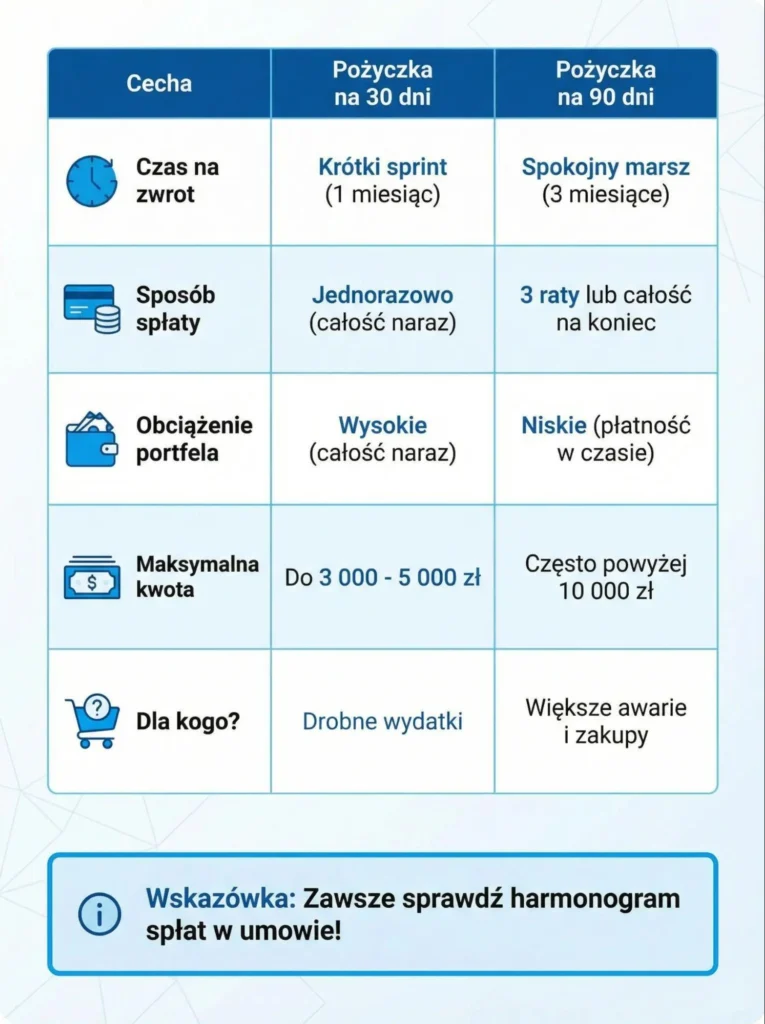
Wybór między tymi produktami to balans między szybkością a wygodą. Zobacz bezpośrednie porównanie:
| Cecha | Pożyczka na 30 dni | Pożyczka na 90 dni |
|---|---|---|
| Czas na zwrot | 1 miesiąc | 3 miesiące |
| Sposób spłaty | Jednorazowo – zazwyczaj całość naraz | 3 raty lub całość na koniec |
| Obciążenie portfela | Wysokie (oddajesz całą kwotę) | Niskie (płatność rozłożona w czasie) |
| Maksymalna kwota | Zazwyczaj do 3 000 - 5 000 zł | Często powyżej 10 000 zł |
| Dla kogo? | Przy drobnych wydatkach | Przy większych awariach i zakupach |
Pożyczka na 90 dni za darmo - czy to realne?
Wielu pożyczkobiorców zastanawia się, czy w 2026 roku wciąż można pożyczyć pieniądze na 3 miesiące bez żadnych kosztów. Odpowiedź brzmi: tak, ale…
„Pożyczka za darmo” (czyli z RRSO 0%) to najczęściej głośny slang marketingowy i oferta promocyjna, która opiera się na trzech filarach:
- Tylko dla nowych klientów: Musisz zarejestrować się w danej firmie po raz pierwszy.
- Limit kwotowy: Darmowe finansowanie na 90 dni zazwyczaj obejmuje niższe kwoty niż oferty standardowe.
- Bezwzględna terminowość: To najważniejszy punkt. „Za darmo” oznacza brak prowizji i odsetek tylko wtedy, gdy każdą z rat spłacisz co do dnia zgodnie z harmonogramem.
Co się stanie, jeśli się spóźnisz? Nawet jeden dzień zwłoki może sprawić, że promocja zostanie anulowana. Wtedy pożyczkodawca naliczy koszty (prowizję i odsetki) wstecznie lub doliczy karne odsetki za opóźnienie.
Bezpieczna pożyczka na 90 dni w 2026 roku
Pożyczka na 90 dni podlega rygorystycznym przepisom, które chronią Cię przed nieuczciwymi praktykami. Oto najważniejsze akty prawne regulujące ten produkt:
- Ustawa o kredycie konsumenckim – nakłada na pożyczkodawcę obowiązek podania pełnych kosztów (RRSO) przed zawarciem umowy i gwarantuje Ci prawo do odstąpienia od umowy w ciągu 14 dni bez podania przyczyny.
- Tzw. Ustawa antylichwiarska – określa sztywny limit kosztów pozaodsetkowych. Dla pożyczek na 90 dni limit ten jest obliczany według wzoru zależnego od czasu trwania pożyczki, co zapobiega nakładaniu astronomicznych prowizji.
- Kodeks cywilny – reguluje wysokość odsetek maksymalnych (kapitałowych), których poziom jest bezpośrednio powiązany z aktualnymi stopami procentowymi NBP.
- Rejestr Instytucji Pożyczkowych KNF – każda firma oferująca pożyczki na 3 miesiące musi znajdować się w rejestrze Komisji Nadzoru Finansowego.
Pożyczka na 3 miesiące - jak znaleźć idealną ofertę?
Rynek pożyczek krótkoterminowych jest dziś przeładowany reklamami. Pożyczka na 3 miesiące pojawia się w wyszukiwarkach, mediach społecznościowych i banerach z obietnicami „szybkiej decyzji”, „pieniędzy od ręki” czy „oferty bez formalności”. Właśnie dlatego coraz więcej osób korzysta z porównywarek pożyczek, które porządkują dostępne oferty w jednym miejscu.
Jak to wygląda w praktyce? W Finansowo.pl cały proces jest prosty, intuicyjny i dosłownie zajmuje kilka minut! Wystarczy wypełnić krótki, bezpłatny wniosek online, a po chwili otrzymasz dopasowane propozycje pożyczek od różnych firm. Jeśli któraś z ofert będzie dla Ciebie odpowiednia, zaakceptuj warunki, a pieniądze trafią bezpośrednio na Twoje konto. Nie musisz czekać tygodniami i martwić się formalnościami - Sprawdź dostępne oferty pożyczek i zobacz, jak szybko możesz uzyskać środki.
FAQ - Najczęściej zadawane pytania
Czy pożyczki na 90 dni są bezpieczne?
Tak, o ile korzystasz z usług firm wpisanych do Rejestru Instytucji Pożyczkowych KNF. W 2026 roku przepisy tzw. ustawy antylichwiarskiej rygorystycznie chronią konsumentów, nakładając limity na koszty pozaodsetkowe oraz odsetki maksymalne. Bezpieczeństwo gwarantuje Ci również prawo do odstąpienia od umowy w ciągu 14 dni.
Ile kosztuje pożyczka na 90 dni?
Koszt zależy od RRSO danej oferty. Przy pożyczkach ratalnych na 3 miesiące, całkowity koszt składa się z odsetek kapitałowych oraz prowizji (kosztów pozaodsetkowych). Dzięki ustawowym limitom, suma opłat dodatkowych przy 90 dniach jest ściśle ograniczona i nie może dowolnie wzrastać. Dokładną kwotę do spłaty zawsze znajdziesz w Formularzu Informacyjnym przed podpisaniem umowy.
Pożyczka na 90 dni bez BIK?
Większość legalnie działających firm ma obowiązek weryfikacji baz kredytowych. Jednak „pożyczka bez BIK” w praktyce oznacza często ofertę dla osób z nieco niższą punktacją, gdzie pożyczkodawca akceptuje drobne potknięcia w historii kredytowej. Całkowity brak weryfikacji w jakiejkolwiek bazie (BIK, BIG, KRD) jest w 2026 roku rzadkością i powinien budzić wzmożoną czujność.
Czy pożyczkę na 3 miesiące można spłacić wcześniej?
Tak. Masz ustawowe prawo do wcześniejszej spłaty całości lub części pożyczki w dowolnym momencie. Co ważne, pożyczkodawca musi wtedy obniżyć całkowity koszt pożyczki o odsetki i prowizje przypadające na okres, o który skrócono czas trwania umowy.
Co jest lepsze: pożyczka na 90 dni czy przedłużenie chwilówki o 30 dni?
Z perspektywy finansowej zdecydowanie lepiej od razu wybrać pożyczkę na 90 dni. Przedłużanie terminu spłaty standardowej chwilówki (tzw. refinansowanie) jest zazwyczaj bardzo kosztowne i nie zmniejsza kapitału do spłaty. Pożyczka 3-miesięczna rozkłada dług na raty, co ułatwia jego ostateczne uregulowanie.
Bibliografia:
- Ustawa z dnia 12 maja 2011 r. o kredycie konsumenckim (Dz.U. 2011 nr 126 poz. 715 z późn. zm.).
- Ustawa z dnia 7 lipca 2022 r. o zmianie ustaw w celu przeciwdziałania lichwie (tzw. ustawa antylichwiarska).
- Ustawa z dnia 23 kwietnia 1964 r. - Kodeks cywilny (Dz.U. 1964 nr 16 poz. 93 z późn. zm.).
- Ustawa z dnia 29 sierpnia 1997 r. - Prawo bankowe (Dz.U. 1997 nr 140 poz. 939 z późn. zm.).
- Komunikat prasowy z posiedzenia Rady Polityki Pieniężnej w dniach 13-14 stycznia 2026 r. | Narodowy Bank Polski