Planujesz wziąć kredyt, kupić telefon na abonament albo wziąć sprzęt na raty, ale obawiasz się odmowy? A może po prostu chcesz mieć pewność, że nikt nie podszywa się pod Twoje dane? Nie musisz zgadywać. Raz na 6 miesięcy możesz całkowicie za darmo sprawdzić swoje nazwisko w BIG InfoMonitor. Zobacz, jak krok po kroku pobrać Raport o Sobie, jak czytać zawarte w nim dane i co zrobić, gdy znajdziesz tam nieproszony wpis.
Wiedza w pigułce
- Czym jest BIG InfoMonitor? – To biuro informacji gospodarczej, czyli polski rejestr długów konsumentów i firm należący do Grupy BIK.
- Ile kosztuje sprawdzenie siebie? – 0 zł raz na 6 miesięcy (Raport o Sobie). Każdy kolejny raport pobrany przed upływem 6 miesięcy kosztuje 24 zł.
- Czego potrzebujesz do rejestracji? – Numeru PESEL, konta na big.pl oraz weryfikacji tożsamości (przez konto w BIK, przelew weryfikacyjny albo podpis kwalifikowany).
- Co znajdziesz w raporcie? – Szczegóły o przeterminowanych długach, dokładną kwotę, datę powstania zaległości i dane wierzyciela.
- Jak długo wisi niechlubny wpis? – Do momentu całkowitej spłaty, ale nie dłużej niż 6 lat od dnia, w którym dług stał się wymagalny (przy długu stwierdzonym prawomocnym wyrokiem 6 lat od wyroku). Po otrzymaniu wpłaty wierzyciel ma obowiązek usunąć go w ciągu 14 dni.
Czym właściwie jest BIG InfoMonitor?
Dla wielu osób nazwy BIK, KRD czy BIG brzmią podobnie, jednak pełnią one zupełnie inne funkcje. BIG InfoMonitor to jedno z działających w Polsce Biur Informacji Gospodarczej (obok m.in. KRD czy ERIF). Działa na podstawie ustawy o udostępnianiu informacji gospodarczych. Gromadzi dane o niezapłaconych rachunkach, fakturach i zaległościach zgłaszanych przez firmy dostarczające prąd, gaz, usługi telekomunikacyjne, meble na raty, a także przez gminy, wspólnoty mieszkaniowe czy osoby prywatne z tytułem wykonawczym (np. wyrokiem z klauzulą wykonalności).
Spółka BIG InfoMonitor należy do Grupy BIK. Dzięki temu jest biurem informacji gospodarczej w Polsce, które przy weryfikacji pozwala na równoległy wgląd do danych kredytowych BIK oraz bazy Związku Banków Polskich. Dla Ciebie oznacza to prostą zasadę: niezapłacony rachunek za telefon czy prąd może uniemożliwić Ci wzięcie kredytu w banku.
Kiedy wierzyciel może wpisać Cię do rejestru?
Przedsiębiorca nie może wpisać długów według własnego widzimisię. Zgodnie z art. 14 ust. 1 ustawy o udostępnianiu informacji gospodarczych musi spełnić łącznie kilka warunków (m.in. od wymagalności długu nie może minąć 6 lat):
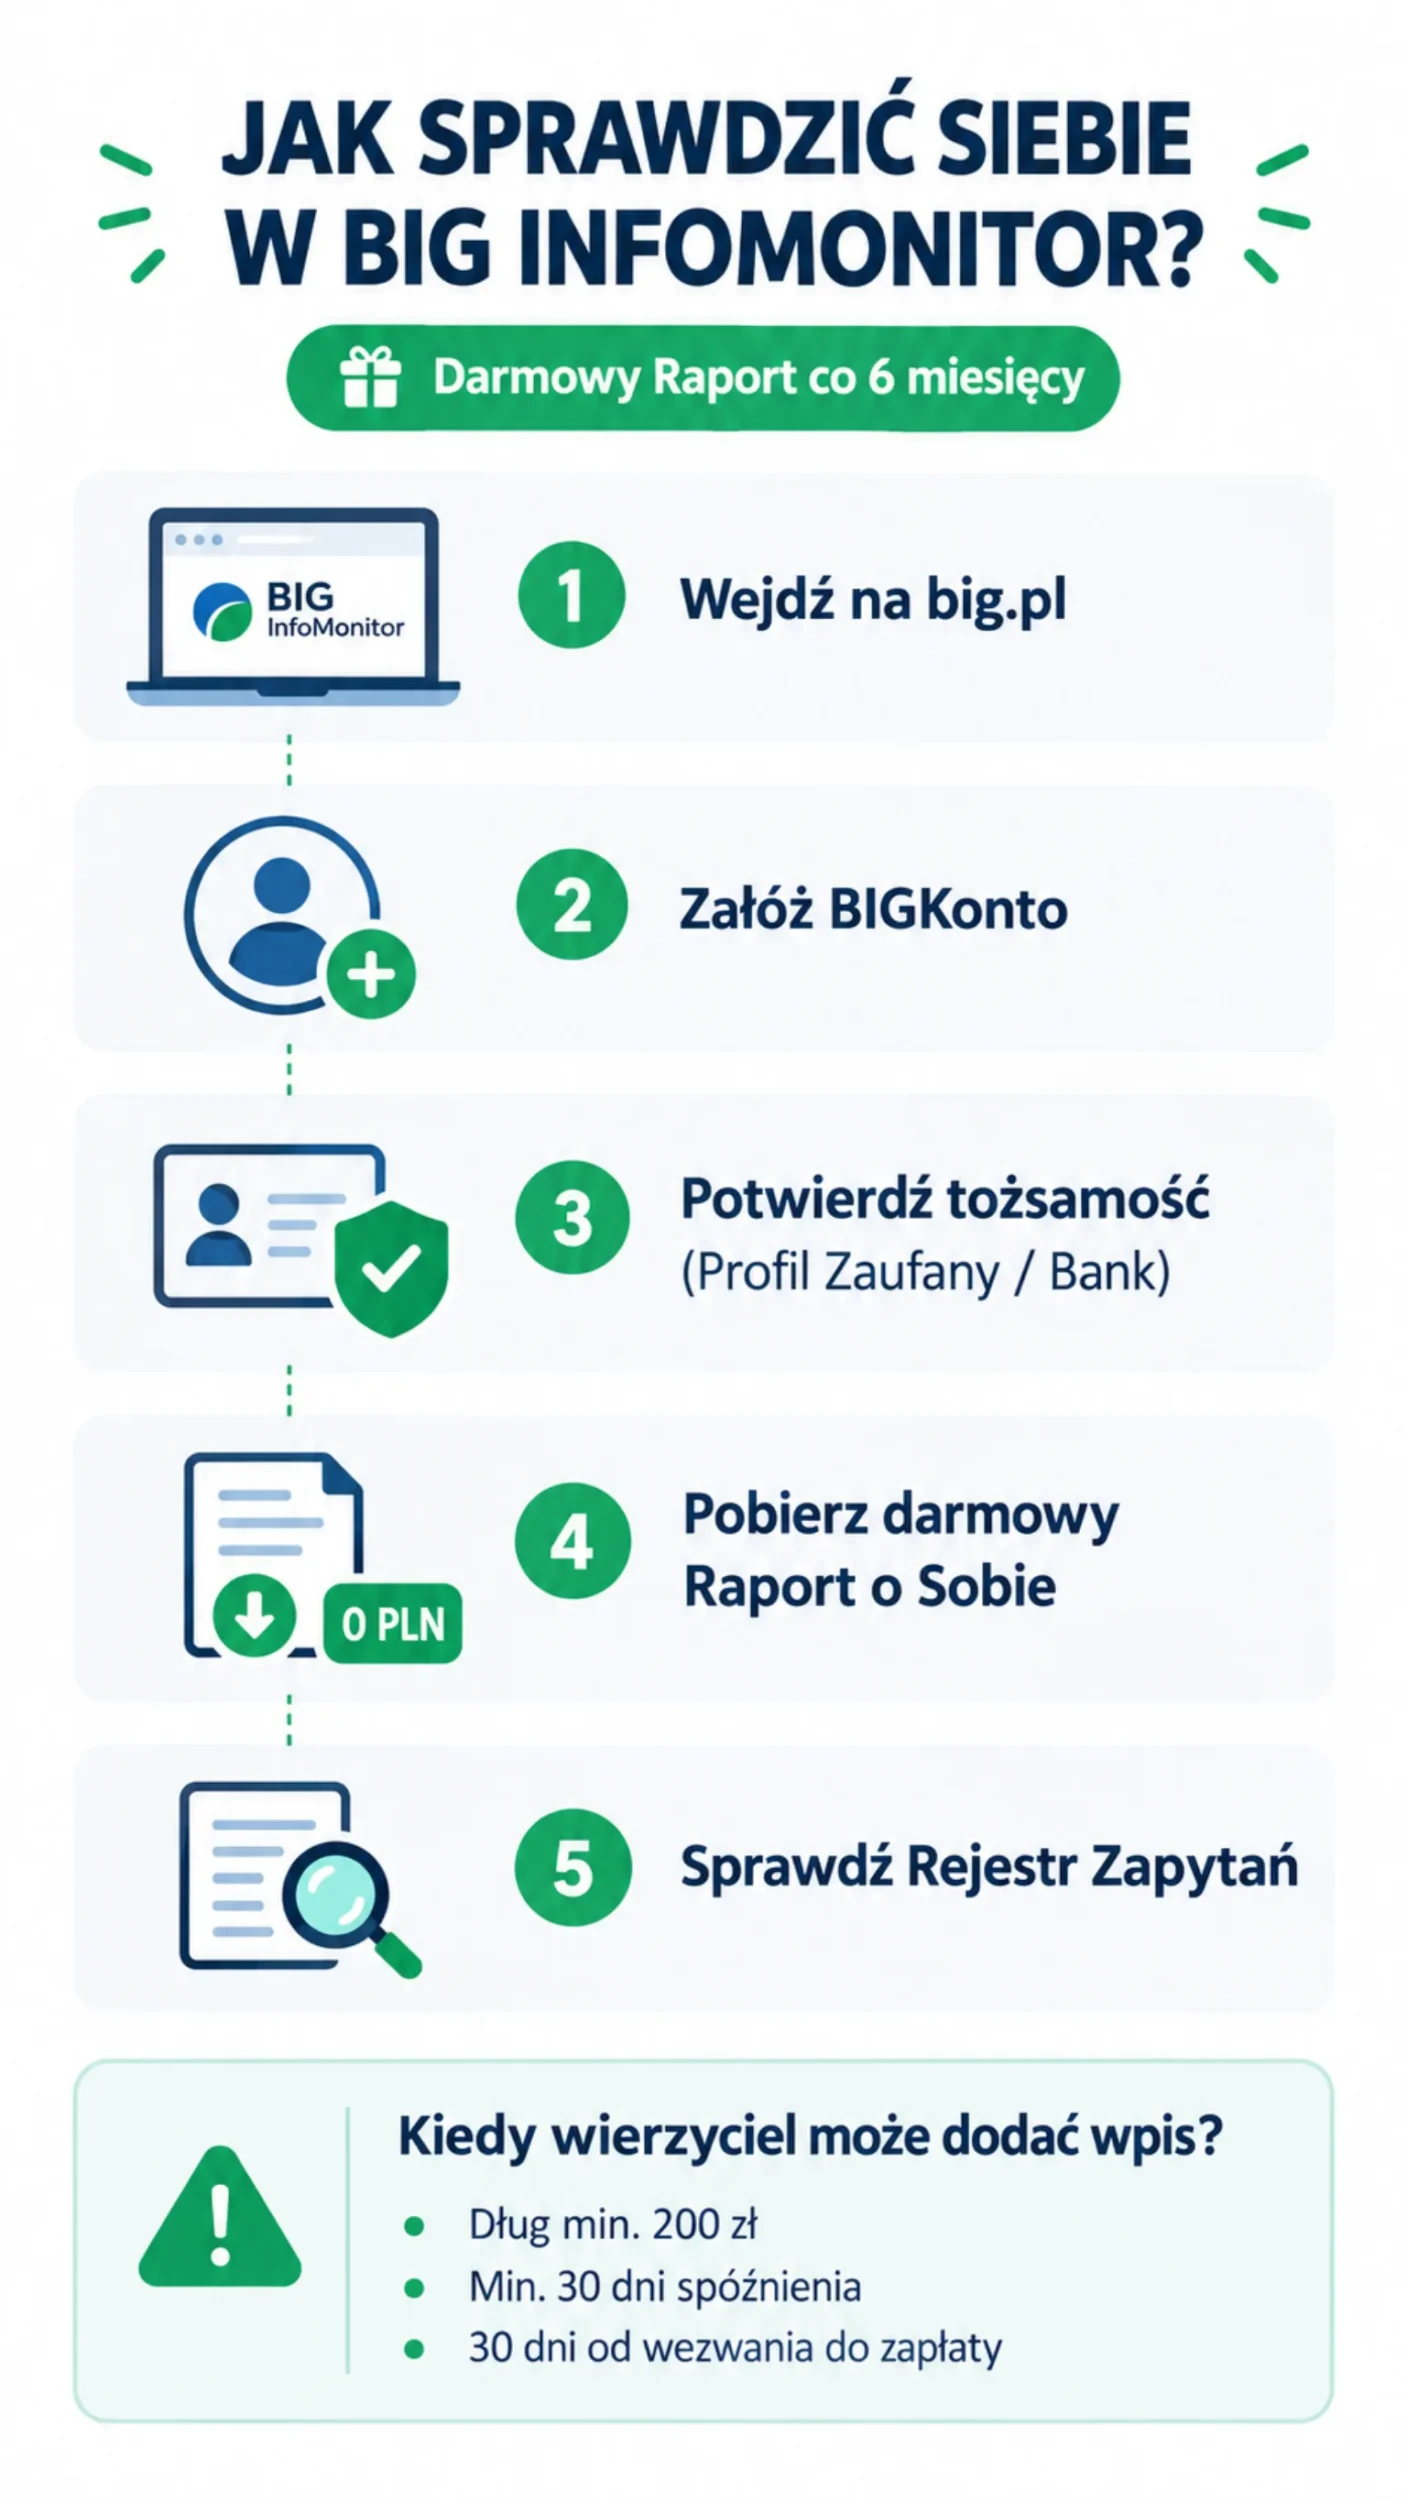
- Łączna kwota zaległości wynosi co najmniej 200 zł (dla konsumenta).
- Płatność spóźnia się o co najmniej 30 dni.
- Upłynął co najmniej miesiąc od wysłania listem poleconym (albo doręczenia do rąk własnych) wezwania do zapłaty z ostrzeżeniem o zamiarze przekazania danych do BIG, z podaniem nazwy i adresu siedziby tego biura.
Jeśli firma wpisała Cię bez zachowania tych procedur, taki wpis jest niezgodny z prawem i możesz żądać od wierzyciela jego usunięcia (art. 30 ust. 1 tej ustawy).
Jak sprawdzić siebie w BIG InfoMonitor krok po kroku
Cała procedura odbywa się w całości przez internet. Oto dokładna ścieżka:
- Wejdź na stronę: Przejdź na oficjalny portal big.pl i wybierz zakładkę dla konsumentów.
- Załóż BIGKonto: Wypełnij formularz rejestracyjny – podaj imię, nazwisko, PESEL, dane kontaktowe i adres e-mail.
- Potwierdź tożsamość: Zrób to przez konto w BIK, przelew weryfikacyjny albo podpis kwalifikowany.
- Pobierz Raport o Sobie: Po zalogowaniu przejdź do zakładki z raportami i zamów Raport o Sobie. Jeśli w ciągu ostatnich 6 miesięcy nie pobierałeś bezpłatnego raportu, zapłacisz 0 zł.
- Sprawdź historię zapytań: Przy okazji warto pobrać Raport z Rejestru Zapytań. Zobaczysz w nim listę firm, które sprawdzały Twoje dane w BIG w ciągu ostatnich 12 miesięcy (bez zapytań m.in. sądów, komorników i policji).
Co dokładnie zawiera pobrany raport?
Pobrany dokument odpowiada na trzy pytania:
- Czy figurujesz w rejestrze: Jeśli jesteś czysty, raport jasno to potwierdzi.
- Ile wynosi dług: Poznasz dokładną kwotę zaległości i datę jej powstania.
- Kto Cię wpisał: Zobaczysz dokładne dane wierzyciela (np. operator komórkowy, dostawca internetu) wraz z numerem sprawy lub umowy, co ułatwia kontakt w celu wyjaśnienia sprawy.
Jeśli w Raporcie z Rejestru Zapytań zauważysz firmę pożyczkową, z którą nigdy nie miałeś do czynienia, natychmiast zareaguj! Może to oznaczać próby wyłudzenia pożyczki na Twoje skradzione dane. W takim wypadku warto jak najszybciej zastrzec numer PESEL.
BIG InfoMonitor, BIK, KRD i ERIF – czym się różnią
Sprawdzenie tylko jednego rejestru nie daje pełnego obrazu. W Polsce nie ma jednej zbiorczej bazy długów. Wierzyciele przekazują dane do wybranych biur według własnego uznania.
| Baza / Rejestr | Co gromadzi? | Kto wprowadza dane? | Darmowy wgląd |
|---|---|---|---|
| BIG InfoMonitor | Zaległości gospodarcze i spłacone rachunki | Dostawcy mediów, telekomy, banki, gminy | 1x na 6 miesięcy |
| BIK (Biuro Informacji Kredytowej) | Pełna historia kredytowa i scoring (kredyty spłacane terminowo i opóźnione) | Banki, SKOK-i, firmy pożyczkowe | 1x na 6 miesięcy (Kopia Danych) |
| KRD (Krajowy Rejestr Długów) | Zaległe długi konsumenckie i firmowe | Przedsiębiorcy, firmy windykacyjne | 1x na 6 miesięcy |
| ERIF BIG | Długi konsumenckie, firmowe i wpisy pozytywne | Branża finansowa, telekomunikacja, windykacja | 1x na 6 miesięcy |
Wniosek: Planując kredyt hipoteczny, gotówkowy albo po prostu porządkując finanse, sprawdź osobno BIG InfoMonitor, BIK, KRD i ERIF. Pamiętaj też o zaległościach wobec urzędu skarbowego i samorządu (np. podatki, mandaty), które mogą trafić do państwowego Rejestru Należności Publicznoprawnych (RNP) – jawnego od 5000 zł.
Zobacz naszą ofertę: Pożyczka bez BIK 2026 – szybkie pożyczki online bez sprawdzania historii kredytowej.
Jak usunąć wpis z BIG InfoMonitor po spłacie?
Wpis o długu nie znika automatycznie zaraz po przelewie. Procedura wygląda następująco:
- Obowiązek wierzyciela: Gdy uregulujesz całe zadłużenie, wierzyciel ma ustawowy obowiązek zaktualizować dane lub całkowicie wykreślić wpis z rejestru w ciągu 14 dni od zaksięgowania wpłaty.
- Co jeśli wpis nadal wisi? Jeśli minęły 2 tygodnie, a dług nadal widnieje w raporcie, złóż reklamację u wierzyciela, dołączając potwierdzenie przelewu. Możesz też wysłać do BIG InfoMonitor formularz sprzeciwu z potwierdzeniem spłaty (wzór formularza sprzeciwu jest na stronie BIG InfoMonitor).
- Błędny lub nieuzasadniony wpis: Jeśli zostałeś wpisany pomyłkowo lub z naruszeniem prawa (np. brak wcześniejszego wezwania z ostrzeżeniem), wyślij do wierzyciela formalny sprzeciw. Przy braku reakcji sprawę możesz zgłosić do Urzędu Ochrony Danych Osobowych (UODO).
Kiedy sprawdzanie BIG InfoMonitor nie pomoże?
- Gdy bank odmówił kredytu mimo braku długów: BIG pokazuje głównie zaległe rachunki i nieopłacone faktury. Przyczyną odmowy w banku może być niski scoring w BIK, brak historii kredytowej lub zbyt niskie dochody.
- Gdy masz nieopłacone mandaty lub podatki: Zaległości wobec urzędu skarbowego czy samorządu (także z mandatów) trafiają do państwowego RNP, a nie do BIG. Wyjątek: grzywny orzeczone przez sąd, których nie zapłacono, sąd przekazuje do biura informacji gospodarczej.
Zobacz także artykuł: Jak sprawdzić, czy jestem w KRD? Darmowy raport krok po kroku
FAQ – Najczęściej zadawane pytania
Ile kosztuje sprawdzenie siebie w BIG InfoMonitor?
Raz na 6 miesięcy pobranie Raportu o Sobie jest bezpłatne. Jeśli chcesz pobrać kolejny raport przed upływem 6 miesięcy, opłata wyniesie 24 zł.
Jak zalogować się do BIG InfoMonitor?
Wejdź na big.pl, wybierz panel konsumenta i zaloguj się danymi podanymi przy rejestracji. Wcześniej, przy zakładaniu konta, trzeba potwierdzić tożsamość (kontem w BIK, przelewem weryfikacyjnym albo podpisem kwalifikowanym) i aktywować konto linkiem z e-maila.
Jak sprawdzić, czy jestem w BIG, jeśli nie mam długów?
Wystarczy założyć konto i pobrać darmowy raport. Jeśli jesteś czysty, w liście wpisów zobaczysz informację o braku negatywnych zdarzeń.
Czy wpis w BIG skreśla moje szanse na kredyt?
Wpis o nieopłaconym długu (zwłaszcza powyżej kilkuset złotych) może oznaczać natychmiastową odmowę udzielenia kredytu hipotecznego lub gotówkowego. Dlatego warto spłacić zaległość i dopilnować jej wykreślenia przed złożeniem wniosku.