Planujesz otworzyć własny biznes i w sieci natrafiasz na hasło „bezzwrotna pożyczka na rozpoczęcie działalności gospodarczej”? Brzmi jak idealny plan na start – dostajesz kapitał i nie musisz go oddawać. Jest tylko jeden problem: w polskim prawie coś takiego po prostu nie istnieje. Pożyczka z definicji jest zwrotna. Nie oznacza to jednak, że jesteś na straconej pozycji. W tym artykule tłumaczymy różnicę między dotacją a pożyczką preferencyjną z umorzeniem i pokazujemy, dokąd naprawdę musisz zapukać, żeby zdobyć nawet kilkadziesiąt tysięcy złotych na start.
Najważniejsze fakty w pigułce
- Słowa mają znaczenie – Pieniędzy, których nie trzeba oddawać, szukaj w dotacjach, a nie pożyczkach.
- Dotacja z Urzędu Pracy (PUP) – Przeznaczona głównie dla osób bezrobotnych. Maksymalna kwota to 6-krotność przeciętnego wynagrodzenia.
- Pożyczka BGK „Wsparcie w starcie” – To preferencyjna pożyczka (do 20-krotności przeciętnego wynagrodzenia) z symbolicznym oprocentowaniem i okresem spłaty do 7 lat. Część tej pożyczki można umorzyć, co wielu błędnie nazywa „bezzwrotnym finansowaniem”.
- Główny haczyk dotacji – Musisz utrzymać firmę na rynku przez minimum 12 miesięcy, inaczej zwracasz całą sumę wraz z odsetkami.
Dotacja czy pożyczka? Dlaczego mylenie tych pojęć sporo kosztuje
Wiele osób traci całe tygodnie na szukanie w sieci produktu, który nie występuje w przyrodzie. Dotacja i pożyczka to dwie zupełnie różne ścieżki finansowania biznesu.
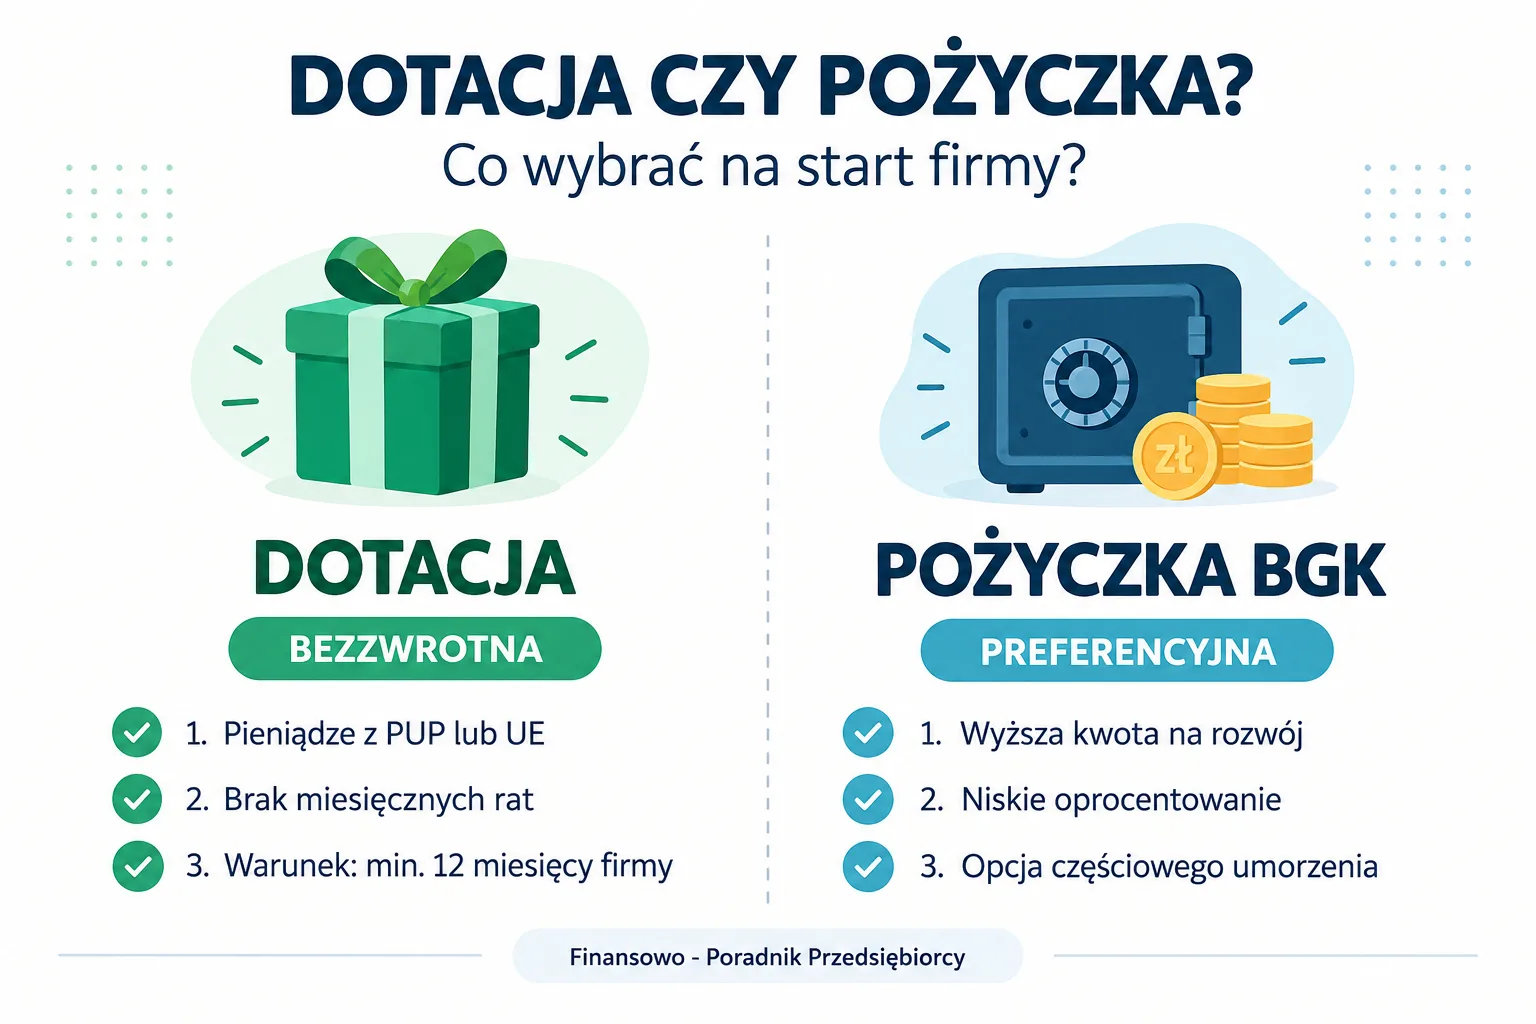
- Bezzwrotna dotacja (warunkowa): Dostajesz gotówkę i nie spłacasz rat. „Warunkowa”, bo pieniądze są Twoje pod warunkiem, że wydasz je co do grosza zgodnie z zaakceptowanym biznesplanem i nie zamkniesz firmy przed upływem 12 miesięcy.
- Pożyczka preferencyjna (z opcją umorzenia): Dostajesz kapitał, który spłacasz w ratach. Jednak warunki są nieporównywalnie lepsze niż w komercyjnym banku – z symbolicznym oprocentowaniem i długim okresem spłaty. Dlaczego ludzie mówią na nią „bezzwrotna”? Ponieważ niektóre programy (np. Banku Gospodarstwa Krajowego) pozwalają umorzyć część długu, np. po 12 miesiącach prowadzenia firmy bez zaległości w spłacie.
Skąd realnie wziąć pieniądze na start firmy?
Zamiast szukać nierealnych ofert, skup się na programach, które faktycznie działają na polskim rynku.
Uwaga: W przepisach i regulaminach kwoty są podawane jako wielokrotność przeciętnego wynagrodzenia w poprzednim kwartale, ogłaszanego przez Prezesa GUS w „Monitorze Polskim”. Kwoty zmieniają się więc co kwartał razem z poziomem płac.
Porównanie dostępnych źródeł finansowania
| Źródło finansowania | Typ wsparcia | Orientacyjna kwota maksymalna | Dla kogo? | Kluczowy warunek |
|---|---|---|---|---|
| Dotacja z Urzędu Pracy (PUP) | Bezzwrotna | Do 6x przeciętnego wynagrodzenia | Osoby zarejestrowane jako bezrobotne | Utrzymanie firmy min. 12 miesięcy |
| Dotacje unijne | Bezzwrotna | Zależna od naboru w danym województwie | Bezrobotni, bierni zawodowo, kobiety, osoby 50+ | Wygrana w konkursie projektowym, biznesplan |
| Pożyczka BGK „Wsparcie w starcie” | Preferencyjna pożyczka | Do 20x przeciętnego wynagrodzenia | Bezrobotni, niepracujący, osoby o dochodach do przeciętnego wynagrodzenia, studenci ostatniego roku, powracający z zagranicy | Spłata do 7 lat, zabezpieczenie, raty |
| PFRON (dla osób z niepełnosprawnościami) | Bezzwrotna dotacja | Do 15x przeciętnego wynagrodzenia (powyżej 6x przy obowiązku prowadzenia firmy min. 24 miesiące) | Osoby niepełnosprawne zarejestrowane w PUP jako bezrobotne lub poszukujące pracy | Brak zarejestrowanej firmy w ostatnim okresie |
Jak krok po kroku zdobyć dotację z Urzędu Pracy?
Jeśli zależy Ci na tym, aby nie spłacać miesięcznych rat, ścieżka urzędowa to najlepszy wybór.
- Zarejestruj się jako bezrobotny: Przejdź procedurę rejestracji w Powiatowym Urzędzie Pracy (PUP) właściwym dla Twojego miejsca zamieszkania. Niektóre urzędy wymagają posiadania statusu bezrobotnego przez określony czas przed złożeniem wniosku.
- Wypatruj naboru: Środki z PUP są limitowane i przyznawane transzami.
- Napisz rzetelny biznesplan: Zrób dokładny kosztorys. Urząd oceni, czy Twój pomysł ma sens rynkowy i czy przeżyje pierwszy rok.
- Zapewnij zabezpieczenie: Urząd musi mieć pewność, że odzyska pieniądze, jeśli zamkniesz firmę po 3 miesiącach. Możliwe formy to m.in. poręczenie, weksel z poręczeniem wekslowym (aval), gwarancja bankowa, blokada środków na rachunku i akt notarialny o poddaniu się egzekucji. Sam weksel in blanco nie wystarczy, potrzebne jest dodatkowe zabezpieczenie.
- Podpisz umowę, wydaj środki i rozlicz faktury: Zakupy robisz według zatwierdzonej specyfikacji wydatków, a w ciągu 2 miesięcy od rozpoczęcia działalności rozliczasz je opłaconymi fakturami lub innymi dokumentami księgowymi.
Pożyczka BGK „Wsparcie w starcie” – kiedy warto po nią sięgnąć?
Gdy planujesz uruchomienie biznesu wymagającego większych nakładów (np. zakupu drogich maszyn, samochodów, specjalistycznego sprzętu), kwota z PUP może okazać się zbyt mała, a na dodatek jej pula jest ograniczona. Wtedy rozwiązaniem może być pożyczka na samozatrudnienie z programu BGK, której udzielają wybrani przez bank partnerzy finansujący (pośrednicy).
- Kwota: Do 20-krotności przeciętnego wynagrodzenia.
- Oprocentowanie: Stałe, 0,25% w skali roku.
- Okres spłaty: Do 7 lat (z możliwością uzyskania do 12 miesięcy karencji w spłacie kapitału).
- Umorzenie: jeśli prowadzisz firmę co najmniej 12 miesięcy, nie zalegasz ze spłatą i nie dostałeś dotacji na start, możesz wnioskować o umorzenie części pożyczki (6-krotność przeciętnego wynagrodzenia, ale nie więcej niż 50% kwoty). Dotyczy to osób uprawnionych do dofinansowania z PUP, np. bezrobotnych.
Sprawdź artykuł: Czysty BIK a odmowa kredytu – dlaczego bank odrzuca wniosek?
Porównanie kosztów i ryzyka: co bardziej się opłaca?
Decyzja nie sprowadza się tylko do pytania „ile dają?”, ale przede wszystkim „ile ryzykuję?”.
| Kryterium porównania | Bezzwrotna dotacja (PUP) | Pożyczka preferencyjna (BGK) |
|---|---|---|
| Konieczność spłaty | NIE (pod warunkiem przetrwania 12 m-cy) | TAK (w miesięcznych ratach) |
| Maksymalna kwota | Niższa (do 6x wynagrodzenia) | Wyższa (do 20x wynagrodzenia) |
| Ograniczenia wydatków | Ściśle określona lista wydatków | Elastyczniejsze |
| Główne ryzyko | Zwrot całej kwoty z odsetkami przy wcześniejszym zamknięciu | Raty przez lata, a przy zamknięciu firmy przed upływem 12 miesięcy zwrot całej pozostałej kwoty z odsetkami ustawowymi |
| Dla kogo idealne? | Freelancerzy, usługi, małe rzemiosło | Gastronomia, produkcja, rozwinięty e-commerce |
Na co dokładnie możesz wydać przyznane środki?
Pamiętaj: finanse publiczne są rozliczane co do grosza. Niezależnie od tego, czy wybierzesz dotację czy pożyczkę, pieniądze mają precyzyjnie określone przeznaczenie.
Wydatki akceptowane w ramach dotacji z PUP:
- Komputery, oprogramowanie, licencje i specjalistyczny sprzęt.
- Maszyny produkcyjne, narzędzia warsztatowe.
- Remont i przystosowanie lokalu pod działalność.
- Towar do dalszej odsprzedaży lub surowce do produkcji.
- Pierwsza reklama (strona WWW, ulotki, oklejanie samochodu).
- Usługi prawne, konsultacje i doradztwo (zgodnie z art. 147 ust. 1 ustawy o rynku pracy).
Co z kosztami stałymi (ZUS, czynsz, rachunki)?
- W dotacji z PUP: Zazwyczaj są to wydatki, na które nie dostaniesz zgody w ramach zakupów inwestycyjnych (chyba że program oferuje osobną pulę na tzw. pomostówkę).
- W pożyczce BGK: Sytuacja wygląda inaczej – pożyczka ta często pozwala sfinansować bieżące koszty stałe działalności (np. ZUS, czynsz, rachunki) nawet przez pierwsze 6 miesięcy od podpisania umowy.
Ogólne wydatki, na które NIE dostaniesz zgody (w większości standardowych programów):
- Wynagrodzenie dla samego siebie (jako bezpośredni wydatek z dotacji inwestycyjnej).
- Zakup pojazdów na cele prywatne.
- Koszty poniesione przed podpisaniem umowy o dofinansowanie/pożyczkę.
Kto NIE dostanie dotacji na start firmy?
Dofinansowania z PUP nie dostaniesz, jeśli:
- Prowadziłeś działalność gospodarczą (także zawieszoną) w ciągu ostatnich 12 miesięcy przed złożeniem wniosku.
- Otrzymałeś już w przeszłości bezzwrotne środki publiczne na otwarcie firmy albo skorzystałeś z umorzenia pożyczki na start z programu BGK.
- W ciągu ostatnich 2 lat zostałeś prawomocnie skazany za przestępstwo przeciwko obrotowi gospodarczemu lub wiarygodności dokumentów, za składanie fałszywych oświadczeń albo za przestępstwo skarbowe.
- W ciągu ostatnich 12 miesięcy przerwałeś z własnej winy staż, szkolenie lub inną formę pomocy z urzędu pracy.
Szukasz pilnego finansowania osobistego, a nie środków na firmę? Sprawdź nasz poradnik: Pożyczka na umowę zlecenie – gdzie dostaniesz pieniądze?
FAQ – Najczęściej zadawane pytania
Czy istnieje coś takiego jak dotacja 150 tysięcy złotych na start?
W standardowym naborze PUP dla nowo zakładanej jednoosobowej firmy – co do zasady nie. Nagłówki w internecie obiecujące „150 tys. zł bez powrotu dla każdego” to najczęściej chwyty marketingowe. Standardowa dotacja z PUP na rozpoczęcie działalności wynosi zazwyczaj maksymalnie 6-krotność przeciętnego wynagrodzenia (ok. 45–50 tys. zł). Istnieją jednak istotne wyjątki, gdzie kwoty wsparcia są znacznie wyższe.
Co się stanie, jeśli zamknę firmę po 10 miesiącach od dostania dotacji?
Będziesz musiał zwrócić całą kwotę dotacji wraz z odsetkami ustawowymi naliczonymi od dnia jej otrzymania. Działalność możesz zawiesić (łącznie najwyżej na 6 miesięcy), ale okres zawieszenia nie wlicza się do wymaganych 12 miesięcy. Przerwy z powodu choroby wliczają się tylko do 90 dni łącznie. Przez te 12 miesięcy nie możesz też podjąć zatrudnienia.
Czy można połączyć dotację z PUP i pożyczkę BGK?
Nie na to samo przedsięwzięcie. Działalność finansowana pożyczką nie może być jednocześnie finansowana z innych środków publicznych, więc trzeba wybrać jedną ścieżkę.
Bibliografia
- Ustawa z dnia 20 marca 2025 r. o rynku pracy i służbach zatrudnienia.
- Rozporządzenie MRPiPS z dnia 21 listopada 2025 r. (Dz.U. 2025 poz. 1645).
- Ustawa o rehabilitacji zawodowej i społecznej oraz zatrudnianiu osób niepełnosprawnych.
- Oficjalna strona BGK: Pożyczka na samozatrudnienie (program „Pierwszy biznes – Wsparcie w starcie”).