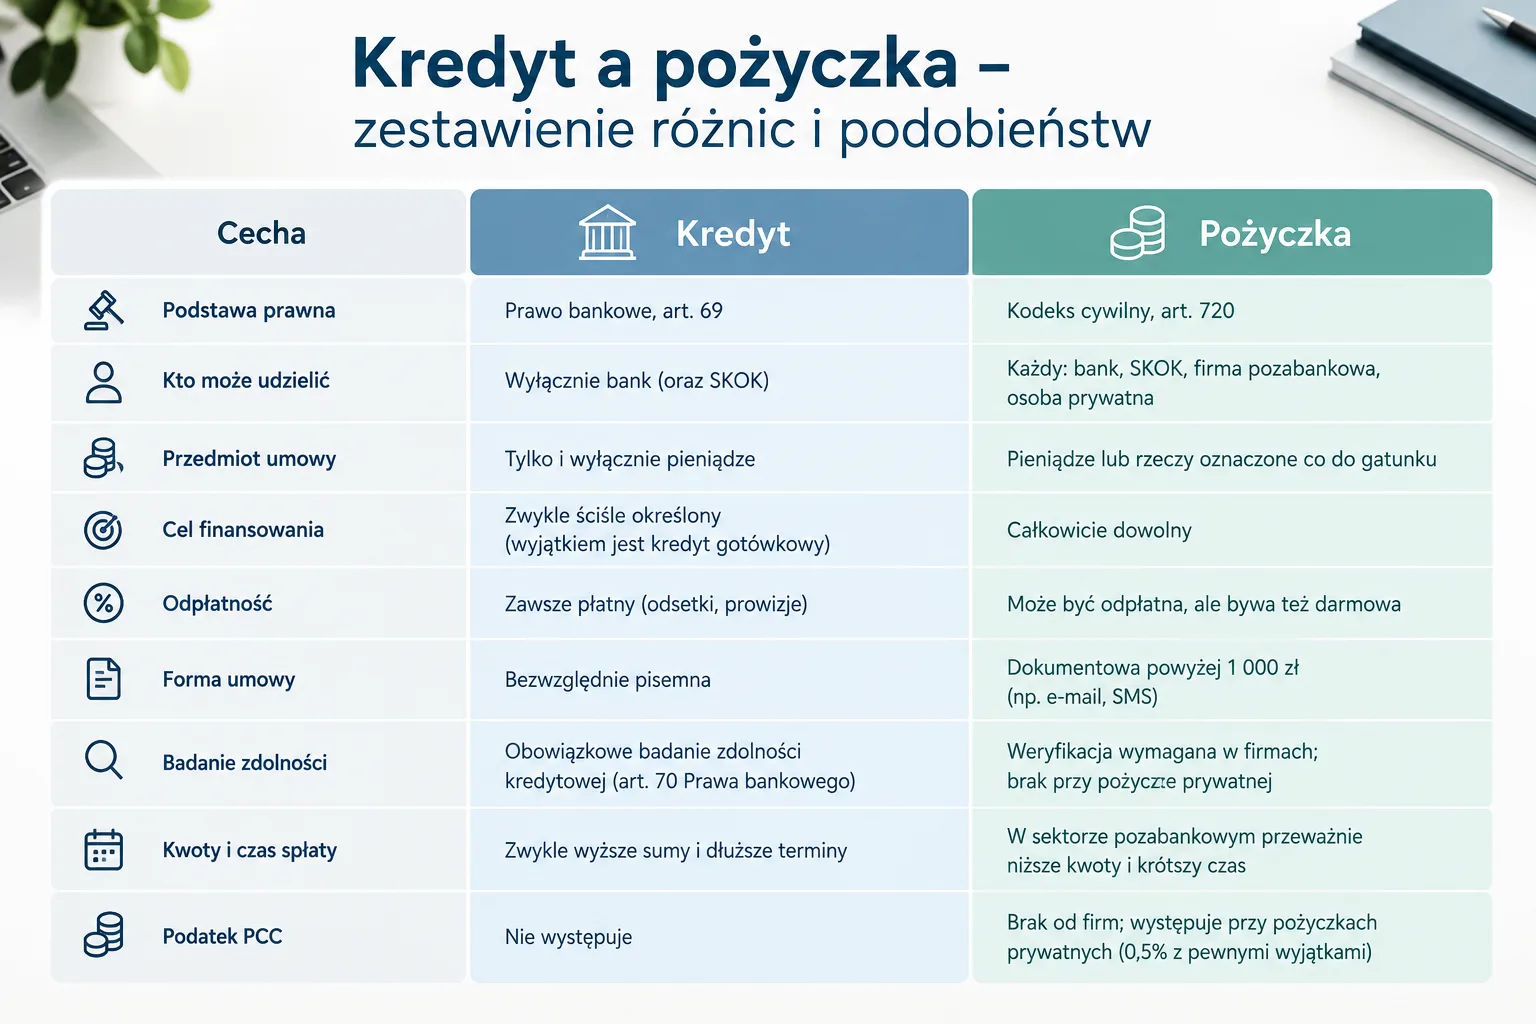
Choć potocznie mówimy o nich niemal tak samo, z prawnego punktu widzenia kredyt i pożyczka to dwie całkowicie odrębne umowy. Kredytu udzieli Ci wyłącznie bank (na podstawie Prawa bankowego) albo SKOK swoim członkom (na podstawie ustawy o SKOK-ach). Zawsze będą to pieniądze, za których pożyczenie instytucja pobierze opłatę. Pożyczkę z kolei może dać Ci absolutnie każdy: od banku, przez firmę pozabankową, aż po znajomego z pracy. Pożyczyć można też rzeczy oznaczone co do gatunku (np. cukier czy opał), a pożyczka może być nieodpłatna. Na pytanie o formalną różnicę prawo daje więc bardzo jednoznaczną odpowiedź.
Czy kredyt i pożyczka to to samo? Wyjaśniamy różnicę prawną
Czy kredyt i pożyczka to to samo? Nie. Biorąc kredyt, ustalasz z bankiem, że udostępni Ci określoną kwotę na konkretny cel, a Ty oddasz wykorzystaną kwotę w ustalonych terminach, z odsetkami i prowizją (mówi o tym art. 69 Prawa bankowego). Przy pożyczce sprawa wygląda inaczej: pożyczkodawca po prostu przenosi na Ciebie własność gotówki lub rzeczy, a Ty zobowiązujesz się oddać w przyszłości dokładnie tyle samo pieniędzy lub rzeczy tego samego rodzaju (art. 720 Kodeksu cywilnego).
Dla Ciebie jako konsumenta liczy się jednak przede wszystkim to, czy pożycza Ci ktoś, kto robi to zawodowo. Jeśli tak (bank, SKOK, firma pożyczkowa), obie umowy są kredytem konsumenckim i chroni Cię ta sama ustawa. Jeśli pożycza Ci znajomy albo rodzina, obowiązuje tylko Kodeks cywilny, bez ochrony konsumenckiej, za to często z podatkiem PCC (zwolnienia opisujemy niżej).
Czy pożyczka powyżej 1 000 zł wymaga papierowej umowy?
W wielu poradnikach wciąż można spotkać informację, że pożyczka powyżej 1 000 zł wymaga tradycyjnej, papierowej umowy. To nieaktualne podejście. Od września 2016 roku przepisy wymagają jedynie zachowania formy dokumentowej. W praktyce oznacza to, że wystarczy wiadomość e-mail, SMS lub ustalenia na komunikatorze, jeśli jasno określają strony oraz warunki umowy. Inaczej jest, gdy pożyczasz jako konsument od banku, SKOK-u lub firmy pożyczkowej: umowa o kredyt konsumencki (także umowa pożyczki) powinna być zawarta w formie pisemnej (art. 29 ust. 1 ustawy o kredycie konsumenckim), a umowa kredytu bankowego na piśmie (art. 69 ust. 2 Prawa bankowego). Bank może przy tym zawrzeć umowę w postaci elektronicznej, która spełnia wymóg formy pisemnej (art. 7 Prawa bankowego).
Pożyczka gotówkowa w banku a kredyt gotówkowy – gdzie leży różnica?
Skoro banki mogą udzielać zarówno kredytów, jak i pożyczek pieniężnych, to czy „pożyczka gotówkowa” w banku jest czymś gorszym lub droższym niż „kredyt gotówkowy”? Absolutnie nie. Często ta różnica istnieje tylko w głowach działów marketingu, które szukają chwytliwych nazw dla swoich produktów.
Żeby mieć 100% pewności, co tak naprawdę podpisujesz, spójrz na nagłówek umowy („umowa kredytu” czy „umowa pożyczki”) oraz przywołane artykuły prawne. Z punktu widzenia Twojego bezpieczeństwa nie ma to jednak większego znaczenia: w banku obie te opcje dają Ci pełną ochronę konsumencką, 14 dni na rozmyślenie się i prawo do wcześniejszej spłaty bez zbędnych przeszkód.
Różne ustawy, ale prawa konsumenta dokładnie te same
Dopóki pożyczasz pieniądze na prywatne cele od podmiotu, który robi to zawodowo, umowa do kwoty 255 550 zł jest co do zasady kredytem konsumenckim (wyjątki wymienia art. 4 ustawy o kredycie konsumenckim, np. pożyczka bez odsetek i bez żadnych kosztów).
Co to oznacza dla Ciebie w praktyce?
- Zawsze musisz dostać czytelny formularz informacyjny przed podpisaniem dokumentów.
- Kredytodawca ma ustawowy obowiązek ocenić Twoją zdolność kredytową.
- Masz 14 dni na odstąpienie od umowy bez podania przyczyny i bez dodatkowych opłat (zapłacisz tylko odsetki za dni, w których korzystałeś z pieniędzy).
- Możesz spłacić dług wcześniej i odzyskać część proporcjonalnie wyliczonych opłat.
- Obowiązują sztywne, ustawowe limity kosztów maksymalnych, a gdy kredytodawca naruszy wskazane w ustawie obowiązki (np. dotyczące treści umowy albo limitu kosztów), możesz skorzystać z tzw. sankcji kredytu darmowego.
Różnice pojawiają się jednak gdzie indziej – w sposobie nadzorowania samych firm pożyczkowych. I to warto prześwietlić jeszcze zanim złożysz podpis.
Kto pilnuje rynku i jak weryfikować pożyczkodawcę
| Typ instytucji | Kto sprawuje nadzór | Gdzie to sprawdzisz | Co musisz wiedzieć |
|---|---|---|---|
| Bank | Pełny nadzór KNF | Oficjalna lista banków KNF | Udziela pożyczek i kredytów pod ścisłą kontrolą |
| SKOK | Nadzór KNF | Rejestr SKOK na stronie KNF | Finansuje wyłącznie swoich członków |
| Firma pożyczkowa | Rejestr i nadzór KNF, ochrona praw: UOKiK | Rejestr Instytucji Pożyczkowych KNF | Daje tylko pożyczki; bez wpisu do rejestru nie może legalnie działać |
| Osoba prywatna | Brak zewnętrznego nadzoru | nie dotyczy | Obowiązuje Kodeks cywilny i podatek PCC |
Wskazówka: Sprawdzenie firmy zajmie Ci niespełna minutę. Wystarczy wpisać jej NIP lub nazwę do rejestru instytucji pożyczkowych KNF i dla pewności rzucić okiem na listę ostrzeżeń publicznych KNF.
Przeliczamy konkretne liczby: ile naprawdę kosztuje 10 000 zł na rok?
Żeby pokazać Ci realną różnicę w kosztach, przygotowaliśmy przykładową symulację dla pożyczki w wysokości 10 000 zł na okres 12 miesięcy. W zestawieniu porównujemy przykładową, rynkową ofertę bankową z maksymalnym poziomem kosztów dopuszczalnych przez prawo (zgodnie z art. 36a ustawy o kredycie konsumenckim oraz art. 359 § 2¹ Kodeksu cywilnego) przy dwóch poziomach stóp procentowych NBP: obecnej stopie referencyjnej 3,75% (obowiązującej od 5 marca 2026 r.) oraz przy założeniu jej wzrostu do 5,0%.
Uwaga: Przyjęta w przykładzie oferta bankowa (oprocentowanie 10% + 5% prowizji) stanowi hipotetyczny model reprezentatywny bazujący na średnich warunkach rynkowych kredytów gotówkowych. Należy pamiętać, że ustawowe limity kosztów obowiązują w jednakowym stopniu zarówno banki, jak i instytucje pozabankowe – różnica wynika z praktyki rynkowej i oceny ryzyka.
Porównanie kosztów 10 000 zł na 12 miesięcy
| Scenariusz | Kluczowe założenia | Całkowity koszt w zł |
|---|---|---|
| Kredyt w banku | Oprocentowanie 10%, prowizja 5% | ok. 1 050 zł |
| Pożyczka (max ustawowy, stopa NBP 3,75%) | Odsetki 14,5%, koszty pozaodsetkowe 2 000 zł | ok. 2 800 zł |
| Pożyczka (max ustawowy, stopa NBP 5,0%) | Odsetki 17%, koszty pozaodsetkowe 2 000 zł | ok. 2 945 zł |
Zdolność kredytowa, BIK i wymóg formalności
Bank bada zdolność kredytową szczegółowo (art. 70 Prawa bankowego): chce potwierdzenia dochodu, sprawdza BIK i liczy, ile zostaje Ci po opłaceniu wydatków i rat. Decyzja trwa od kilkunastu minut do kilku dni. Firma pożyczkowa także musi przeanalizować Twoją sytuację – często wykorzystując automatyczną weryfikację konta bankowego (np. przez usługę Kontomatik).
Czy firmy pozabankowe zgłaszają dane do BIK?
Tak, rzetelne firmy pożyczkowe wymieniają informacje z BIK oraz biurami informacji gospodarczej (jak BIG InfoMonitor). Warto też wiedzieć, że seria krótkich pożyczek branych jedna po drugiej może budzić wątpliwości banku w trakcie analizy zdolności i historii kredytowej, podczas gdy jedno solidnie spłacone zobowiązanie jest przez instytucje finansowe oceniane znacznie neutralniej.
Pożyczanie od znajomych i rodziny: co mówi prawo?
Biorąc pieniądze od krewnego lub znajomego, zawierasz klasyczną pożyczkę z Kodeksu cywilnego. Ponieważ ta osoba nie zajmuje się tym zawodowo, nie chronią Cię przepisy konsumenckie. Nie ma tu formularzy informacyjnych czy ustawowego prawa do rozmyślenia się w 14 dni. Obowiązują za to limity z Kodeksu cywilnego: odsetki maksymalne (art. 359 § 2¹) i limit kosztów pozaodsetkowych (art. 720²).
Pojawiają się za to dwa ważne wymogi:
- Powyżej 1 000 zł musisz zachować formę dokumentową (np. e-mail, SMS albo podpisana umowa). Brak tej formy nie unieważnia pożyczki, ale utrudnia jej udowodnienie w sporze.
- Podatek PCC – od pożyczki prywatnej powyżej 1 000 zł biorący pożyczkę płaci 0,5% podatku od czynności cywilnoprawnych i składa deklarację w urzędzie skarbowym w ciągu 14 dni od zawarcia umowy. Pożyczka pieniężna od najbliższej rodziny (małżonek, dzieci, wnuki, rodzice, dziadkowie, rodzeństwo, pasierb, ojczym, macocha) jest zwolniona, ale powyżej 36 120 zł tylko wtedy, gdy zgłosisz ją w urzędzie skarbowym w ciągu 14 dni i dostaniesz pieniądze przelewem albo przekazem pocztowym. Bez tego w razie kontroli stawka może wynieść 20%. Teściowie należą do I grupy podatkowej, więc pożyczka od nich jest zwolniona tylko do 36 120 zł (licząc z innymi pożyczkami i darowiznami od tej osoby z ostatnich 5 lat).
Kiedy kategorycznie unikać zaciągania długów?
Czasem najlepszą decyzją finansową jest niepodpisywanie żadnej umowy. Wstrzymaj się od decyzji, jeśli:
- Chcesz pożyczyć pieniądze na spłatę innych długów – to prosta droga do niebezpiecznej spirali zadłużenia.
- Brakuje Ci na rachunki kolejny miesiąc z rzędu – w takim wypadku problem leży w budżecie domowym, a pożyczka może go pogłębić.
- Bank odmówił Ci kredytu. Pożyczka pozabankowa jest możliwa, ale to sygnał, żeby wziąć mniej i na krócej, a nie tyle samo gdzie indziej.
FAQ – Najczęściej zadawane pytania
Czy kredyt i pożyczka to dokładnie to samo?
Nie. Kredyt reguluje Prawo bankowe (w SKOK-ach ustawa o SKOK-ach) i udzielają go wyłącznie banki oraz SKOK-i. Pożyczkę reguluje Kodeks cywilny i może jej udzielić każda osoba lub firma (firma pożyczająca konsumentom musi mieć wpis do rejestru instytucji pożyczkowych KNF). Jeśli jednak bierzesz je od firmy lub banku jako konsument, w obu przypadkach chroni Cię ustawa o kredycie konsumenckim.
Czym w skrócie jest pożyczka?
To umowa, w której przekazuje się komuś na własność pieniądze lub rzeczy, a druga strona zobowiązuje się zwrócić dokładnie taką samą ilość. Może być darmowa lub płatna i może jej udzielić każdy.
Czy umowa pożyczki musi mieć formę papierową?
Przy pożyczce prywatnej (np. od znajomego) nie ma takiego wymogu. Dla kwot powyżej 1 000 zł wystarczy tzw. forma dokumentowa, czyli np. potwierdzenie mailowe czy wiadomość SMS. Umowa z bankiem, SKOK-iem lub firmą pożyczkową zawierana przez konsumenta powinna mieć formę pisemną (art. 29 ust. 1 ustawy o kredycie konsumenckim), przy czym bank może ją zawrzeć w postaci elektronicznej.
Czy pożyczka pozabankowa trafia do BIK?
Wiele firm pożyczkowych przekazuje dane do BIK lub biur informacji gospodarczej, więc terminowa spłata buduje historię, a opóźnienia ją psują. Sprawdź w regulaminie, z którymi bazami współpracuje firma.