Kontomatik to polska usługa otwartej bankowości (AISP), która za zgodą klienta przekazuje pożyczkodawcy wybrane dane z konta (np. historię transakcji), aby szybko potwierdzić tożsamość oraz dochód. Usługa działa w trybie tylko do odczytu i nie pozwala zlecić przelewu.
W skrócie – najważniejsze informacje dla wnioskodawców
- Czym jest Kontomatik: To technologia pośrednicząca w bezpiecznej weryfikacji tożsamości oraz ocenie zdolności kredytowej przez otwartą bankowość (PSD2).
- Co widzi pożyczkodawca: Dane właściciela rachunku, numer IBAN, saldo oraz historię transakcji z określonego przedziału czasu (np. 30 lub 90 dni).
- Czego usługa NIE MOŻE zrobić: Nie może wykonać przelewu, pobrać środków z konta, zmienić danych logowania ani uzyskać dostępu do innych rachunków.
- Czas weryfikacji: Cały proces trwa zazwyczaj od 1 do 3 minut i nie wymaga przesyłania papierowych wyciągów czy zaświadczeń o dochodach.
- Alternatywne metody: Jeżeli nie chcesz korzystać z automatycznej weryfikacji, możesz wybrać tradycyjny przelew weryfikacyjny (np. na 1 grosz) lub manualnie przesłać wyciąg z konta w formacie PDF.
Kim jest Kontomatik i dlaczego pojawia się we wniosku o pożyczkę?
Kontomatik to wyspecjalizowany dostawca rozwiązań technologicznych z zakresu otwartej bankowości (Open Banking), działający na rynku finansowym od 2009 roku. Usługa ta należy do polskiej spółki Kontomatik Sp. z o.o. z siedzibą w Warszawie przy ul. Bonifraterskiej 17. Firma pełni funkcję dostawcy usług dostępu do informacji o rachunku (AISP – Account Information Service Provider) i dostarcza architekturę technologiczną dla ponad 150 firm (dane Kontomatika), w tym banków komercyjnych, firm pożyczkowych oraz serwisów faktoringowych w całej Europie.
Kontomatik nie jest firmą pożyczkową ani bankiem – nie udziela kredytów, nie wydaje decyzji odmownych ani nie prowadzi działalności windykacyjnej. Pojawienie się tej nazwy w trakcie składania wniosku oznacza jedynie, że pożyczkodawca korzysta z zewnętrznego narzędzia do automatycznego potwierdzenia danych osobowych i finansowych wnioskodawcy.
Dlaczego na ekranie zgody lub potwierdzeniu pojawia się „Kontomatik UAB”?
Część użytkowników podczas weryfikacji dostrzega nazwę Kontomatik UAB. Jest to litewska spółka z tej samej grupy kapitałowej, która posiada licencję instytucji płatniczej wydaną przez Bank Litwy (Lietuvos bankas). Na mocy przepisów Unii Europejskiej licencja ta jest paszportowana do Polski i innych krajów członkowskich UE. Spółka podlega przepisom dyrektywy o usługach płatniczych (PSD2) i nadzorowi Banku Litwy, a działalność w Polsce zgłosiła KNF w trybie notyfikacji (2019 r.).
Rola w procesie przetwarzania danych (RODO)
W rozumieniu Rozporządzenia o Ochronie Danych Osobowych (RODO):
- Pożyczkodawca jest Administratorem Danych Osobowych (ADO) – to on określa cele i sposoby przetwarzania informacji oraz podejmuje decyzję kredytową.
- Kontomatik jest odrębnym (samodzielnym) administratorem danych pobranych z Twojego konta – przetwarza je na podstawie umowy i Twoich zgód, a następnie przekazuje pożyczkodawcy.
Po co pożyczkodawca sprawdza Twoje konto?
Głównym powodem stosowania automatycznej weryfikacji przez konto są wymogi prawne oraz dążenie do skrócenia czasu wydania decyzji pożyczkowej.
1. Obowiązek prawny identyfikacji klienta (Ustawa AML)
Zgodnie z Ustawą z dnia 1 marca 2018 r. o przeciwdziałaniu praniu pieniędzy oraz finansowaniu terroryzmu (AML), każda instytucja pożyczkowa ma prawny obowiązek zweryfikować tożsamość klienta przed nawiązaniem relacji biznesowej. Pobranie danych właściciela rachunku z systemu bankowości elektronicznej pomaga potwierdzić, że osoba składająca wniosek nie podszywa się pod kogoś innego.
2. Ocena zdolności kredytowej (Ustawa o kredycie konsumenckim)
Artykuł 9 Ustawy o kredycie konsumenckim nakłada na kredytodawców obowiązek oceny zdolności kredytowej (dla firm pożyczkowych zasady doprecyzowuje art. 9a). Weryfikacja przez konto pozwala ocenić realne możliwości finansowe wnioskodawcy na podstawie jego aktualnych wpływów i wydatków.
| Cechy weryfikacji | Metoda tradycyjna (Skan / Wyciąg PDF) | Automatyczna weryfikacja (Kontomatik) |
|---|---|---|
| Czas trwania | Od kilku godzin do 2 dni roboczych | Od 1 do 3 minut |
| Ryzyko pomyłki / fałszerstwa | Wysokie (możliwość edycji dokumentów) | Niskie (dane pobierane bezpośrednio z banku) |
| Formalności | Pobieranie plików, pobieranie zaświadczeń | Jednorazowa autoryzacja w bankowości |
| Wpływ na decyzję | Wymaga ręcznej analizy analityka | Natychmiastowa analiza algorytmiczna |
Jakie dane trafiają do pożyczkodawcy?
Zakres przekazywanych danych jest ściśle ograniczony i zależy od treści zgody, jaką akceptujesz przed przejściem do banku. Usługa działa wyłącznie w granicach przyznanych uprawnień.
Szczegółowy zestaw danych i zakres dostępu
| Kategoria danych | Czy jest przekazywana? | Po co pożyczkodawcy te dane? | Uwagi techniczne i prawne |
|---|---|---|---|
| Imię i nazwisko | TAK | Weryfikacja tożsamości (zgodność z wnioskiem) | Eliminacja prób podszywania się |
| Adres zamieszkania | TAK (jeśli udostępnia bank) | Potwierdzenie adresu zamieszkania | Zależne od standardu API danego banku |
| Numer rachunku (IBAN) | TAK | Wskazanie konta do wypłaty pożyczki | Chroni przed wypłatą na cudze konto |
| Saldo rachunku | TAK | Ocena aktualnej płynności finansowej | Stan z momentu wykonywania weryfikacji |
| Historia transakcji | TAK | Ocena dochodów, stałych zobowiązań i rat | Zakres ustala pożyczkodawca w treści zgody. |
| Login i hasło do banku | NIE | Niewymagane | Zwykle wpisujesz je na stronie banku; gdy API banku nie działa, Kontomatik może poprosić o nie w swoim widżecie |
| Zlecanie przelewów | NIE | Brak możliwości | Usługa AIS nie posiada funkcji płatniczych |
| Oszczędności / Lokaty | NIE | Brak dostępu | Zakres zależy od zgody i od tego, co udostępnia bank |
Czego szukają algorytmy w historii transakcji?
Algorytmy oceny ryzyka analizują historię finansową pod kątem:
- Regularnych wpływów: wynagrodzenie, emerytura, świadczenia socjalne, dochód z działalności.
- Stałych obciążeń: czynsz, rachunki, spłaty rat w innych bankach lub firmach pożyczkowych.
- Wskaźników ryzyka: wpisy o zajęciach egzekucyjnych/komorniczych czy nieudane próby obciążeń.
Czy to bezpieczne? Fakty, ryzyka i sygnały ostrzegawcze
Proces weryfikacji za pośrednictwem otwartej bankowości opiera się na wymogach dyrektywy PSD2, w tym na silnym uwierzytelnianiu klienta (SCA – Strong Customer Authentication).
Mechanizmy bezpieczeństwa
- Brak dostępu do poświadczeń: Przy połączeniu przez API banku logujesz się na stronie banku, więc Kontomatik ani pożyczkodawca nie widzą Twojego hasła. Jeśli API nie działa, Kontomatik może poprosić o dane logowania w swoim widżecie i według jego deklaracji nie przechowuje potem hasła.
- Szyfrowanie połączenia: Całość transmisji danych jest szyfrowana (TLS).
- Brak możliwości zmian: Połączenie służy wyłącznie do odczytu danych.
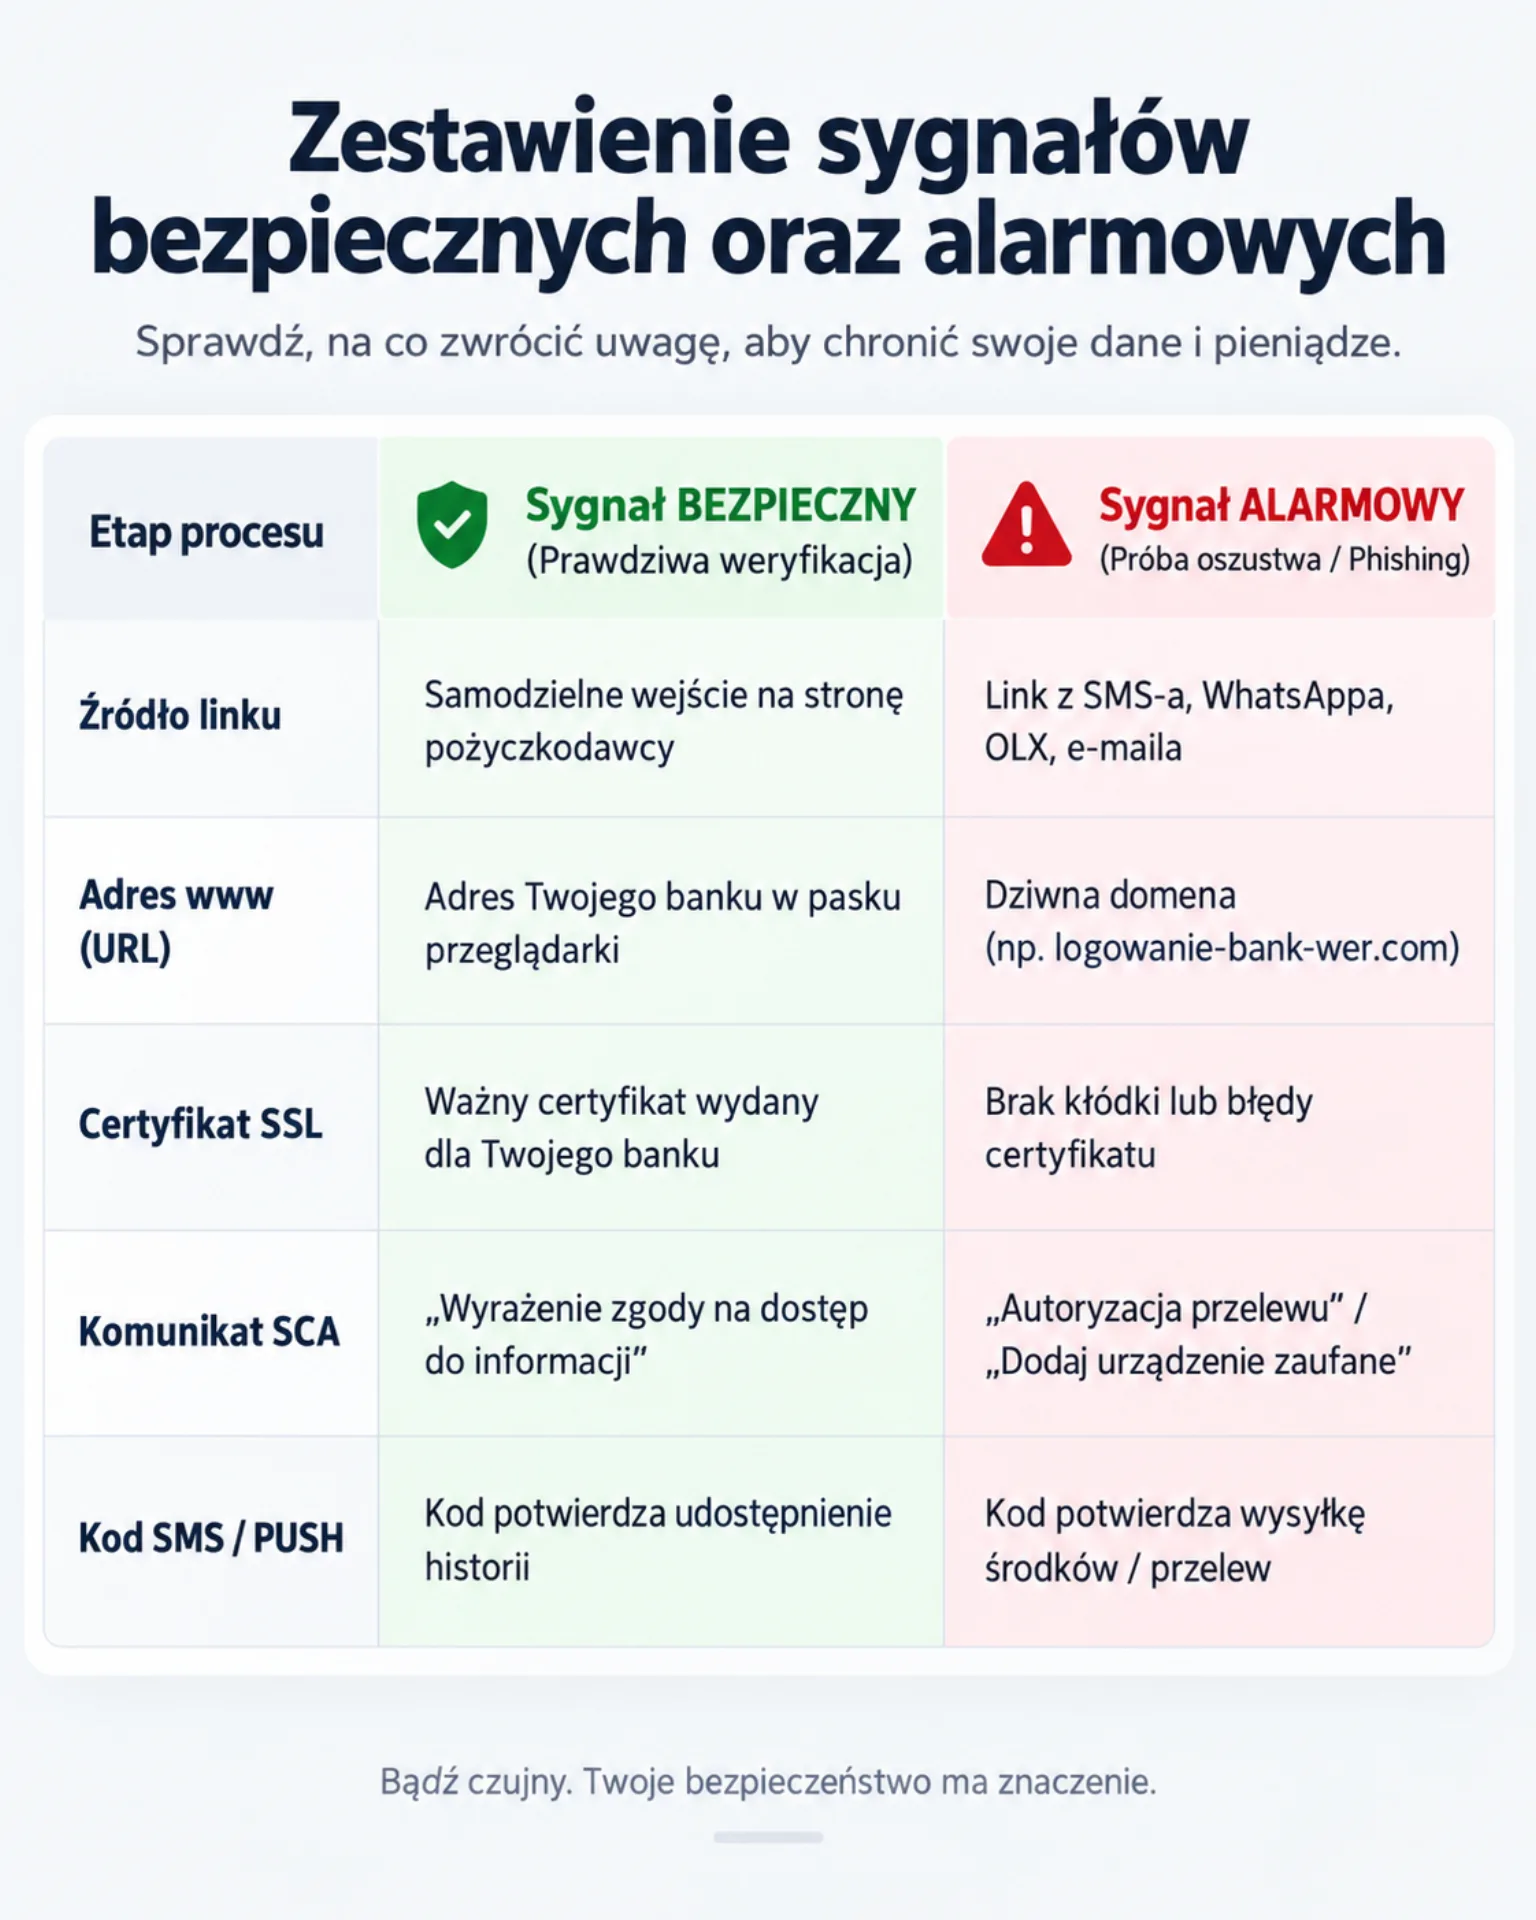
Jak odróżnić bezpieczną weryfikację od próby phishingu?
O ile sama technologia Kontomatik jest bezpieczna, o tyle cyberprzestępcy mogą tworzyć fałszywe strony imitujące procesy weryfikacyjne.
Zestawienie sygnałów bezpiecznych oraz alarmowych
Co zrobić w przypadku wykrycia oszustwa?
Jeśli podałeś dane logowania na podejrzanej stronie:
- Natychmiast skontaktuj się z infolinią swojego banku i zastrzeż dostęp do bankowości internetowej.
- Zgłoś incydent do CERT Polska (na stronie incydent.cert.pl ).
- Zastrzeż swój numer PESEL w aplikacji mObywatel lub serwisie Obywatel.gov.pl.
Weryfikacja krok po kroku
Cała procedura weryfikacji danych została zaprojektowana tak, aby sprowadzić formalności do minimum.
- Wybór banku: Na ekranie wniosku wybierasz ikonę banku, w którym posiadasz swoje główne konto osobiste (na które wpływa dochód).
- Przekierowanie do bankowości: System bezpiecznie przekierowuje Cię na oficjalną stronę logowania Twojego banku lub otwiera aplikację mobilną.
- Logowanie: Logujesz się swoimi standardowymi danymi (login, hasło / biometria).
- Ekran zgody: Bank wyświetla szczegółowe podsumowanie zgody: nazwę podmiotu (Kontomatik / Kontomatik UAB) oraz zakres wnioskowanych danych.
- Autoryzacja (SCA): Potwierdzasz zgodę kodem SMS, PIN-em lub powiadomieniem PUSH w aplikacji bankowej.
- Powrót do wniosku: Po autoryzacji następuje automatyczny powrót na stronę pożyczkodawcy z komunikatem o zakończeniu weryfikacji.
Obsługiwane banki i rozwiązywanie problemów
Usługa Kontomatik obsługuje zdecydowaną większość banków komercyjnych oraz wybranych dostawców usług płatniczych w Polsce.
Lista obsługiwanych instytucji (stan na 2026 r.)
- PKO Bank Polski / Inteligo
- Bank Pekao S.A.
- mBank
- ING Bank Śląski
- Santander Bank Polska
- BNP Paribas
- Alior Bank
- Millennium Bank
- VeloBank
- Citi Handlowy
- Revolut (wybrane usługi)
Co zrobić, gdy weryfikacja nie działa?
- Problem z brakiem przekierowania: Wyłącz blokowanie wyskakujących okienek (Pop-up block) w przeglądarce.
- Błąd połączenia: Bank może w danym momencie prowadzić prace serwisowe. Odczekaj kilkanaście minut i spróbuj ponownie.
- Konto firmowe lub wspólne: Weryfikacja automatyczna działa najlepiej na indywidualnych kontach osobistych.
Jak cofnąć zgodę i usunąć swoje dane?
Dostęp do Twojego konta, który przyznajesz Kontomatikowi, ma charakter jednorazowy lub okresowy (zgodnie z rozporządzeniem delegowanym Komisji UE 2022/2360 dostęp AIS bez ponownej autoryzacji SCA może trwać maksymalnie do 180 dni).
1. Cofnięcie zgody w aplikacji bankowej
Możesz w dowolnym momencie odwołać uprawnienia dla dostawcy zewnętrznego (TPP):
- PKO BP (Iko / Ipko): Ustawienia → Usługi powiązane / Dostęp TPP.
- mBank: Moje finanse → Dostęp do konta → Usługi otwartej bankowości.
- ING Bank Śląski: Profile / Ustawienia → Uprawnienia i zgody → Otwarta bankowość.
- Santander: Ustawienia → Zgody i uprawnienia → Dostawcy zewnętrzni.
2. Usunięcie danych u pożyczkodawcy
Na mocy art. 17 RODO masz prawo złożyć wniosek o usunięcie swoich danych osobowych („prawo do bycia zapomnianym”). Pamiętaj jednak, że pożyczkodawca ma prawny obowiązek przechowywać część danych (np. historię weryfikacji tożsamości) przez 5 lat od zakończenia stosunków gospodarczych (art. 49 ust. 1 ustawy AML).
Alternatywy dla weryfikacji przez konto
Jeśli z jakichkolwiek przyczyn nie chcesz korzystać z automatycznej weryfikacji otwartej bankowości, możesz wybrać inne ścieżki potwierdzenia tożsamości.
Porównanie dostępnych metod weryfikacji wnioskodawcy
| Metoda weryfikacji | Czas realizacji | Co analizuje firma? | Wymagania | Wady i ograniczenia |
|---|---|---|---|---|
| Kontomatik (Open Banking) | 1–3 minuty | Dane osobowe + historia transakcji | Dostęp do bankowości internetowej | Wymaga zgody na wgląd w transakcje |
| Przelew weryfikacyjny (1 gr / 1 zł) | Od 15 min do 1 dnia | Dane nadawcy przelewu | Własne konto bankowe | Wyższa czasochłonność |
| Skan / Wyciąg PDF | Od kilku godzin do 24h | Historia wpłat na dokumencie | Plik PDF pobrany z banku | Ryzyko odmowy przy błędnym pliku |
| Selfie + Skan dowodu | 5–15 minut | Weryfikacja biometryczna twarzy | Smartfon z aparatem fotograficznym | Nie weryfikuje dochodu (wymaga zaświadczeń) |
FAQ – Najczęściej zadawane pytania
Czy Kontomatik jest bezpieczny?
Tak, usługa Kontomatik jest bezpieczna, o ile korzystasz z niej bezpośrednio na stronie pożyczkodawcy, na którą wszedłeś samodzielnie. Kontomatik sp. z o.o. jest wpisana do prowadzonego przez KNF rejestru dostawców świadczących wyłącznie usługę dostępu do informacji o rachunku, a litewska Kontomatik UAB ma licencję Banku Litwy. Dostęp do Twojego konta odbywa się wyłącznie w trybie do odczytu, bez możliwości dokonywania przelewów. Największym zagrożeniem nie jest sama technologia, lecz próby podszywania się pod nią przez cyberprzestępców na fałszywych stronach.
Jakie dane pobiera Kontomatik z mojego konta?
Kontomatik pobiera dane osobowe posiadacza rachunku (imię, nazwisko, adres), numer konta IBAN, aktualne saldo oraz historię transakcji z określonego przedziału czasu (najczęściej z ostatnich 30 do 90 dni). Dane te służą wyłącznie do potwierdzenia tożsamości oraz wyliczenia Twojej zdolności kredytowej. Pożyczkodawca nie dostaje Twoich haseł logowania, a usługa nie ma wglądu w inne produkty bankowe, o ile nie wyrazisz na to odrębnej zgody.
Jakie banki obsługuje Kontomatik?
System obsługuje zdecydowaną większość banków komercyjnych w Polsce, w tym m.in.: PKO BP, mBank, ING Bank Śląski, Santander Bank Polska, Pekao S.A., Alior Bank, Millennium, VeloBank, BNP Paribas oraz Revolut. Aktualna lista instytucji jest zawsze prezentowana na ekranie wyboru banku w trakcie składania wniosku. Jeśli Twojego banku nie ma na liście, możesz skorzystać z alternatywnych metod weryfikacji, np. przelewu groszowego.
Czy Kontomatik oferuje pożyczki?
Nie, Kontomatik nie udziela pożyczek ani kredytów. Jest to wyłącznie firma technologiczna, dostarczająca rozwiązanie weryfikacji otwartej bankowości dla banków, firm pożyczkowych i instytucji finansowych. Umowę pożyczkową zawierasz bezpośrednio z wybranym pożyczkodawcą, a nie z firmą Kontomatik.
Co to jest Kontomatik UAB i dlaczego pojawia się w banku?
Kontomatik UAB to litewska spółka należąca do tej samej grupy kapitałowej, posiadająca licencję instytucji płatniczej nadzorowaną przez Bank Litwy (Lietuvos bankas). Na mocy prawa Unii Europejskiej licencja ta jest paszportowana do kilkunastu państw, w tym do Polski. Nazwa tej spółki na ekranie autoryzacji w Twoim banku oznacza, że dane pobiera licencjonowany dostawca usługi dostępu do informacji o rachunku.
Jak długo pożyczkodawca ma dostęp do mojego konta?
To zależy od zgody, którą akceptujesz: dostęp może być jednorazowy albo wielokrotny (wtedy Kontomatik może pobierać dane do 4 razy na dobę przez maksymalnie 180 dni). Przy dostępie jednorazowym połączenie zostaje zamknięte po pobraniu danych. Firma nie ma stałego wglądu w Twoje konto w czasie rzeczywistym po zakończeniu procedury weryfikacji.