Kredyt konsolidacyjny to produkt finansowy polegający na połączeniu kilku istniejących zobowiązań w jeden nowy kredyt z pojedynczą ratą miesięczną. Głównym celem konsolidacji jest obniżenie bieżącego obciążenia budżetu. Mniejsza rata wynika jednak zazwyczaj z wydłużenia okresu spłaty, co podnosi całkowity koszt odsetkowy. Przy konsolidacji przysługuje Ci prawo do proporcjonalnego zwrotu prowizji i ubezpieczeń z wcześniej spłaconych umów.
Najważniejsze fakty o konsolidacji w pigułce
- Co łączy: Kredyty gotówkowe, ratalne, samochodowe, karty kredytowe, limity w koncie oraz pożyczki pozabankowe.
- Główna zaleta: Odczuwalne zmniejszenie miesięcznej raty oraz jeden termin płatności.
- Główna wada: Wyższy całkowity koszt kredytu wynikający z dłuższego okresu odsetkowego.
- Wymagania: Zdolność kredytowa oraz brak poważnych opóźnień w BIK.
- Ukryty plus: Prawo do odzyskania części prowizji i ubezpieczenia ze spłaconych przed terminem umów.
Jak działa konsolidacja krok po kroku
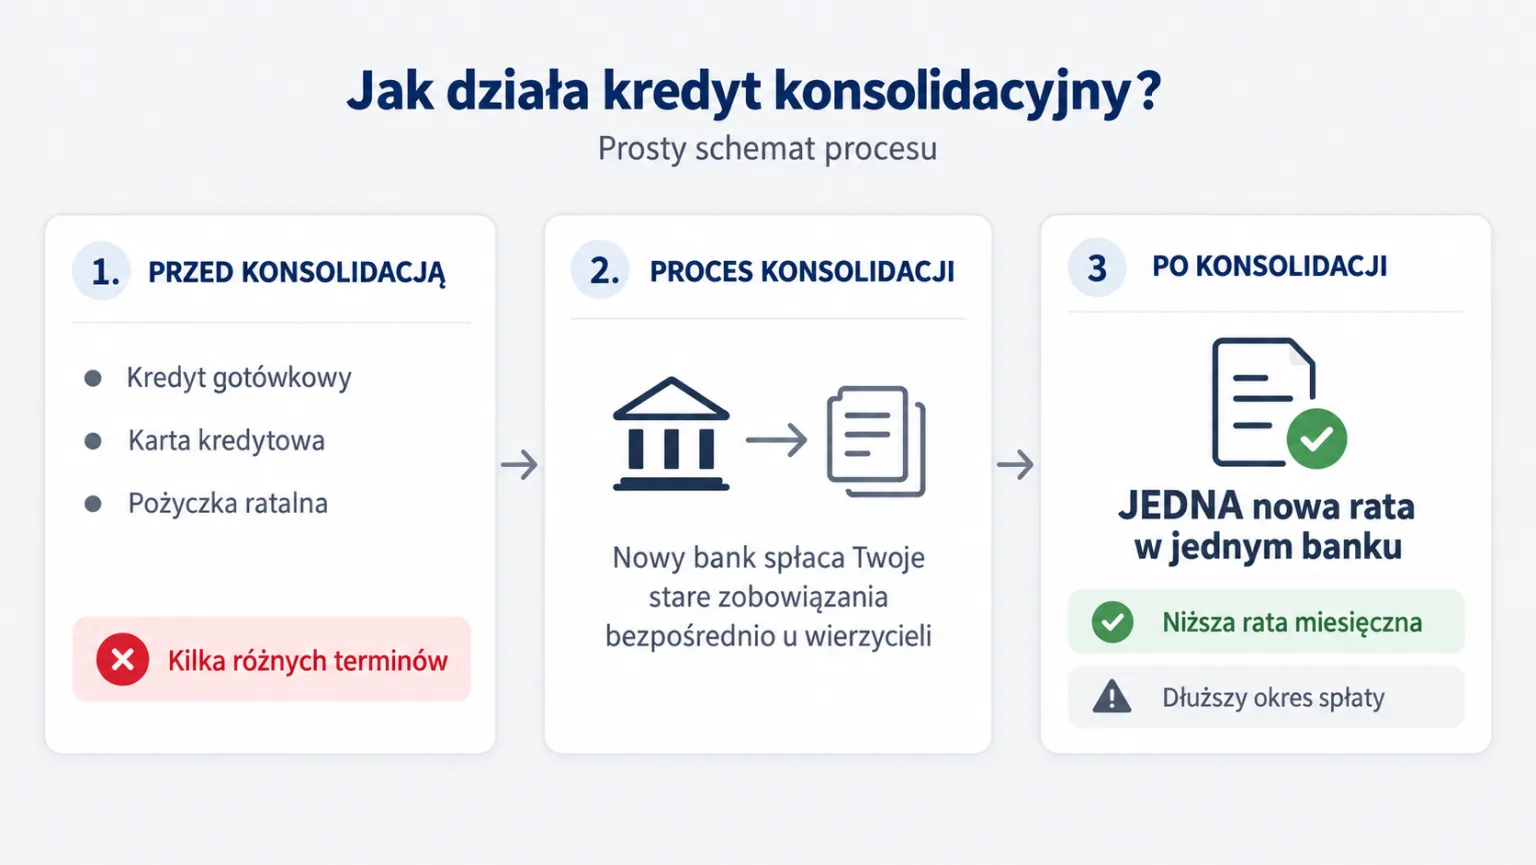
Główna różnica między konsolidacją a zwykłym kredytem gotówkowym polega na tym, że pieniądze z nowego kredytu w większości nie trafiają na Twoje konto. Nie musisz więc samodzielnie chodzić od banku do banku i spłacać poszczególnych rat. Nowy bank bierze cały ten proces na siebie – przelewa środki bezpośrednio do Twoich dotychczasowych wierzycieli i spłaca Twoje stare długi. Jeśli wnioskujesz o dodatkową gotówkę na własne potrzeby, tylko ta nadwyżka zostanie wysłana na Twój osobisty rachunek.
Samo połączenie długów w jedną ratę przebiega w kilku prostych etapach:
- Inwentaryzacja długów: Zbierasz dokumenty dotyczące zobowiązań, które chcesz połączyć – numery rachunków do spłaty, umowy oraz aktualne zaświadczenia o saldzie zadłużenia z dotychczasowych banków czy firm pożyczkowych.
- Ocena zdolności i analiza BIK: Nowy bank bada Twoje dochody, stałe koszty utrzymania oraz historię terminowych spłat zarejestrowaną w Biurze Informacji Kredytowej (BIK).
- Podpisanie umowy: Po pozytywnej decyzji ustalacie ostateczne warunki: łączną kwotę kredytu, nowe oprocentowanie, ewentualną prowizję oraz długość okresu spłaty.
- Bezpośrednia spłata zobowiązań: Bank przelewa wyznaczone kwoty bezpośrednio na rachunki techniczne Twoich starych kredytów, pożyczek czy kart kredytowych, całkowicie je spłacając.
- Zamknięcie starych umów: Dotychczasowi wierzyciele wystawiają potwierdzenia całkowitej spłaty i zamykają spłacone kredyty i pożyczki. Kartę kredytową i limit w koncie zwykle trzeba wypowiedzieć osobno, bo spłata zadłużenia nie kończy umowy. Ty zaczynasz spłacać już tylko jedną, wybraną ratę w nowym banku.
Zobacz naszą ofertę: Pożyczka konsolidacyjna 2026 – co to jest, dla kogo i jak działa?
Dodatkowa gotówka na dowolny cel przy konsolidacji
Większość instytucji pozwala dołączyć do wniosku konsolidacyjnego prośbę o dodatkową gotówkę na dowolny cel. Jeśli Twoja zdolność kredytowa na to pozwala, bank wypłaci różnicę bezpośrednio na Twoje konto osobiste. Pamiętaj jednak, że każda dodatkowa kwota to zwiększenie kapitału i wyższe odsetki przez cały okres kredytowania.
Konsolidacyjny a gotówkowy: czym się różnią?
Choć z prawnego punktu widzenia kredyt konsolidacyjny do 255 550 zł jest kredytem konsumenckim (ustawa z dnia 12 maja 2011 r. o kredycie konsumenckim), a zabezpieczony hipoteką kredytem hipotecznym (ustawa z dnia 23 marca 2017 r. o kredycie hipotecznym), to w celach i mechanice występują zasadnicze różnice.
Porównanie kredytu konsolidacyjnego i gotówkowego
| Cecha | Kredyt konsolidacyjny | Standardowy kredyt gotówkowy |
|---|---|---|
| Główny cel | Spłata istniejących zobowiązań finansowych | Dowolny cel konsumpcyjny |
| Adresat przelewu | Rachunki techniczne dotychczasowych wierzycieli | Rachunek osobisty kredytobiorcy |
| Dokumentacja | Dokumenty potwierdzające dochód + zaświadczenia o saldach długów | Dokumenty potwierdzające dochód |
| Oprocentowanie | Często niższe niż na kartach czy w chwilówkach | Zależne od standardowej oferty banku |
| Wpływ na zdolność | Obniża miesięczne obciążenie (zwiększa zdolność) | Dodaje nową ratę (zmniejsza zdolność) |
Które zobowiązania można połączyć w jeden kredyt?
W ramach kredytu konsolidacyjnego możesz połączyć m.in.:
- Kredyty gotówkowe i ratalne (np. za sprzęt AGD/RTV),
- Karty kredytowe (spłata wykorzystanego limitu),
- Limit w rachunku oszczędnościowo-rozliczeniowym (debet),
- Kredyty samochodowe,
- Pożyczki pozabankowe (chwilówki i pożyczki ratalne) – akceptowane przez wybrane banki.
Czego z reguły nie skonsolidujesz?
Banki z reguły nie konsolidują zaległości podatkowych (US), zaległych składek ZUS, zadłużeń alimentacyjnych, zaległości czynszowych oraz długów będących już na etapie egzekucji komorniczej.
Kredyt konsolidacyjny hipoteczny – wariant dla większych kwot
Przy bardzo wysokich sumach zobowiązań – w tym zwłaszcza przekraczających ustawowy limit kredytu konsumenckiego wynoszący 255 550 zł (art. 3 ust. 1 UKK) – uzyskanie standardowej konsolidacji gotówkowej bywa utrudnione lub niedostępne z uwagi na wymogi zdolności kredytowej i politykę ryzyka banków.
Alternatywą staje się wówczas kredyt konsolidacyjny hipoteczny. Zabezpieczenie na nieruchomości pozwala zazwyczaj na znaczne wydłużenie okresu spłaty (często do 20–25 lat) oraz uzyskanie z reguły niższego oprocentowania niż przy produktach gotówkowych (ze względu na niższe ryzyko dla banku).
Pamiętaj jednak o ryzyku: przy braku spłaty bank może zaspokoić swoje roszczenia z nieruchomości w drodze egzekucji komorniczej. Co więcej, chociaż miesięczna rata będzie niższa, rozłożenie spłaty na tak długi okres (np. 20 lat) znacząco podnosi łączną sumę odsetek i całkowity koszt kredytu.
Jakie warunki trzeba spełnić, aby otrzymać konsolidację?
Bank sprawdza przede wszystkim:
- Czysta lub stabilna historia w BIK: Brak bieżących zaległości w spłatach. Opóźnienia przekraczające 30-60 dni w większości przypadków dyskwalifikują wniosek w banku.
- Udokumentowany dochód: Akceptowane są umowy o pracę, stałe emerytury/renty, staże czy dochody z działalności gospodarczej.
- Wskaźnik DSTI (debt service to income): Suma wszystkich Twoich miesięcznych rat po konsolidacji nie może przekroczyć limitu relacji rat do dochodu, który każdy bank ustala sam (Rekomendacja T KNF).
Ile naprawdę kosztuje niższa rata? Porównujemy 3 konkretne przykłady
Obniżenie miesięcznej raty brzmi kusząco, ale warto pamiętać o jednej zasadzie: niższa rata często wynika z wydłużenia okresu spłaty. To oznacza, że choć co miesiąc w Twoim portfelu zostaje więcej gotówki, to całkowity koszt kredytu płaconego przez dłuższy czas zwykle rośnie. Aby pokazać Ci, jak to wygląda w rzeczywistości, przygotowaliśmy prostą symulację. Przeanalizowaliśmy 3 popularne życiowe scenariusze i sprawdziliśmy, o ile spada miesięczny ciężar spłaty oraz jak zmienia się całkowita kwota oddawana do banku po połączeniu kilku starych długów w jeden.
Stan początkowy (przed konsolidacją)
| Zobowiązanie | Saldo do spłaty | Oprocentowanie nominalne | Pozostało rat | Rata miesięczna | Odsetki do końca |
|---|---|---|---|---|---|
| Kredyt gotówkowy | 25 000 zł | 11,0% | 36 | 818 zł | 4 465 zł |
| Karta kredytowa | 8 000 zł | 14,5% (max) | 24 | 386 zł | 1 259 zł |
| Pożyczka pozabankowa | 7 000 zł | 14,5% (max) | 12 | 630 zł | 563 zł |
| RAZEM | 40 000 zł | — | — | 1 834 zł | 6 287 zł |
Stan po konsolidacji (kwota 42 000 zł uwzględniająca 5% prowizji, oprocentowanie 10,5%)
| Wariant okresu | Nowa rata | Obniżka raty (%) | Koszt łączny (odsetki + prowizja) | Wzrost kosztu vs dziś |
|---|---|---|---|---|
| Konsolidacja na 60 mies. (5 lat) | 903 zł | -52% | 14 165 zł | ok. 2x więcej |
| Konsolidacja na 84 mies. (7 lat) | 708 zł | -63% | 19 484 zł | ok. 2,7x więcej |
| Konsolidacja na 120 mies. (10 lat) | 567 zł | -70% | 28 000 zł | ok. 3,9x więcej |
Wniosek z analizy: Konsolidacja na 10 lat obniża ratę z 1 900 zł do zaledwie 567 zł (zyskujesz 1 333 zł wolnej gotówki co miesiąc). Kosztem tej płynności jest jednak wzrost całkowitej sumy odsetek i prowizji z 7 239 zł do aż 28 000 zł. Każde 100 zł obniżki raty zwiększa finalny koszt zobowiązania.
Wady konsolidacji, o których warto wiedzieć
- Złudzenie mniejszego długu: Niższa rata sprawia wrażenie, że dług zmalał. W rzeczywistości kwota do spłaty pozostała taka sama albo wzrosła o nową prowizję i odsetki za dłuższy okres spłaty.
- Nowa prowizja od łącznej sumy: Nowy bank nalicza prowizję i ubezpieczenie od całej skonsolidowanej kwoty (np. od 40 000 zł), a nie od pojedynczych małych długów.
- Pułapka otwartych kart i limitów: Jeśli po spłacie karty kredytowej przez bank nie wypowiesz umowy karty, limit znowu będzie do Twojej dyspozycji.
Zwrot kosztów ze starych kredytów po konsolidacji
Przedterminowa spłata kredytów przez nowy bank nakłada na dotychczasowych wierzycieli konkretny obowiązek prawny. Zgodnie z art. 49 Ustawy o kredycie konsumenckim oraz wyrokiem TSUE z 11 września 2019 r. (C-383/18, Lexitor) w przypadku wcześniejszej spłaty kredytu konsumenckiego, kredytodawca jest zobowiązany do proporcjonalnego obniżenia i zwrotu wszystkich kosztów kredytu za okres, o który skrócono czas trwania umowy.
O czym musisz pamiętać?
- Zwrot obejmuje prowizję za udzielenie kredytu oraz składki na ubezpieczenie za niewykorzystany okres.
- Rozliczenie powinno nastąpić automatycznie w ciągu 14 dni od spłaty, jednak w praktyce warto złożyć pisemny wniosek o rozliczenie do każdego ze starych banków.
- Przy spłacie kredytu po 12 z planowanych 48 miesięcy, przy rozliczeniu liniowym odzyskasz ok. 75% pobranej z góry prowizji (36 z 48 miesięcy).
Kiedy konsolidacja to zły pomysł?
Choć połączenie rat potrafi uratować domowy budżet, konsolidacja nie zawsze jest opłacalnym rozwiązaniem. Są momenty, w których decyzja o nowym kredycie może przynieść więcej szkody niż pożytku.
Oto sytuacje, w których warto powstrzymać się od podpisania umowy:
- Do końca spłaty zostało Ci tylko kilka miesięcy: Jeśli jesteś już na finiszu spłacania starego zobowiązania, „wrzucenie” go do nowego, długoterminowego kredytu konsolidacyjnego nie ma sensu. Zamiast szybko zamknąć stary dług, będziesz dopłacać do niego odsetki przez kolejne lata.
- Masz darmowe raty 0%: Jeśli kupiłeś sprzęt na prawdziwe raty 0%, nie opłaca się wcielać ich do płatnego kredytu konsolidacyjnego. Przekształcisz w ten sposób darmowe zobowiązanie w takie, od którego bank naliczy odsetki i prowizje.
- Masz już duże opóźnienia lub komornika: Banki nie udzielają kredytów konsolidacyjnych osobom z bardzo złą historią w BIK czy egzekucją komorniczą. Uważaj w takich sytuacjach na prywatne firmy oferujące „konsolidację bez BIK za opłatą wstępną”.
- Nie planujesz zmienić nawyków finansowych: Konsolidacja ma dać Ci oddech, ale nie rozwiąże problemu, jeśli po spłacie kart kredytowych i limitów w kontach nie zamkniesz ich, lecz zaczniesz ponownie z nich korzystać. To najprostsza droga do wpadnięcia w podwójną pętlę zadłużenia.
Alternatywy dla kredytu konsolidacyjnego
Jeśli bank odmówił Ci konsolidacji lub analiza kosztów wykazała, że rozwiązanie to jest nieopłacalne, rozważ inne ścieżki:
Zestawienie alternatywnych metod poradzenia sobie z ratami
| Rozwiązanie | Dla kogo? | Wpływ na BIK | Zalety / ryzyko |
|---|---|---|---|
| Metoda kuli śnieżnej | Osoby z dyscypliną bez nowych kredytów | Neutralny / Pozytywny | Nadpłacanie najmniejszego długu przy płaceniu minimów z pozostałych. Szybko widać efekty, ale zwykle drożej niż metoda lawiny. |
| Metoda Lawiny | Osoby szukające największych oszczędności | Neutralny / Pozytywny | Najpierw nadpłacasz dług o najwyższym oprocentowaniu (np. karty, chwilówki). |
| Restrukturyzacja umowy | Osoby z chwilowymi problemami płynności | Wpis o aneksie w BIK | Wniosek do obecnego banku o wydłużenie okresu lub okresowe wakacje kredytowe. |
| Upadłość konsumencka | Osoby trwale niewypłacalne | Negatywny (wykreślenie po latach) | Ostateczność prawna pozwalająca na umorzenie części lub całości długów przez sąd. |
FAQ – Najczęściej zadawane pytania
Czy opłaca się brać kredyt konsolidacyjny?
Konsolidacja opłaca się wtedy, gdy połączysz bardzo drogie produkty (np. karty kredytowe oprocentowane na poziomie odsetek maksymalnych, dziś 14,5% rocznie czy wysoko oprocentowane pożyczki) w tańszy kredyt bankowy i nie wydłużysz nadmiernie okresu spłaty. Jest też opłacalna jako „koło ratunkowe”, gdy bez obniżenia raty grozi Ci utrata płynności i zaległości wpisywane do BIK.
Jakie są główne minusy kredytu konsolidacyjnego?
Podstawową wadą jest wyższy całkowity koszt kredytu wynikający z dłuższego okresu spłaty odsetek. Do minusów zalicza się również konieczność zapłaty nowej prowizji bankowej od łącznej sumy długów oraz ryzyko ponownego zadłużenia na spłaconych, ale nie zamkniętych kartach kredytowych.
Czy po konsolidacji spłaconych kredytów należy się zwrot prowizji?
Tak, jeśli spłacane zobowiązania są kredytami konsumenckimi. Ich spłata w ramach konsolidacji to spłata kredytu przed terminem. Zgodnie z art. 49 Ustawy o kredycie konsumenckim, dotychczasowi wierzyciele muszą zwrócić Ci proporcjonalną część pobranych z góry prowizji i ubezpieczeń.
Czy kredyt konsolidacyjny można spłacić wcześniej lub nadpłacać?
Tak, kredyt konsolidacyjny możesz w dowolnym momencie nadpłacić lub spłacić w całości przed terminem określonym w umowie. Bank nie może zabronić nadpłat, a każda dodatkowa wpłata zmniejsza kapitał, obniża przyszłe odsetki i, zależnie od umowy, skraca okres spłaty albo obniża ratę. Przy stałym oprocentowaniu bank może pobrać prowizję za wcześniejszą spłatę (maks. 1% albo 0,5% spłacanej kwoty), ale tylko gdy w ciągu 12 miesięcy spłacasz więcej niż trzykrotność przeciętnego wynagrodzenia.
Czym różni się konsolidacja od refinansowania?
Refinansowanie dotyczy przeniesienia jednego zobowiązania do innego banku w celu uzyskania lepszych warunków (np. niższej marży). Konsolidacja polega na połączeniu co najmniej dwóch różnych zobowiązań w jedną nową umowę.
Ile trwa procedura uzyskania kredytu konsolidacyjnego?
W przypadku standardowej konsolidacji gotówkowej proces trwa zazwyczaj kilka dni od momentu dostarczenia kompletnych zaświadczeń o saldach zadłużenia. Przy konsolidacji z zabezpieczeniem hipotecznym procedura może wydłużyć się do 3-6 tygodni.
Bibliografia
- Ustawa z dnia 12 maja 2011 r. o kredycie konsumenckim (Dz.U. 2025 poz. 1362).
- Wyrok Trybunału Sprawiedliwości Unii Europejskiej (TSUE) z dnia 11 września 2019 r. w sprawie C-383/18 (Lexitor).
- Komisja Nadzoru Finansowego (KNF): Rekomendacja T dotycząca dobrych praktyk w zakresie zarządzania ryzykiem detalicznych ekspozycji kredytowych
- UOKiK: Kalkulator i stanowisko w sprawie rozliczenia kosztów przy wcześniejszej spłacie kredytu – knf.gov.pl