Jeśli pożyczasz pieniądze od rodziny lub znajomych, pamiętaj o podatku od czynności cywilnoprawnych (PCC). Standardowa stawka wynosi 0,5% kwoty pożyczki, a cała odpowiedzialność za jej rozliczenie spoczywa na osobie biorącej pożyczkę. Na złożenie deklaracji PCC-3 i zapłatę podatku masz 14 dni od momentu zawarcia umowy.
Wystarczy, że rodzice przekażą Ci ponad 36 120 zł na wkład własny w gotówce zamiast przelewem bankowym, albo że pożyczysz taką kwotę od teściów (którzy nie należą do tzw. grupy zerowej), by trzeba było zapłacić podatek. Poniżej dowiesz się, jak prawidłowo rozliczyć pożyczkę, kiedy nie zapłacisz ani grosza i kiedy grozi 20-procentowa stawka sankcyjna.
W skrócie – najważniejsze zasady PCC od pożyczki
- Stawka podstawowa: 0,5% wartości pożyczki (podstawę opodatkowania oraz kwotę podatku zaokrągla się do pełnych złotych).
- Kto i kiedy płaci: Obowiązek podatkowy ciąży wyłącznie na pożyczkobiorcy; termin wynosi 14 dni od dnia zawarcia umowy.
- Kiedy 0 zł podatku: Pożyczki od najbliższej rodziny (po spełnieniu wymogów formalnych), pożyczki od teściów, zięcia lub synowej do 36 120 zł, inne pożyczki prywatne do 1 000 zł oraz wszelkie pożyczki od banków, SKOK-ów i legalnych firm pożyczkowych.
- Haczyki formalne: Teściowie, zięć i synowa nie należą do grupy zerowej, więc zwolnienie mają tylko do 36 120 zł. Przekazanie gotówki „do ręki” od rodziców powyżej kwoty 36 120 zł bezpowrotnie odbiera prawo do zwolnienia.
- Mijający termin: W przypadku opóźnienia należy jak najszybciej złożyć deklarację PCC-3 i zapłacić podatek z odsetkami za zwłokę oraz dołączyć czynny żal, by uniknąć kary z Kodeksu karnego skarbowego.
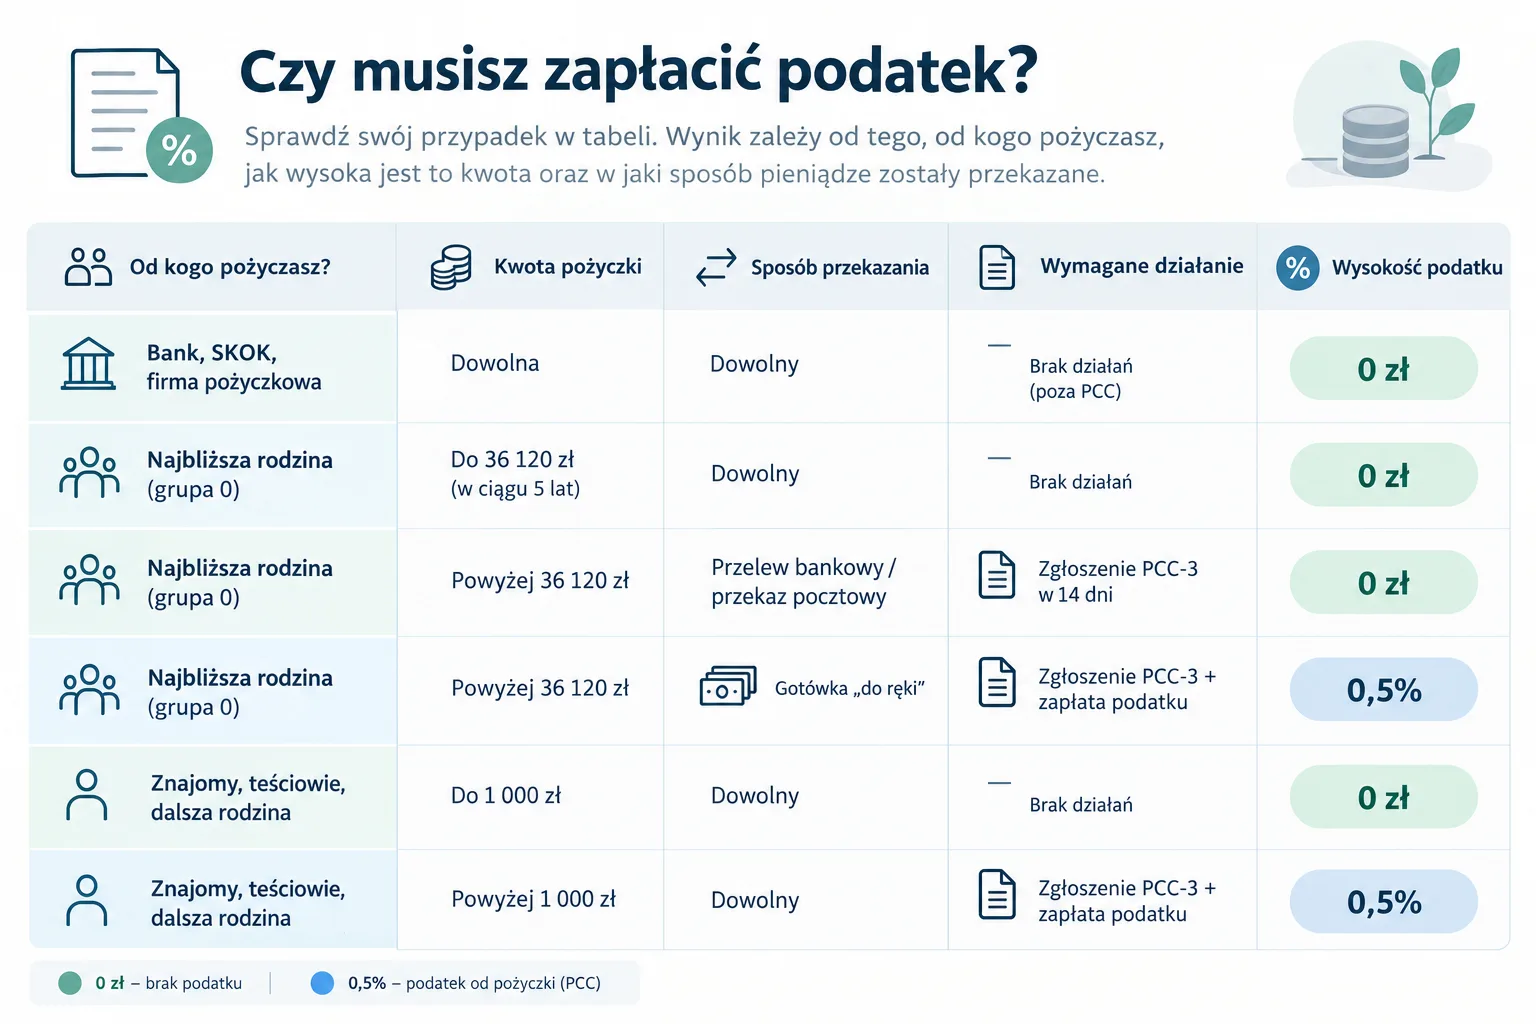
Czy musisz zapłacić podatek?
Zgodnie z art. 4 pkt 7 Ustawy o podatku od czynności cywilnoprawnych (PCC), obowiązek podatkowy ciąży wyłącznie na pożyczkobiorcy. Pożyczkodawca (osoba lub podmiot udzielający środków) nie składa deklaracji PCC-3 i nie płaci z tego tytułu PCC. Obowiązek podatkowy powstaje z chwilą zawarcia umowy pożyczki. Od tego momentu masz nieprzekraczalny termin 14 dni kalendarzowych na złożenie deklaracji PCC-3 do właściwego urzędu skarbowego oraz wpłatę należnego podatku.
Stawka podatku od umowy pożyczki wynosi 0,5% podstawy opodatkowania, którą stanowi kwota lub wartość pożyczki (art. 6 ust. 1 pkt 7 i art. 7 ust. 1 pkt 4 ustawy o PCC).
Zasada zaokrąglania (art. 63 Ordynacji podatkowej):
Podstawę opodatkowania zaokrągla się do pełnych złotych w ten sposób, że końcówki kwot wynoszące mniej niż 50 groszy pomija się, a końcówki kwot wynoszące 50 i więcej groszy podwyższa się do pełnych złotych. Tak samo zaokrągla się kwotę wyliczonego podatku.
Przykład przeliczenia:
Pożyczasz od znajomego kwotę 20 000 zł.
- Podstawa opodatkowania: 20 000 zł
- Obliczenie podatku: 20 000 zł × 0,5% = 100 zł
- Do zapłaty w ciągu 14 dni: 100 zł
Które pożyczki są zwolnione, a które są poza ustawą o PCC?
Nie każda umowa pożyczki oznacza konieczność kontaktowania się z urzędem skarbowym. Przepisy wyraźnie rozdzielają pożyczki na dwie kategorie: te wyłączone z ustawy oraz te zwolnione z podatku.
1. Pożyczki całkowicie wyłączone z PCC (sektor finansowy)
Zgodnie z art. 2 pkt 4 ustawy o PCC, podatkowi nie podlegają czynności cywilnoprawne, jeżeli przynajmniej jedna ze stron z tytułu dokonania tej czynności jest opodatkowana podatkiem od towarów i usług (VAT) lub jest z niego zwolniona.
W praktyce oznacza to, że pożyczki z banków, SKOK-ów oraz rejestrowanych firm pożyczkowych są całkowicie poza zakresem ustawy o PCC. Biorąc pożyczkę w instytucji pożyczkowej lub banku, nie składasz deklaracji PCC-3 ani nie płacisz podatku od czynności cywilnoprawnych. Czym taka umowa różni się od kredytu, wyjaśniamy w tekście Kredyt a pożyczka.
Zobacz ofertę: Pożyczka bez BIK 2026 – szybkie pożyczki online bez sprawdzania historii kredytowej
2. Pożyczki zwolnione z PCC (sektor prywatny)
Ustawa przewiduje zwolnienia przedmiotowe i podmiotowe (art. 9 pkt 10 ustawy o PCC):
- Zwolnienie ze względu na kwotę: Pożyczki do 1 000 zł od osób spoza I grupy podatkowej (znajomych i dalszej rodziny).
- Zwolnienie dla najbliższej rodziny: Pożyczki od grupy zerowej bez limitu kwotowego (po spełnieniu wymogów), a od teściów, zięcia i synowej do 36 120 zł.
- Zwolnienia biznesowe: M.in. pożyczki udzielane spółkom kapitałowym przez ich wspólników.
Pożyczka od rodziny: kto się łapie, próg 36 120 zł i zgłoszenie do US
Pożyczki w rodzinie korzystają ze specjalnych preferencji podatkowych, ale ich zakres zależy od dokładnego stopnia pokrewieństwa. Ustawodawca dzieli rodzinę na trzy kategorie: tzw. grupę zerową (najbliższą), pozostałe osoby z I grupy podatkowej (teściowie, zięć, synowa) oraz dalszą rodzinę.
Kwalifikacja członków rodziny na gruncie ustawy o PCC
| Relacja/Członek rodziny | Grupa w PCC | Zwolnienie z PCC | Warunki zwolnienia |
|---|---|---|---|
| Małżonek, zstępni (dzieci, wnuki, prawnuki) | Grupa Zerowa | TAK | Do 36 120 zł bez formalności; powyżej tej kwoty: przelew bankowy + zgłoszenie PCC-3 w 14 dni. |
| Wstępni (rodzice, dziadkowie, pradziadkowie) | Grupa Zerowa | TAK | Do 36 120 zł bez formalności; powyżej tej kwoty: przelew bankowy + zgłoszenie PCC-3 w 14 dni. |
| Pasierb, rodzeństwo, ojczym, macocha | Grupa Zerowa | TAK | Do 36 120 zł bez formalności; powyżej tej kwoty: przelew bankowy + zgłoszenie PCC-3 w 14 dni. |
| Teściowie, zięć, synowa | I Grupa (poza zerową) | TAK, do 36 120 zł (lub zwolnienie do 36 120 zł) | Zwolnienie z podatku do kwoty 36 120 zł bez konieczności składania deklaracji PCC-3 (limit sumuje się z 5 lat wstecz z tą samą osobą). Nadwyżka ponad limit: podatek 0,5% od całości lub nadwyżki (zgodnie z przepisami). |
| Szwagier, szwagierka, stryj, wuj, ciotka | II Grupa | NIE (jak znajomy) | Zwolnienie tylko do 1 000 zł. Powyżej: podatek 0,5% od całej kwoty. |
| Partner bez ślubu (konkubent) | III Grupa | NIE (jak znajomy) | Zwolnienie tylko do 1 000 zł. Powyżej: podatek 0,5% od całej kwoty. |
Mechanizm zwolnienia dla najbliższej rodziny (Grupa Zerowa)
Aby pożyczka od najbliższej rodziny była całkowicie zwolniona z podatku (0 zł), musisz przestrzegać zasad limitowych i formalnych wynikających z art. 9 pkt 10 lit. b ustawy o PCC:
- Próg kwotowy 36 120 zł – Limit ten odnosi się do łącznej kwoty pożyczek uzyskanych od jednej osoby w roku, w którym nastąpiła ostatnia pożyczka, i w 5 latach poprzedzających ten rok (art. 9 ust. 1 pkt 1 i ust. 2 ustawy o podatku od spadków i darowizn).
- Pożyczki do 36 120 zł – Nie płacisz podatku i nie masz obowiązku składania deklaracji PCC-3 do urzędu skarbowego.
- Pożyczki powyżej 36 120 zł – Są w całości zwolnione z podatku, pod dwoma bezwzględnymi warunkami:
- Złożysz deklarację PCC-3 w terminie 14 dni od dnia zawarcia umowy.
- Udokumentujesz otrzymanie pieniędzy dowodem przekazania na Twój rachunek bankowy, rachunek płatniczy lub przekazem pocztowym.
PCC-3 krok po kroku: jak złożyć deklarację w e-Urzędzie Skarbowym
Złożenie deklaracji PCC-3 nie wymaga wizyty w urzędzie skarbowym. Cały proces można przeprowadzić online przez e-Urząd Skarbowy (podatki.gov.pl).
- Zaloguj się do e-Urzędu Skarbowego: Użyj Profilu Zaufanego, aplikacji mObywatel lub bankowości elektronicznej.
- Wybierz formularz PCC-3: Przejdź do sekcji „Złóż dokument” i wybierz deklarację PCC-3 (sprawdź, czy wypełniasz najnowszą wersję formularza).
- Wypełnij dane wstępne:
- Identyfikator podatkowy: Twój PESEL (lub NIP, jeśli prowadzisz działalność).
- Cel złożenia: Złożenie deklaracji.
- Urząd skarbowy: Wybierz urząd właściwy dla Twojego miejsca zamieszkania.
- Określ przedmiot opodatkowania i treść umowy:
- Zaznacz umowę pożyczki.
- Wskaż zwięzły opis przedmiotu opodatkowania (np. Umowa pożyczki kwoty 20 000 zł zawarta w dniu DD.MM.RRRR r.).
- Wpisz podstawę opodatkowania i oblicz podatek:
- Przy pożyczce opodatkowanej (np. od znajomego) wpisz kwotę pożyczki i wyliczony podatek 0,5%.
- Przy pożyczce od najbliższej rodziny (zwolnionej powyżej 36 120 zł) wypełnij sekcję dotyczącą zwolnień podatkowych na podstawie art. 9 pkt 10 lit. b ustawy o PCC.
- Podpisz i wyślij: Wyślij deklarację i pobierz UPO (Urzędowe Poświadczenie Odbioru).
- Zapłać podatek (jeśli występuje): Wpłatę wykonaj na rachunek urzędu skarbowego, do którego składasz deklarację (PCC nie płaci się na mikrorachunek podatkowy).
Jak legalnie spisać umowę pożyczki?
Umowa pożyczki jest ważna także bez spisania, ale dokument pozwala udowodnić jej zawarcie i warunki przed sądem oraz urzędem skarbowym.
Zgodnie z art. 720 § 2 Kodeksu cywilnego, umowa pożyczki, której wartość przekracza 1 000 zł, wymaga zachowania formy dokumentowej. Forma dokumentowa to nie tylko tradycyjny papierowy dokument z podpisem, ale również wiadomość e-mail, SMS czy ustalenia na komunikatorze, o ile umożliwiają ustalenie osoby składającej oświadczenie.
Kluczowe elementy bezpiecznej umowy pożyczki
| Element umowy | Po co jest potrzebny? | Wzorcowy zapis |
|---|---|---|
| Oznaczenie stron | Identyfikuje pożyczkodawcę i pożyczkobiorcę | Jan Kowalski (PESEL…) oraz Piotr Nowak (PESEL…) |
| Kwota i waluta | Precyzuje wartość przedmiotu umowy | Pożyczkodawca udziela Pożyczkobiorcy pożyczki w kwocie 15 000 PLN. |
| Sposób przekazania | Kluczowy do zwolnienia z PCC w najbliższej rodzinie (powyżej 36 120 zł) | Środki zostaną przekazane przelewem na rachunek bankowy nr… |
| Warunki zwrotu | Chroni przed uznaniem pożyczki za darowiznę | Pożyczkobiorca zobowiązuje się do zwrotu pożyczki do dnia DD.MM.RRRR r. |
| Oprocentowanie | Określa, czy pożyczka jest nieodpłatna | Pożyczka jest nieoprocentowana. / Oprocentowanie wynosi X% w skali roku. |
Co grozi za brak zgłoszenia PCC? Kiedy podatek wynosi 20%
Niezgłoszenie pożyczki w terminie 14 dni wiąże się z ryzykiem finansowym. Ustawa o PCC przewiduje stawkę sankcyjną (art. 7 ust. 5).
Kiedy stosuje się stawkę sankcyjną 20%?
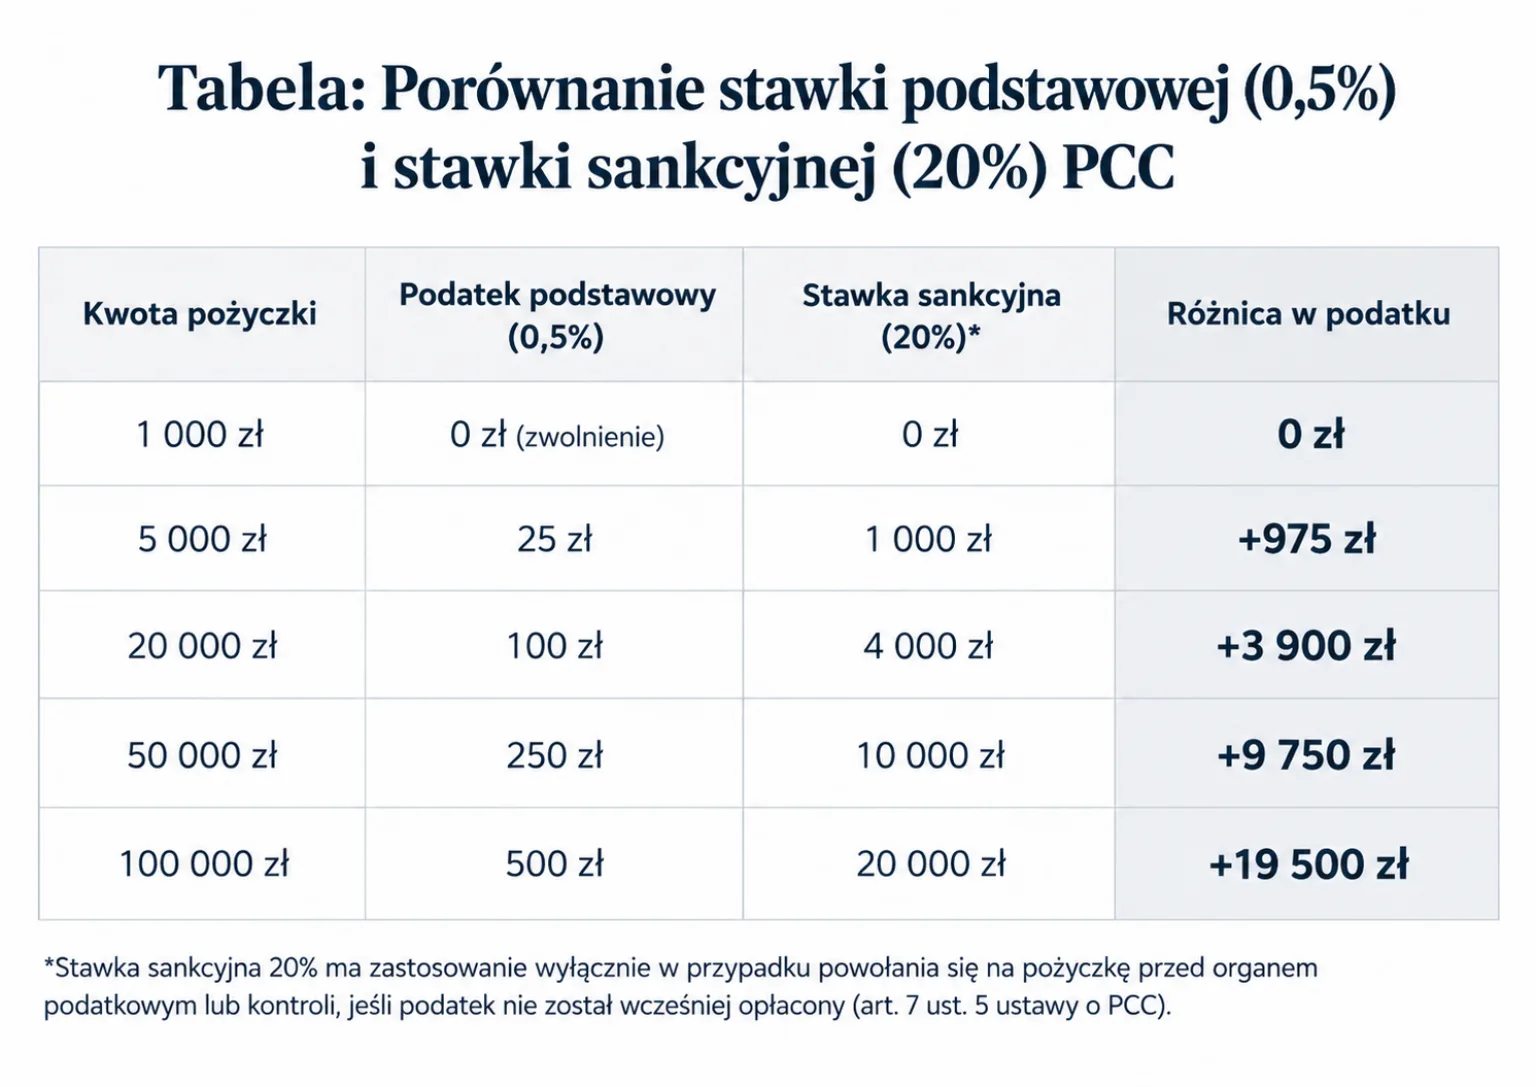
Stawka 20% nie jest nakładana automatycznie za samo spóźnienie. Przepis stosuje się wtedy, gdy pożyczkobiorca powołuje się na fakt zawarcia umowy pożyczki przed organem podatkowym (np. w trakcie czynności sprawdzających, kontroli podatkowej lub postępowania dotyczącego nieujawnionych źródeł przychodu), a należny podatek od tej pożyczki nie został wcześniej zapłacony. Stawka 20% grozi też przy pożyczce od najbliższej rodziny powyżej 36 120 zł, jeśli nie ma dowodu przelewu albo przekazu pocztowego.
Metodologia kalkulacji: Poniższe zestawienie wylicza wartość podstawowego podatku PCC (0,5%) oraz stawki sankcyjnej (20%) dla 5 kwot pożyczek prywatnych po zaokrągleniu do pełnych złotych (zgodnie z art. 63 Ordynacji podatkowej), bez uwzględnienia zmiennych odsetek za zwłokę.
Co zrobić, gdy minął termin 14 dni?
Jeśli zapomniałeś złożyć deklaracji PCC-3 i minął termin 14 dni, wykonaj następujące kroki:
- Złóż deklarację PCC-3 (online lub papierowo) jak najszybciej.
- Zapłać zaległy podatek wraz z odsetkami za zwłokę. Odsetki wyliczysz za pomocą kalkulatora odsetek podatkowych dostępnego na stronie podatki.gov.pl.
- Dołącz tzw. czynny żal na podstawie art. 16 Kodeksu karnego skarbowego. Jest to pismo, w którym zawiadamiasz urząd o popełnionym czynie zabronionym. Aby czynny żal był skuteczny, musi zostać złożony, zanim urząd będzie miał udokumentowaną wiadomość o uchybieniu albo rozpocznie czynności sprawdzające lub kontrolę, a zaległy podatek trzeba zapłacić w całości.
Opisane zasady dotyczą standardowych umów pożyczek prywatnych. Skonsultuj się z doradcą podatkowym lub radcą prawnym, jeśli:
- Pożyczka ma cechy darowizny: Brak określonego terminu zwrotu i brak żądania spłaty może skłonić urząd do zakwalifikowania czynności jako darowizny (co rodzi skutki na gruncie ustawy o podatku od spadków i darowizn).
- Pożyczka pochodzi z zagranicy lub w walucie obcej: Wymaga to przeliczenia według średniego kursu NBP.
- Pożyczka B2B / spółkowa: Transakcje między wspólnikami, spółkami powiązanymi lub w ramach działalności gospodarczej podlegają odrębnym regulacjom (m.in. przepisom o cenach transferowych).
- Tożsamość stron (np. teściowie): Pamiętaj, że przekazanie środków przez teściów bezpośrednio na konto zięcia/synowej traktowane jest jako pożyczka spoza grupy zerowej: zwolnienie obejmuje tylko 36 120 zł, powyżej tej kwoty trzeba zapłacić 0,5% podatku.
FAQ – Najczęściej zadawane pytania
Od jakiej kwoty pożyczki płaci się podatek?
Podatek 0,5% płaci się od pożyczek od znajomych lub dalszej rodziny przekraczających 1 000 zł, a od teściów, zięcia i synowej przekraczających 36 120 zł. Przy najbliższej rodzinie (grupa zerowa) podatek wynosi 0 zł bez limitu kwotowego, pod warunkiem przelewu bankowego i zgłoszenia PCC-3 w 14 dni przy kwocie powyżej 36 120 zł.
Czy trzeba zgłaszać pożyczkę do urzędu skarbowego?
Zgłoszeniu na formularzu PCC-3 podlegają wyłącznie pożyczki, od których powstaje podatek, oraz pożyczki od najbliższej rodziny przekraczające 36 120 zł. Pożyczek do 1 000 zł od znajomych oraz pożyczek z banków i firm pożyczkowych nie zgłasza się do urzędu.
Czy pożyczka od znajomego jest opodatkowana?
Tak, jeśli jej kwota przekracza 1 000 zł. Pożyczkobiorca ma obowiązek w ciągu 14 dni od zawarcia umowy złożyć deklarację PCC-3 oraz zapłacić 0,5% podatku od całej kwoty.
Czy od pożyczki z firmy pożyczkowej płaci się podatek?
Nie. Pożyczki udzielane przez legalnie działające firmy pożyczkowe, SKOK-i oraz banki są wyłączone z PCC na podstawie art. 2 pkt 4 ustawy o PCC (są zwolnione z VAT). Klient nie składa PCC-3 ani nie płaci podatku.
Czy zwrot pożyczki trzeba zgłosić do urzędu skarbowego?
Nie. Samo oddanie pożyczonych pieniędzy nie jest czynnością opodatkowaną. Warto jednak zachować potwierdzenie przelewu zwrotnego jako dowód rozliczenia umowy.
Bibliografia
- Ustawa z dnia 9 września 2000 r. o podatku od czynności cywilnoprawnych (t.j. Dz.U. z 2026 r. poz. 191)
- Ustawa z dnia 29 sierpnia 1997 r. – Ordynacja podatkowa (t.j. Dz.U. z 2026 r. poz. 622)
- Ustawa z dnia 10 września 1999 r. – Kodeks karny skarbowy (t.j. Dz.U. z 2025 r. poz. 633)
- Ustawa z dnia 28 lipca 1983 r. o podatku od spadków i darowizn (t.j. Dz.U. z 2026 r. poz. 478 z późn. zm.)
- Ustawa z dnia 23 kwietnia 1964 r. – Kodeks cywilny (t.j. Dz.U. z 2025 r. poz. 1071 z późn. zm.)