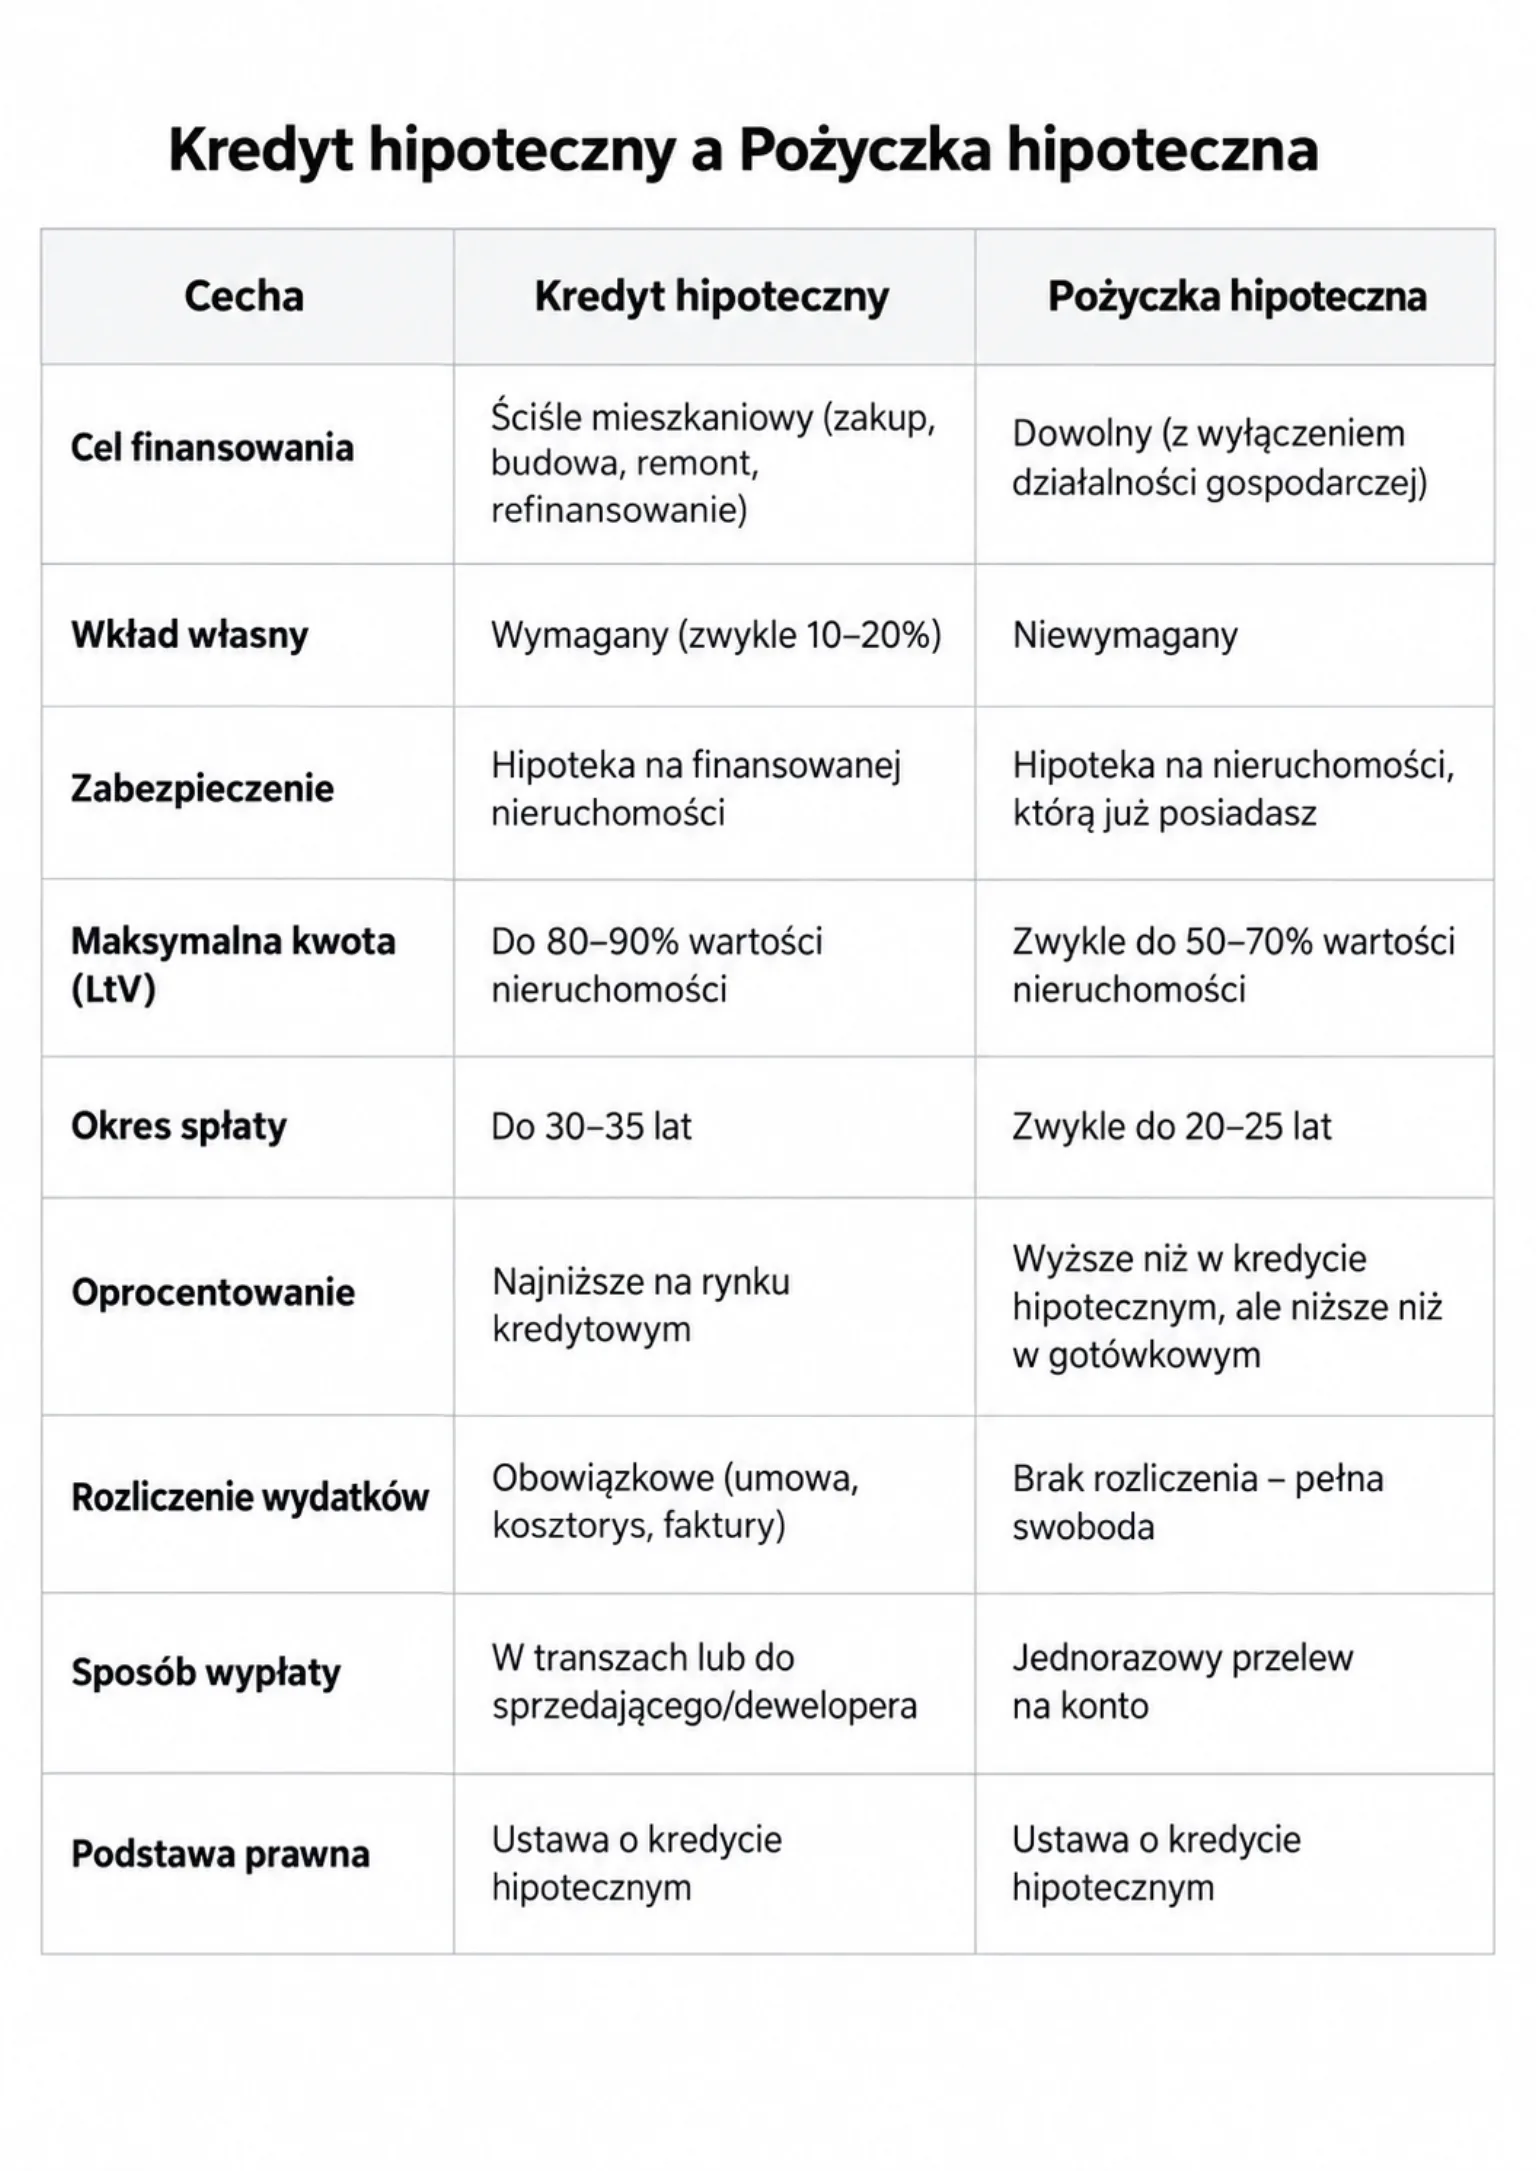
Kredyt hipoteczny to finansowanie celowe (np. na zakup, budowę lub remont nieruchomości), które wymaga wkładu własnego (zwykle 10-20%). Pożyczka hipoteczna pozwala otrzymać gotówkę na dowolny cel bez wkładu własnego, ale pod zabezpieczenie nieruchomości, którą już posiadasz. Oba produkty łączy zabezpieczenie w postaci wpisu do księgi wieczystej oraz ochrona wynikająca z tej samej ustawy o kredycie hipotecznym.
Choć brzmią podobnie i oba produkty są zabezpieczone hipoteką, pożyczka hipoteczna i kredyt hipoteczny to dwa różne produkty bankowe. Różnią się przede wszystkim celem finansowania, wymogiem posiadania wkładu własnego oraz sposobem wypłaty środków.
- Kredyt hipoteczny zaciągasz na konkretny cel mieszkaniowy (zakup mieszkania, budowę domu, gruntowny remont) i musisz wnieść wkład własny (zazwyczaj 10-20%).
- Pożyczkę hipoteczną bierzesz na dowolny cel, bez przedstawiania faktur i bez wkładu własnego – warunkiem jest posiadanie nieruchomości, która posłuży jako zabezpieczenie dla banku.
Oba rozwiązania podlegają pod tę samą ustawę o kredycie hipotecznym i wymagają wpisu w księdze wieczystej. Zazwyczaj pożyczka hipoteczna jest nieco wyżej oprocentowana niż kredyt hipoteczny, ale wyraźnie tańsza niż tradycyjny kredyt gotówkowy.
Jak działa kredyt hipoteczny, a jak pożyczka hipoteczna?
Kredyt hipoteczny jest udzielany na cel ustalony w umowie. Pieniądze rzadko trafiają bezpośrednio na konto kredytobiorcy – bank najczęściej przelewa je sprzedającemu, deweloperowi lub wypłaca w transzach na kolejne etapy budowy bądź remontu. Ze względu na celowy charakter finansowania, musisz udokumentować wydatki (np. kosztorysem, fakturami czy zdjęciami z budowy).
Pożyczka hipoteczna działa na zupełnie innych zasadach: masz już nieruchomość (mieszkanie, dom, działkę budowlaną) i ustanawiasz na niej hipotekę na rzecz banku, aby dostać gotówkę. Środki wpływają bezpośrednio na Twoje konto, a bank nie weryfikuje, na co je wydasz. Pieniądze możesz przeznaczyć na wykończenie domu bez przedstawiania rachunków, zakup auta, sfinansowanie studiów dziecka czy spłatę droższych zobowiązań.
Czy nieruchomość musi należeć wyłącznie do Ciebie?
Nie. Zabezpieczeniem pożyczki hipotecznej może być nieruchomość stanowiąca współwłasność (np. z małżonkiem), a nawet należąca do osób trzecich (np. rodziców). W takim wypadku wszyscy właściciele muszą wyrazić formalną zgodę na ustanowienie hipoteki, a w większości banków – również przystąpić do umowy pożyczki.
Możliwe jest także ustanowienie zabezpieczenia na nieruchomości, która jest już obciążona kredytem hipotecznym (o ile jej wartość na to pozwala), jednak dostępna kwota będzie odpowiednio niższa, a część banków udziela takiej pożyczki tylko wtedy, gdy wcześniejszy kredyt hipoteczny jest w tym samym banku.
Ważne: Wspólnym mianownikiem obu produktów jest wpis do księgi wieczystej. W razie braku spłaty zobowiązania, bank może dochodzić zaspokojenia z nieruchomości bez względu na to, czyją stała się własnością, i z pierwszeństwem przed wierzycielami osobistymi właściciela.
Kredyt i pożyczka hipoteczna a prawa konsumenta – co mówi ustawa
Z punktu widzenia polskiego prawa zarówno kredyt hipoteczny, jak i pożyczka hipoteczna, to produkty regulowane przepisami ustawy z dnia 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami. Różnice wynikają z wewnętrznych polityk banków, a nie z poziomu ochrony prawnej.
Co to oznacza w praktyce dla Ciebie?
- Formularz informacyjny (ESIS): Zanim podpiszesz umowę, bank musi przekazać Ci standardowy formularz czytelnie prezentujący wszystkie koszty, marże i przykładową wysokość rat.
- Czas na decyzję: Decyzja kredytowa razem z formularzem informacyjnym wiąże bank przez co najmniej 14 dni, a w tym czasie bank nie może wymagać od Ciebie ostatecznej decyzji.
- Prawo do odstąpienia: Masz 14 dni od dnia zawarcia umowy na odstąpienie od niej bez podawania przyczyny.
- Wcześniejsza spłata: Masz prawo spłacić część lub całość zobowiązania przed terminem. Przy zmiennym oprocentowaniu bank może pobrać rekompensatę tylko za spłatę w ciągu 36 miesięcy od zawarcia umowy (maksymalnie 3% spłacanej kwoty i nie więcej niż odsetki za rok). Przy okresowo stałym oprocentowaniu rekompensata jest możliwa przez cały okres stałej stopy, ale nie może przekroczyć kosztów banku bezpośrednio związanych ze spłatą.
Zobacz: Wcześniejsza spłata kredytu: jak odzyskać prowizję i ile zyskasz
(Uwaga: Kredyty i pożyczki hipoteczne zostały wyłączone z ustawy o kredycie konsumenckim w lipcu 2017 r.)
Ile możesz pożyczyć? Wartość nieruchomości a zdolność kredytowa
Maksymalna kwota, jaką uzyskasz, zależy od dwóch czynników: wartości nieruchomości pod zabezpieczenie oraz Twojej zdolności kredytowej. Bank zawsze przyjmie niższą z tych wartości. Wskaźnik określający stosunek kwoty kredytu do wartości zabezpieczenia to LtV (Loan to Value):
- Przy kredycie hipotecznym na zakup mieszkania Rekomendacja S KNF przewiduje finansowanie do 80% wartości nieruchomości, a do 90%, gdy część kredytu powyżej 80% jest dodatkowo zabezpieczona (np. ubezpieczeniem niskiego wkładu).
- Przy pożyczce hipotecznej banki zwykle pożyczają wyraźnie mniej niż przy kredycie na zakup.
Przykład: Jeśli posiadasz wolne od obciążeń mieszkanie o wartości 600 000 zł, to przy wskaźniku LtV na poziomie 50-70% możesz ubiegać się o pożyczkę hipoteczną w wysokości od 300 000 zł do 420 000 zł (pod warunkiem, że posiadasz odpowiednie dochody).
Symulacja kosztów: 150 000 zł w 6 wariantach
Poniższe zestawienie pokazuje symulację rat i łącznych odsetek dla kwoty 150 000 zł przy założeniu stałej stopy procentowej. Porównujemy kredyt hipoteczny na remont (7%), pożyczkę hipoteczną (8,5%) oraz tradycyjny kredyt gotówkowy (11%).
Przyjęte oprocentowanie ma charakter przykładowy i służy wyłącznie do porównania kosztów poszczególnych form finansowania. Nie stanowi odzwierciedlenia konkretnych ofert bankowych ani średniego oprocentowania całego rynku. Wyniki symulacji zależą od przyjętych parametrów, w tym okresu spłaty, oprocentowania i dodatkowych opłat. Rzeczywiste warunki kredytowania mogą się różnić w zależności od banku, zdolności kredytowej klienta i rodzaju zabezpieczenia. W wariancie uwzględniającym prowizję w wysokości 5% przyjęto, że jej kwota jest doliczana do kwoty kredytu. Oznacza to, że finansowana suma obejmuje zarówno potrzebne środki, jak i prowizję, co wpływa na wysokość rat oraz łączny koszt odsetek.
| Wariant finansowania | Rata miesięczna | Łączne odsetki (i prowizja) |
|---|---|---|
| Kredyt hipoteczny na remont (7%, 10 lat) | ok. 1 742 zł | ok. 59 000 zł |
| Kredyt hipoteczny na remont (7%, 15 lat) | ok. 1 348 zł | ok. 92 700 zł |
| Pożyczka hipoteczna (8,5%, 10 lat) | ok. 1 860 zł | ok. 73 200 zł |
| Pożyczka hipoteczna (8,5%, 15 lat) | ok. 1 477 zł | ok. 115 900 zł |
| Pożyczka hipoteczna (8,5%, 20 lat) | ok. 1 302 zł | ok. 162 400 zł |
| Kredyt gotówkowy (11%, 10 lat) (prowizja 0% / 5%) | ok. 2 066 zł / 2 170 zł | ok. 98 000 zł / 110 300 zł |
Wnioski z wyliczeń
- Ten sam okres = przewaga pożyczki hipotecznej: Przy spłacie rozłożonej na 10 lat pożyczka hipoteczna generuje ok. 73,2 tys. zł odsetek, podczas gdy kredyt gotówkowy kosztuje od 98 do 110 tys. zł (oszczędność rzędu 25-37 tys. zł).
- Samo obniżenie raty kosztuje: Zaciągnięcie pożyczki hipotecznej na 20 lat daje najniższą ratę (1 302 zł), ale koszt odsetkowy rośnie aż do 162,4 tys. zł. To więcej niż łączny koszt kredytu gotówkowego na 10 lat.
- Kredyt celowy pozostaje najtańszy: Na wykończenie lub remont z kosztorysem najbardziej opłaca się wziąć kredyt hipoteczny – przy spłacie przez 15 lat oszczędzasz ponad 23 tys. zł w porównaniu z pożyczką hipoteczną.
Koszty dodatkowe i opłaty początkowe
Poza oprocentowaniem i marżą banku, produkty zabezpieczane hipoteką wiążą się z opłatami początkowymi. Przykładowe wydatki organizacyjne obejmują:
- Operat szacunkowy (wycena nieruchomości przez rzeczoznawcę): od 400 zł do 1 000 zł.
- Wpis hipoteki do księgi wieczystej: opłata sądowa 200 zł.
- Podatek od czynności cywilnoprawnych: 19 zł.
- Ubezpieczenie nieruchomości od ognia i zdarzeń losowych: obowiązkowa składka roczna z cesją na rzecz banku.
- Ubezpieczenie pomostowe: nieco wyższa marża do momentu prawomocnego wpisu hipoteki w sądzie.
Wskazówka: Jeśli potrzebujesz stosunkowo niewielkiej kwoty (np. 20 000 – 30 000 zł), formalności, czas oczekiwania i koszty początkowe pożyczki hipotecznej mogą przewyższyć korzyści z niższego oprocentowania.
Podane kwoty mają charakter orientacyjny i służą do oszacowania początkowych kosztów związanych z ustanowieniem zabezpieczenia hipotecznego; rzeczywiste wydatki mogą się różnić w zależności od banku, rzeczoznawcy i indywidualnych warunków finansowania.
Uważaj na pozabankowe „pożyczki pod zastaw”
Szukając finansowania pod zastaw domu lub mieszkania, możesz natrafić na ogłoszenia firm oferujących „pożyczki pod zastaw nieruchomości bez BIK i badania zdolności”. Zachowaj szczególną ostrożność.
Zgodnie z art. 5 ustawy o kredycie hipotecznym konsumenckich kredytów i pożyczek hipotecznych mogą udzielać wyłącznie banki i SKOK-i. Podmioty pozabankowe często omijają te przepisy, stosując niebezpieczne konstrukcje prawne (np. umowy z przewłaszczeniem na zabezpieczenie lub wymuszając podpisanie umowy „na firmę”, co pozbawia Cię ochrony konsumenckiej). W najgorszym scenariuszu, przy drobnym opóźnieniu w spłacie, można stracić prawo do nieruchomości.
Czerwone flagi, które powinny Cię ostrzec
- Brak weryfikacji w BIK i brak badania zdolności kredytowej przy wysokich kwotach.
- Nacisk na natychmiastowe podpisanie aktu notarialnego.
- Umowa skonstruowana na działalność gospodarczą, mimo że jesteś osobą prywatną.
- Zapisy o przewłaszczeniu nieruchomości lub udzieleniu pełnomocnictwa do jej sprzedaży.
Co wybrać? 5 typowych scenariuszy
| Sytuacja | Rekomendowany wybór | Dlaczego? |
|---|---|---|
| Planujesz remont za 100-200 tys. zł i masz kosztorys | Kredyt hipoteczny na remont | Najniższe oprocentowanie i najniższy koszt całkowity (wymaga rozliczenia faktur). |
| Chcesz odnowić dom bez zbierania rachunków | Pożyczka hipoteczna | Pełna swoboda dysponowania środkami bez przedstawiania kosztorysów. |
| Kupujesz działkę, drugie mieszkanie lub budujesz dom | Kredyt hipoteczny | Finansowanie celowe – wyższy limit LtV, dłuższy okres i niższe oprocentowanie. |
| Konsolidacja kilku droższych kredytów i kart | Pożyczka hipoteczna (przy krótkim okresie) | Pozwala znacząco obniżyć oprocentowanie, ale wymaga dyscypliny, by nie rozciągać długu na 20 lat. |
| Potrzebujesz pilnie 20–40 tys. zł | Kredyt gotówkowy | Brak kosztów operacyjnych, brak wpisu do księgi wieczystej i ekspresowa decyzja. |
FAQ – Najczęściej zadawane pytania
Co jest lepsze: kredyt hipoteczny czy pożyczka hipoteczna?
To zależy od celu. Jeśli kupujesz, budujesz lub remontujesz nieruchomość z kosztorysem, wygrywa kredyt hipoteczny, ponieważ jest wyraźnie tańszy. Jeśli posiadasz już nieruchomość i potrzebujesz większych środków na dowolny cel (bez okazywania faktur), właściwym wyborem będzie pożyczka hipoteczna.
Czy przy pożyczce hipotecznej muszę rozliczać faktury?
Nie. Pożyczka hipoteczna trafia bezpośrednio na Twoje konto bankowe i możesz przeznaczyć ją na dowolne wydatki bez konieczności przedstawiania imiennych rachunków czy faktur.
Czym pożyczka hipoteczna różni się od kredytu gotówkowego?
Pożyczka hipoteczna wymaga zabezpieczenia w postaci wpisu do księgi wieczystej nieruchomości, dzięki czemu ma niższe oprocentowanie i pozwala uzyskać wyższe kwoty na dłuższy czas. Kredyt gotówkowy nie wymaga hipoteki i jest przyznawany znacznie szybciej, ale wiąże się z wyższym oprocentowaniem.
Do jakiej kwoty można otrzymać pożyczkę hipoteczną?
Najczęściej do 50-70% wartości nieruchomości stanowiącej zabezpieczenie, z uwzględnieniem limitów Twojej zdolności kredytowej.
Czy pożyczkę hipoteczną można spłacić wcześniej?
Tak. Przepisy ustawy o kredycie hipotecznym gwarantują prawo do wcześniejszej spłaty. Przy zmiennym oprocentowaniu bank może pobrać rekompensatę tylko w pierwszych 36 miesiącach od zawarcia umowy i nie więcej niż 3% spłacanej kwoty. Przy okresowo stałej stopie rekompensata jest możliwa przez cały okres jej obowiązywania, ale tylko do wysokości kosztów banku bezpośrednio związanych ze spłatą.
Bibliografia i podstawa prawna
- Ustawa z dnia 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (Dz.U. z 2025 r. poz. 720 z późn. zm.)
- Ustawa z dnia 6 lipca 1982 r. o księgach wieczystych i hipotece (Dz.U. z 2026 r. poz. 1066)
- Ustawa z dnia 12 maja 2011 r. o kredycie konsumenckim (Dz.U. z 2025 r. poz. 1362 z późn. zm.)
- Ustawa z dnia 9 września 2000 r. o podatku od czynności cywilnoprawnych (Dz.U. z 2026 r. poz. 191)