Ustawa chroni Cię za każdym razem, gdy jako osoba prywatna bierzesz kredyt lub pożyczkę do 255 550 zł od banku, SKOK-u albo firmy pożyczkowej. Tzw. kredyt konsumencki obejmuje niemal wszystkie popularne produkty: kredyty gotówkowe, raty w sklepach, limity odnawialne, karty kredytowe czy pożyczki pozabankowe. Dopóki zaciągasz zobowiązanie jako osoba prywatna, kredytodawca musi przestrzegać przepisów ustawy – dzięki temu znasz koszty przed podpisaniem umowy i masz konkretne prawa, np. 14 dni na odstąpienie od umowy bez podania przyczyny.
W skrócie – najważniejsze cechy kredytu konsumenckiego
- Limit kwotowy: Do 255 550 zł (lub równowartość tej kwoty w walucie obcej).
- Strony umowy: Kredytobiorcą musi być konsument (osoba fizyczna działająca prywatnie), a kredytodawcą podmiot działający zawodowo (bank, SKOK, instytucja pożyczkowa, sklep).
- Wyłączenia z ustawy: Kredyt hipoteczny, finansowanie firmowe (na działalność gospodarczą) oraz pożyczki prywatne (np. od rodziny czy znajomych).
- Główne prawa konsumenta: 14 dni na odstąpienie od umowy bez podania przyczyny, wcześniejsza spłata z proporcjonalnym zwrotem kosztów, bezpłatny harmonogram spłat na żądanie oraz możliwość skorzystania z sankcji kredytu darmowego.
- Ustawowe limity kosztów: Pozaodsetkowe koszty kredytu nie mogą przekroczyć 10% kwoty kredytu plus 10% w skali roku (przy spłacie w mniej niż 30 dni – 5% kwoty kredytu), a łącznie 45% kwoty kredytu. Odsetki nie mogą przekroczyć dwukrotności sumy stopy referencyjnej NBP i 3,5 punktu procentowego (art. 359 § 2¹ KC).
Kredyt konsumencki – definicja w prostych słowach
Zgodnie z art. 3 Ustawy z dnia 12 maja 2011 r. o kredycie konsumenckim (t.j. Dz.U. 2025 poz. 1362), przez umowę o kredyt konsumencki rozumie się umowę o kredyt w wysokości nie większej niż 255 550 zł albo równowartość tej kwoty w walucie obcej, której kredytodawca w zakresie swojej działalności udziela lub daje przyrzeczenie udzielenia konsumentowi. Aby dana umowa stała się kredytem konsumenckim w świetle prawa, muszą zostać spełnione trzy warunki łącznie:
- Kto udziela: Podmiot profesjonalny prowadzący działalność gospodarczą (bank, SKOK, instytucja pożyczkowa).
- Komu udziela: Konsument, czyli osoba fizyczna dokonująca czynności prawnej niezwiązanej bezpośrednio z jej działalnością gospodarczą lub zawodową (zgodnie z art. 22¹ Kodeksu cywilnego).
- Na jakich warunkach: Kwota finansowania nie przekracza limitu 255 550 zł (wyjątek: kredyt niezabezpieczony hipoteką na remont domu albo mieszkania jest kredytem konsumenckim bez względu na kwotę).
Kredyt „konsumencki” a „konsumpcyjny”
Na co dzień pojęcia te bywają stosowane zamiennie, jednak z punktu widzenia prawa różnica jest zasadnicza. Kredyt konsumpcyjny to termin potoczny i ekonomiczny, określający cel przeznaczenia pieniędzy (bieżące wydatki, sprzęt AGD, wakacje). Kredyt konsumencki to ścisła kategoria prawna, gwarantująca konkretny pakiet praw i nakładająca na kredytodawcę limity opłat.
Finansowanie na cele mieszane i osoby prowadzące JDG
W przypadku osób fizycznych prowadzących jednoosobową działalność gospodarczą (JDG) kluczowy jest cel zaciąganego zobowiązania. Jeśli umowa zostaje zawarta na cele czysto prywatne, zastosowanie ma ustawa o kredycie konsumenckim.
Jeżeli jednak kredyt lub pożyczka służą celom mieszanym (prywatno-biznesowym), kluczowa staje się proporcja tych celów. Zgodnie z ugruntowaną wykładnią i orzecznictwem (m.in. w świetle przepisów dyrektyw unijnych), jeśli aspekt gospodarczy ma charakter przeważający, ochrona konsumencka wynikająca z ustawy nie ma zastosowania. Wówczas relację stron regulują odpowiednio przepisy Prawa bankowego (w przypadku banków) lub Kodeksu cywilnego (w przypadku pożyczek pozabankowych).
Zobacz artykuł: Kredyt a pożyczka: poznaj różnice i sprawdź, co opłaca się bardziej
Co jest, a co nie jest kredytem konsumenckim
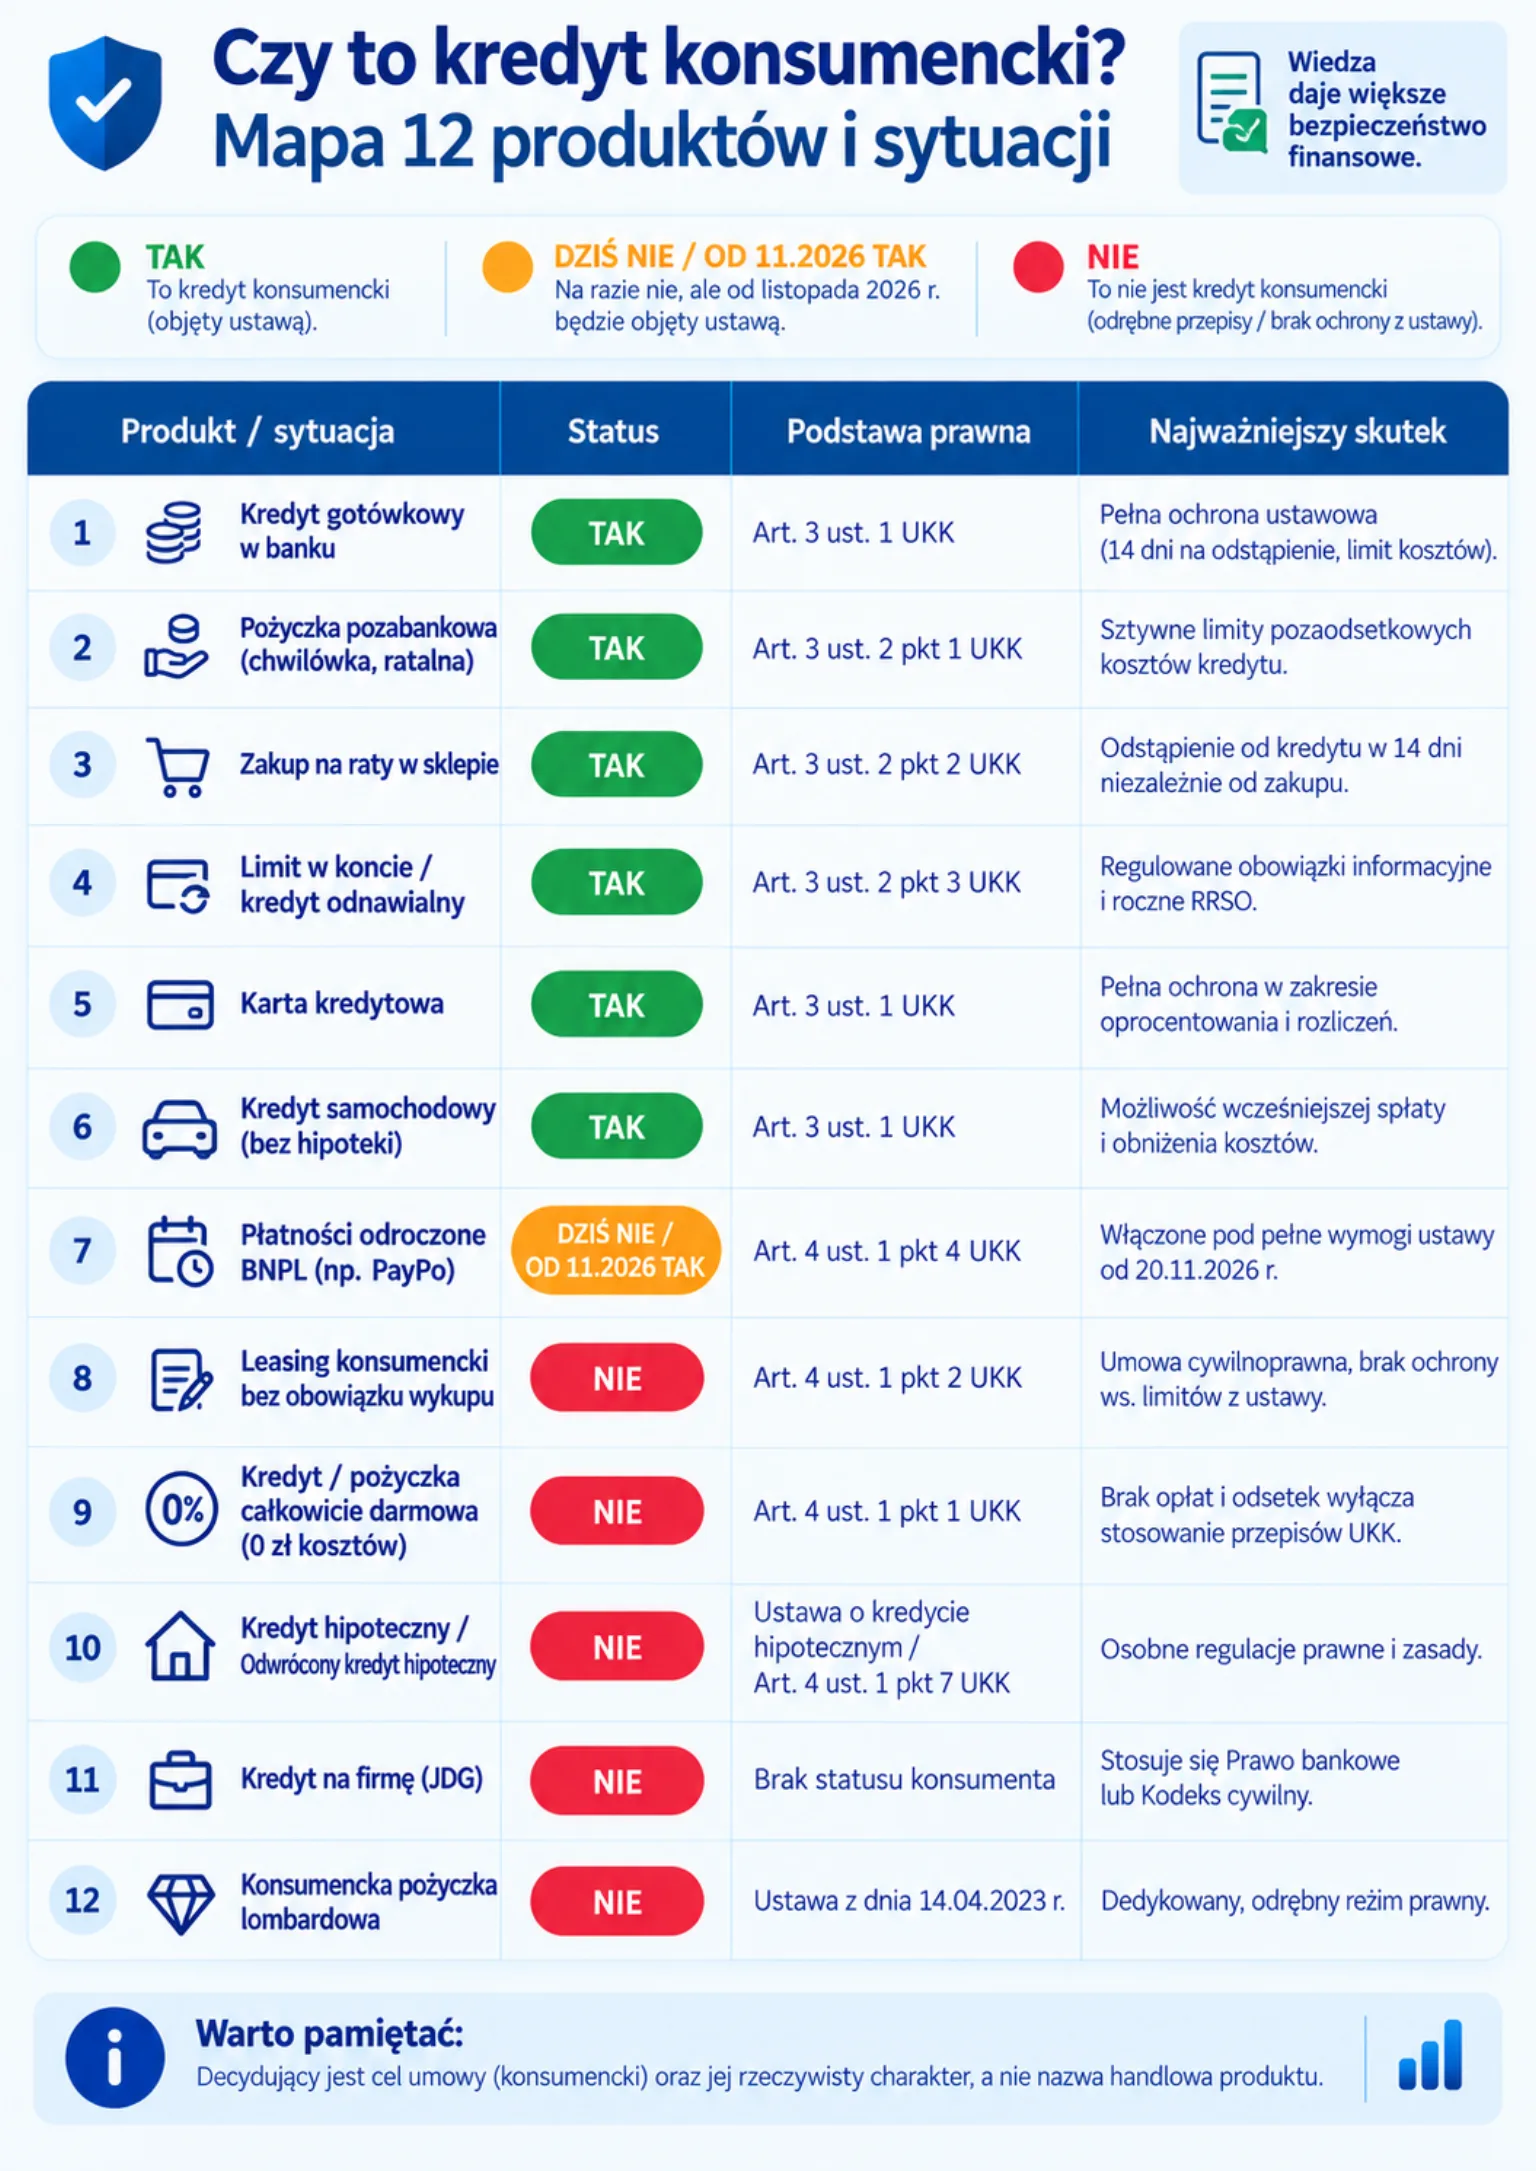
Nie każdy produkt finansowy, po który sięga osoba fizyczna, podlega ustawie o kredycie konsumenckim. Poniższa grafika pokazuje, które produkty podlegają ustawie.
Skąd limit 255 550 zł i co dzieje się powyżej tej kwoty
Limit 255 550 zł to przeliczona na złote kwota 75 000 euro z unijnej dyrektywy 2008/48/WE (CCD). Przeliczono ją po kursie NBP z dnia przyjęcia dyrektywy – 23 kwietnia 2008 r. (3,4074 zł za euro). W 2011 r., gdy uchwalano polską ustawę, euro kosztowało ok. 3,9 zł. Limit nie jest waloryzowany, więc wraz z inflacją obejmuje realnie coraz mniejsze kredyty.
Co dzieje się, gdy umowa opiewa na kwotę wyższą niż 255 550 zł?
Jeśli konsument zaciąga kredyt gotówkowy lub pożyczkę na kwotę np. 300 000 zł (i nie jest to kredyt hipoteczny), umowa taka nie jest kredytem konsumenckim w rozumieniu ustawy. Skutkuje to następującymi konsekwencjami:
- Instytucja finansowa nie ma obowiązku stosowania sztywnych limitów pozaodsetkowych kosztów kredytu (art. 36a UKK).
- Kredytobiorcy nie przysługuje ustawowe 14-dniowe prawo do odstąpienia od umowy bez podania przyczyny na zasadach ustawy o kredycie konsumenckim.
- Nie ma zastosowania mechanizm sankcji kredytu darmowego wynikający z art. 45 UKK.
- Do umowy stosuje się ogólne przepisy Kodeksu cywilnego (w tym limit odsetek maksymalnych), a przy kredycie bankowym także Prawa bankowego.
Uwaga: Wyjątkiem jest kredyt niezabezpieczony hipoteką przeznaczony na remont domu albo mieszkania – ustawa obejmuje go zawsze, niezależnie od kwoty (art. 3 ust. 1a UKK).
Kto może udzielić kredytu konsumenckiego
Kredyt konsumencki może zostać udzielony wyłącznie przez podmiot będący kredytodawcą w rozumieniu ustawy. Oznacza to przedsiębiorcę, który w zakresie swojej działalności gospodarczej lub zawodowej udziela lub daje przyrzeczenie udzielenia kredytu.
Typy podmiotów udzielających kredytów konsumenckich
| Typ podmiotu | Organ nadzorczy | Gdzie sprawdzić legalność? | Kluczowe wymogi i cechy |
|---|---|---|---|
| Bank komercyjny / spółdzielczy | Komisja Nadzoru Finansowego (KNF) | Wyszukiwarka podmiotów KNF (knf.gov.pl) | Działa na podstawie Prawa bankowego, posiada gwarancje BFG. |
| Spółdzielcza Kasa Oszczędnościowo-Kredytowa (SKOK) | Komisja Nadzoru Finansowego (KNF) | Rejestr KNF, gwarancje BFG | Działa na podstawie ustawy o SKOK, udziela kredytów członkom kasy. |
| Instytucja pożyczkowa (firma pozabankowa) | KNF (rejestr i nadzór) | Rejestr Instytucji Pożyczkowych KNF | Wymagany kapitał zakładowy min. 1 mln zł, forma S.A. albo sp. z o.o. z radą nadzorczą |
| Pośrednik kredytowy / Sklep (przy ratach) | KNF (rejestr pośredników) | Rejestr Pośredników Kredytowych KNF | Działa w imieniu i na rzecz banku lub instytucji pożyczkowej. |
Jak sprawdzić, czy firma pożyczkowa działa legalnie?
Przed podpisaniem umowy lub przekazaniem danych osobowych sprawdź firmę w dwóch miejscach:
- Rejestr Instytucji Pożyczkowych KNF: Sprawdź, czy podmiot znajduje się w oficjalnym rejestrze prowadzonym przez Urząd Komisji Nadzoru Finansowego. Prowadzenie działalności pożyczkowej bez wpisu do rejestru jest zagrożone grzywną do 500 000 zł.
- Lista Ostrzeżeń Publicznych KNF: Upewnij się, że dana marka lub spółka nie została wpisana na listę ostrzeżeń publicznych (np. w związku z podejrzeniem prowadzenia działalności bez wymaganych zezwoleń).
Twoje prawa z terminami: odstąpienie, spłata, SKD
Ustawa o kredycie konsumenckim przyznaje konsumentowi zestaw uprawnień, których zapisy umowne nie mogą wyłączyć ani ograniczyć. Jeśli umowa wyłącza lub ogranicza te uprawnienia, w tym zakresie stosuje się przepisy ustawy.
Zestawienie praw konsumenta, terminów i artykułów ustawy
| Prawo konsumenta | Co dokładnie daje? | Termin na realizację | Artykuł ustawy | Potencjalna pułapka / Na co uważać |
|---|---|---|---|---|
| Odstąpienie od umowy bez podania przyczyny | Możliwość rozwiązania umowy bez ponoszenia dodatkowych kosztów (poza odsetkami za okres dysponowania kapitałem). | 14 dni kalendarzowych od dnia zawarcia umowy (a jeśli umowa nie zawiera wszystkich elementów z art. 30 – od dnia ich dostarczenia). | Art. 53–54 UKK | Kupujesz towar na raty? Zobacz uwagi pod tabelą (*). |
| Wcześniejsza spłata kredytu | Prawo do spłaty całości lub części kredytu w każdym momencie przed terminem. | W dowolnym momencie trwania umowy. | Art. 48–50 UKK | Kredytodawca musi obniżyć całkowity koszt kredytu proporcjonalnie o okres, o który skrócono umowę (wyrok TSUE Lexitor, (C-383/18, 11.09.2019). |
| Sankcja kredytu darmowego (SKD) | Zmiana kredytu w całkowicie darmowy (spłacasz tylko czysty kapitał) gdy kredytodawca naruszy wskazane w ustawie obowiązki (m.in. dotyczące treści umowy lub limitu kosztów). | Uprawnienie wygasa po upływie 1 roku od dnia wykonania umowy. | Art. 45 UKK | SKD nie działa automatycznie; wymaga pisemnego oświadczenia. |
| Otrzymanie bezpłatnego harmonogramu | Prawo do bezpłatnego otrzymania harmonogramu spłat w każdym czasie trwania umowy. | Na każde żądanie konsumenta. | Art. 37 UKK | Kredytodawca nie może pobierać opłat za standardowe wydanie aktualnego harmonogramu spłat. |
| Otrzymanie Formularza Informacyjnego | Obowiązek dostarczenia standardowego arkusza z kosztami przed zawarciem umowy. | Przed zawarciem umowy. | Art. 13-14 UKK | Formularz pozwala porównać oferty przed podpisaniem umowy. Sankcja kredytu darmowego dotyczy jednak naruszeń w samej umowie, a nie w formularzu. |
(*) Odstąpienie od umowy kredytu a zakup towaru: Wypowiedzenie lub odstąpienie od samej umowy kredytu ratalnego nie oznacza automatycznego odstąpienia od umowy zakupu towaru (art. 56 ust. 5 ustawy o kredycie konsumenckim). W takim przypadku towar pozostaje Twoją własnością, ale musisz uregulować za niego należność bezpośrednio sprzedawcy.
(*) Odstąpienie od zakupu towaru a kredyt (reguła odwrotna): Odstąpienie przez konsumenta od umowy sprzedaży towaru lub usługi jest skuteczne również wobec umowy o kredyt wiązany (art. 57 ustawy o kredycie konsumenckim). Jeśli więc zrezygnujesz z zakupu towaru (np. zwrócisz produkt w sklepie), umowa kredytowa wygasa automatycznie.
Jak porównać oferty: RRSO, całkowita kwota do zapłaty, przykład reprezentatywny
Wybór najtańszego kredytu konsumenckiego wymaga prawidłowej interpretacji wskaźników finansowych przedstawianych przez instytucje pożyczkowe.
- RRSO (Rzeczywista Roczna Stopa Oprocentowania): To całkowity koszt kredytu ponoszony przez konsumenta, wyrażony jako wartość procentowa całkowitej kwoty kredytu w stosunku rocznym. Jest to najlepszy wskaźnik do porównywania kredytów o tożsamym okresie spłaty.
- Całkowita kwota do zapłaty: To suma wszystkich środków, które musisz oddać instytucji finansowej (kapitał + odsetki + prowizje + inne koszty, np. wymagane ubezpieczenie). Jest to najbardziej jednoznaczny wskaźnik przy porównywaniu ofert o tej samej kwocie i tym samym okresie spłaty.
- Przykład reprezentatywny: Zgodnie z art. 7–8 UKK, każda reklama kredytu konsumenckiego podająca dane o kosztach musi zawierać tzw. przykład reprezentatywny. Musi on bazować na warunkach, na jakich instytucja spodziewa się zawrzeć co najmniej 2/3 umów danego typu.
- WIBOR / POLSTR a oprocentowanie zmienne: W przypadku kredytów ze zmiennym oprocentowaniem, całkowity koszt zależy od wskaźnika referencyjnego (obecnie najczęściej WIBOR 3M lub WIBOR 6M) oraz stałej marży banku. WIBOR zastąpi wskaźnik POLSTR – KNF oczekuje, że po 31 grudnia 2026 r. kredytodawcy nie będą zawierać nowych umów opartych na WIBOR.
Zdolność kredytowa i bazy danych: co sprawdza kredytodawca
Zgodnie z art. 9 ustawy o kredycie konsumenckim, kredytodawca ma prawny obowiązek dokonania oceny zdolności kredytowej konsumenta przed zawarciem umowy. Ocena ta następuje na podstawie informacji uzyskanych od konsumenta lub danych pozyskanych z odpowiednich baz danych.
Co weryfikuje instytucja finansowa?
- Bazy historii kredytowej i gospodarczej: Biuro Informacji Kredytowej (BIK) oraz Biura Informacji Gospodarczej (np. BIG InfoMonitor, Erif, KRD).
- Dochody i stabilność zatrudnienia: Zaświadczenia o dochodach, wyciągi z rachunku bankowego (często weryfikowane automatycznie przez usługę dostępu do rachunku).
- Wydatki i zobowiązania: Stałe koszty utrzymania gospodarstwa domowego, limity na kartach kredytowych oraz spłacane raty innych kredytów.
Dyrektywa CCD2 – co może się zmienić po 20 listopada 2026
Dnia 18 października 2023 r. przyjęta została Dyrektywa Parlamentu Europejskiego i Rady (UE) 2023/2225 w sprawie umów o kredyt konsumencki (tzw. CCD2). Państwa członkowskie mają obowiązek stosować jej przepisy od 20 listopada 2026 r. Polska nie uchwaliła jednak jeszcze ustawy wdrażającej (stan na październik 2026 r.) – w maju 2026 r. rząd wycofał projekt przygotowany przez UOKiK i prace ruszyły od nowa. Do czasu wejścia w życie nowej ustawy obowiązuje ustawa z 2011 r.
Dyrektywa obejmuje m.in. płatności odroczone (BNPL) i pożyczki zawierane w całości online.
Porównanie obecnych przepisów z nadchodzącą dyrektywą CCD2
| Obszar regulacji | Stan obecny w Polsce (UKK 2011) | CCD2 (po wdrożeniu do polskiego prawa) |
|---|---|---|
| Sektor BNPL (Kup teraz, zapłać później) | Wyłączone tylko odroczenie bez odsetek i jakichkolwiek kosztów; płatne odroczenie już podlega ustawie. | Objęte także bezkosztowe płatności odroczone oferowane przez podmioty trzecie; wyjątek zostaje dla bezkosztowego odroczenia oferowanego przez samego sprzedawcę. |
| Małe pożyczki (poniżej 200 EUR) | Już objęte ustawą – polska ustawa nie ma dolnego progu kwoty. | Zniesienie progu 200 EUR w całej UE – w Polsce bez praktycznej zmiany. |
| Maksymalny limit kwotowy | Limit 255 550 zł (75 000 EUR po kursie z 2008 r.). | Podniesienie limitu do 100 000 EUR (ok. 430 000 zł). |
| Automatyczne decyzje kredytowe (AI) | Brak szczególnych regulacji w UKK. | Prawo do interwencji człowieka |
| Reklama kredytów | Wymaga przykładu reprezentatywnego. | Zakaz zachęt sugerujących, że kredyt poprawi sytuację finansową. |
Kiedy kredyt konsumencki to zły pomysł?
- Chcesz spłacić obecną ratę nowym kredytem: Zaciąganie nowego zobowiązania na spłatę zaległości to najprostsza droga do pętli zadłużenia. W pierwszej kolejności skontaktuj się z obecnym wierzycielem i poproś o zmianę harmonogramu spłaty.
- Potrzebujesz środków na cel mieszkaniowy powyżej 255 550 zł: Kredyt hipoteczny, mimo bardziej złożonej procedury i wymogu zabezpieczenia, jest zazwyczaj niżej oprocentowany niż kredyty gotówkowe i pożyczki konsumpcyjne (według danych NBP średnie oprocentowanie kredytów hipotecznych jest zauważalnie niższe ze względu na niższe ryzyko banku).
- Zaciągasz pożyczkę na wydatki firmowe: Brak ochrony konsumenckiej pozbawia Cię limitów opłat pozaodsetkowych i prawa do odstąpienia w 14 dni.
- Trudności finansowe w ostatnich 3 miesiącach: Jeśli w ostatnich 90 dniach wystąpiło spóźnienie ze spłatą jakiejkolwiek raty, kolejny kredyt może pogłębić problem.
FAQ – Najczęściej zadawane pytania
Czym się różni kredyt konsumencki od gotówkowego?
Kredyt gotówkowy jest jednym z rodzajów kredytu konsumenckiego. „Kredyt konsumencki” to zbiorcza kategoria prawna obejmująca kredyty gotówkowe, ratalne, karty kredytowe oraz pożyczki pozabankowe do kwoty 255 550 zł udzielane osobom prywatnym.
Do jakiej kwoty działa ustawa o kredycie konsumenckim?
Ustawa chroni umowy do kwoty 255 550 zł (lub równowartości tej kwoty w walucie obcej). Próg odpowiada 75 000 euro przeliczonym po kursie z 23 kwietnia 2008 r. Powyżej tej kwoty stosuje się Kodeks cywilny, a przy kredycie bankowym także Prawo bankowe (wyjątek: kredyt na remont bez hipoteki – art. 3 ust. 1a UKK).
Czy kredyt hipoteczny jest kredytem konsumenckim?
Nie. Od 22 lipca 2017 roku kredyty hipoteczne reguluje odrębna Ustawa o kredycie hipotecznym.
Czy mogę wycofać się z podpisanej umowy kredytu konsumenckiego?
Tak, konsument ma prawo odstąpić od umowy w terminie 14 dni kalendarzowych od dnia jej zawarcia bez podawania przyczyny. W takim przypadku zwraca się wypłacony kapitał wraz z odsetkami za okres dysponowania pieniędzmi w ciągu maksymalnie 30 dni od złożenia oświadczenia.
Bibliografia
- Ustawa z dnia 12 maja 2011 r. o kredycie konsumenckim (t.j. Dz.U. 2025 poz. 1362).
- Ustawa z dnia 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (t.j. Dz.U. 2025 poz. 720).
- Ustawa z dnia 23 kwietnia 1964 r. – Kodeks cywilny (t.j. Dz.U. 2025 poz. 1071; art. 22¹, art. 359 § 2¹).
- Dyrektywa Parlamentu Europejskiego i Rady (UE) 2023/2225 z dnia 18 października 2023 r. w sprawie umów o kredyt konsumencki (CCD2).