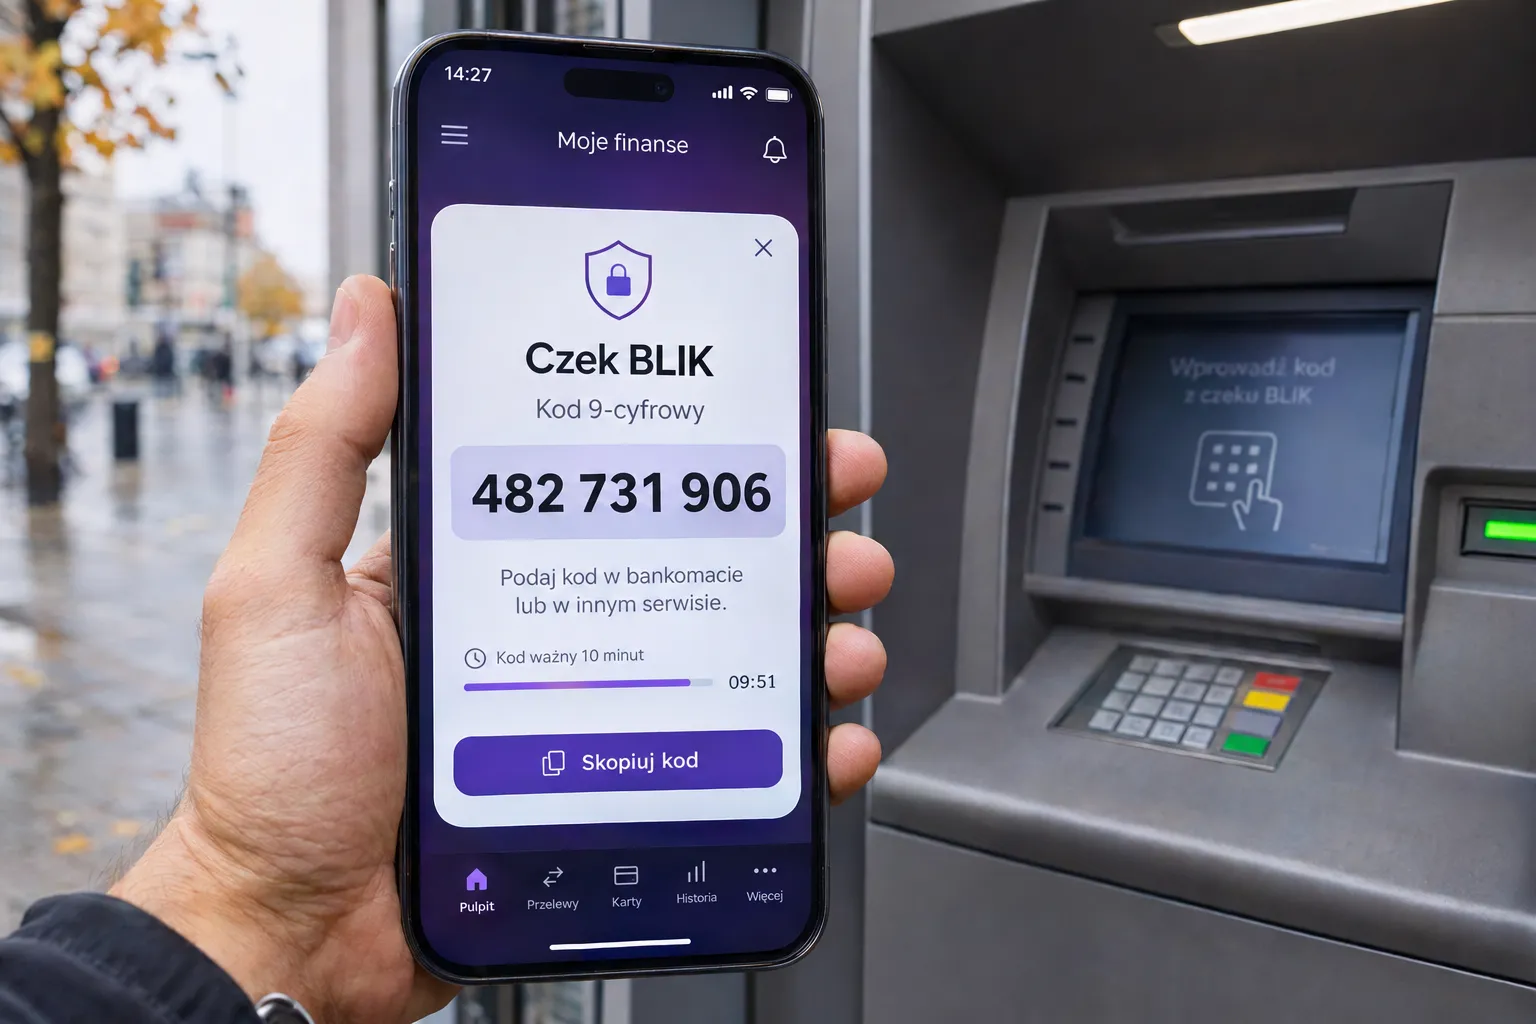
Chcesz przekazać komuś pieniądze, ale ta osoba nie ma przy sobie telefonu z BLIKIEM? A może po prostu nie chcesz podawać numeru swojego konta? Czek BLIK pozwala udostępnić określoną kwotę za pomocą 9-cyfrowego kodu. Przekazujesz go odbiorcy razem z hasłem, a ta osoba może wypłacić gotówkę z bankomatu lub zapłacić w sklepie. W zależności od banku kwota może zostać zablokowana już w momencie wystawienia czeku, natomiast faktyczne pobranie środków z Twojego konta następuje w momencie jego zrealizowania.
Czek BLIK działa inaczej niż standardowy kod BLIK, który składa się z 6 cyfr i jest ważny tylko przez 2 minuty. Wyjaśniamy, jak wystawić i zrealizować czek oraz o czym pamiętać, gdy przekazujesz go innej osobie.
Czek BLIK – informacje w pigułce
| Pytanie | Krótka odpowiedź |
|---|---|
| Co to jest czek BLIK? | Jednorazowy 9-cyfrowy kod na określoną kwotę, chroniony hasłem |
| Gdzie go wystawię? | W aplikacji banku, jeśli bank udostępnia czeki BLIK |
| Jak go zrealizować? | W bankomacie z funkcją BLIK albo jako płatność w sklepie lub internecie |
| Czy odbiorca musi mieć konto? | Nie, wystarczy numer czeku i hasło |
| Ile jest ważny? | Tyle, ile ustawisz przy wystawianiu, w granicach określonych przez bank |
| Czy jest bezpieczny? | Tak, jeśli numer i hasło przekazujesz zaufanej osobie, najlepiej różnymi kanałami |
Czym jest czek BLIK i czym różni się od kodu BLIK
Według BLIKA czek to 9-cyfrowy kod, który służy do płatności i wypłaty gotówki z bankomatów. Przy wystawianiu ustalasz kwotę, termin ważności i hasło. Czek możesz wykorzystać sam albo przekazać komuś innemu.
| Cecha | Czek BLIK | Kod BLIK | Przelew na telefon BLIK |
|---|---|---|---|
| Długość kodu | 9 cyfr | 6 cyfr | Bez kodu, wystarczy numer telefonu |
| Ważność | Do terminu ustawionego przy wystawianiu | 2 minuty | Nie dotyczy |
| Kto może użyć | Każdy, kto zna numer i hasło | Tylko właściciel aplikacji, który akceptuje transakcję | Trafia na konto odbiorcy |
| Czy odbiorca potrzebuje konta | Nie | Nie dotyczy | Tak, z aplikacją z BLIKIEM |
| Do czego pasuje | Gotówka dla kogoś bez telefonu lub konta | Płacenie i wypłaty za siebie | Szybki zwrot pieniędzy znajomym |
Jakie banki obsługują czeki BLIK
Z BLIKA korzystają klienci kilkudziesięciu banków, ale nie każdy z nich udostępnia czeki BLIK. Jak informuje operator systemu, dostępność poszczególnych funkcji, takich jak przelew na telefon czy generowanie czeków, zależy od oferty banku. Każdy bank sam ustala też limity kwotowe i ilościowe. Czek BLIK możesz wystawić np. w aplikacji IKO w PKO Banku Polskim. Jeśli nie widzisz tej opcji w swojej aplikacji, bank prawdopodobnie jej nie udostępnia.
Do realizacji czeku nie potrzebujesz konta bankowego. Wystarczy, że odbiorca zna numer czeku i hasło oraz ma dostęp do bankomatu obsługującego BLIKA albo sklepu, który przyjmuje płatności w tym systemie.
Jak wystawić czek BLIK krok po kroku
Zobaczmy, jak wystawić czek na przykładzie aplikacji IKO. W innych bankach nazwy poszczególnych opcji mogą się różnić.
- Ustal hasło do czeków. W PKO BP zrobisz to w serwisie internetowym iPKO (Ustawienia → Aplikacja IKO → Ustaw hasło).
- Otwórz aplikację IKO i wybierz kolejno: Płatności, Czek BLIK i Utwórz czek.
- Sprawdź przypisane konto, a następnie podaj kwotę, termin ważności i tytuł czeku. Możesz też zapisać go offline.
- Potwierdź operację. Na ekranie pojawi się 9-cyfrowy numer czeku.
- Przekaż numer i hasło osobie, która ma go zrealizować.
W PKO BP możesz mieć jednocześnie tylko jeden aktywny czek BLIK. Każdy czek można wykorzystać tylko raz. Jeśli odbiorca zapłaci nim mniej, niż wynosi jego wartość, niewykorzystana kwota wróci na Twoje konto. Nie wygenerujesz też czeku, jeśli źródłem płatności BLIK jest karta kredytowa. Zasady blokowania środków i anulowania czeku przed jego realizacją mogą się różnić w zależności od banku.
Jak wypłacić czek BLIK z bankomatu
Do wypłaty potrzebujesz bankomatu obsługującego BLIKA.
- Wybierz w bankomacie opcję wypłaty BLIK.
- Wpisz 9-cyfrowy numer czeku.
- Podaj kwotę, jeśli bankomat o nią poprosi, i potwierdź operację hasłem do czeku.
- Odbierz gotówkę.
Czek można zrealizować tylko raz. Po wykorzystaniu traci ważność. Pamiętaj również o limitach wypłat w poszczególnych sieciach bankomatów. Od 19 lutego 2026 r. Euronet ograniczył jednorazową wypłatę BLIKIEM w swoich bankomatach do 200 zł. PKO BP deklaruje natomiast brak limitu kwotowego dla pojedynczej wypłaty w swoich bankomatach. Jeśli chcesz wypłacić większą kwotę, wybierz bankomat innej sieci.
Jak zapłacić czekiem BLIK w sklepie lub internecie
Czekiem BLIK możesz płacić zarówno w sklepach stacjonarnych, jak i internetowych, które obsługują tę metodę płatności. Według PKO BP realizacja wygląda podobnie jak przy zwykłym kodzie BLIK. Wpisujesz numer czeku na terminalu, stronie sklepu lub w bankomacie, a następnie potwierdzasz transakcję hasłem. Wartość zakupu nie może przekroczyć kwoty czeku. Jeśli wydasz mniej, pozostałe pieniądze wrócą na konto wystawcy.
Jak bezpiecznie przekazać czek BLIK
Numer czeku i hasło dają dostęp do przypisanych do niego pieniędzy. Każda osoba, która pozna oba te dane, może zrealizować czek. Aby ograniczyć ryzyko, pamiętaj o kilku zasadach:
- Przekazuj numer i hasło osobno. PKO BP zaleca wysłanie hasła w inny sposób niż numeru czeku, np. numer SMS-em, a hasło podczas rozmowy telefonicznej.
- Ustaw krótki termin ważności, jeśli odbiorca ma zrealizować czek od razu.
- Nie wystawiaj czeku na prośbę nieznanej osoby, np. kupującego z serwisu ogłoszeniowego.
- Jeśli ktoś prosi Cię o szybkie wystawienie czeku przez komunikator, zadzwoń do tej osoby i upewnij się, że rzeczywiście się z Tobą kontaktuje. Oszuści przejmują konta w mediach społecznościowych i podszywają się pod znajomych.
Więcej o podobnych metodach oszustwa przeczytasz w tekstach Phishing – na czym polega i jak nie dać się złowić oszustom? oraz „Spoofing: jak działa podszywanie się pod numer”.
Kiedy czek BLIK nie jest najlepszym wyborem
Czek BLIK może nie sprawdzić się przy większych kwotach, jeśli Twój bank ustala niski limit jego wartości albo odbiorca korzysta z bankomatu z ograniczeniem wypłat. Jeśli odbiorca ma konto i aplikację obsługującą BLIKA, wygodniejszym rozwiązaniem może być przelew na telefon. Z kolei przy zakupach od nieznajomych, np. przez serwis ogłoszeniowy, bezpieczniej wybrać metodę płatności z ochroną kupującego. Po zrealizowaniu czeku nie można odzyskać przekazanych w ten sposób pieniędzy.
Zobacz też, jak działa pożyczka na czek GIRO – rozwiązanie pozwalające odebrać gotówkę na poczcie bez konieczności posiadania konta bankowego.
FAQ – Najczęściej zadawane pytania
Co to jest czek BLIK w prostych słowach?
To jednorazowy kod przypisany do określonej kwoty i zabezpieczony hasłem. Możesz przekazać go innej osobie, która wykorzysta go do wypłaty gotówki z bankomatu lub zapłaty w sklepie.
Jak zrealizować czek BLIK?
W bankomacie wybierz wypłatę BLIK, a w sklepie – płatność BLIK. Następnie wpisz 9-cyfrowy numer czeku i potwierdź operację hasłem.
Czy czek BLIK można wypłacić bez konta w banku?
Tak. Odbiorca nie musi mieć konta bankowego. Potrzebuje jedynie numeru czeku i hasła.
Ile ważny jest czek BLIK?
Termin ważności ustalasz podczas wystawiania czeku, w granicach określonych przez bank.
Które banki obsługują czeki BLIK?
Czeki BLIK są dostępne tylko w bankach, które udostępniają tę funkcję w swoich aplikacjach. Przykładem jest PKO BP i aplikacja IKO. Lista banków może się zmieniać, dlatego najlepiej sprawdzić aktualną ofertę swojego banku.
Co się stanie, jeśli czek BLIK nie zostanie wykorzystany?
Po upływie terminu ważności czek wygasa, a zablokowana kwota wraca na Twoje konto.
Bibliografia