Obie wyglądają podobnie, mają logo Visa albo Mastercard i płacisz nimi tak samo. Najważniejsza różnica kryje się w tym, czyje pieniądze wydajesz. Kartą debetową płacisz z własnego konta. Kartą kredytową płacisz pieniędzmi banku i oddajesz je później. Od tej jednej różnicy zależą koszty, wpływ na historię kredytową i to, kiedy karta może Cię wyręczyć, a kiedy wpędzić w długi.
Karta kredytowa a debetowa – informacje w pigułce
| Pytanie | Krótka odpowiedź |
|---|---|
| Skąd są pieniądze? | Debetowa: Twoje środki na koncie; kredytowa: limit pożyczony przez bank |
| Czy trzeba mieć zdolność kredytową? | Debetowa: nie; kredytowa: tak, bank ocenia zdolność |
| Czy są odsetki? | Debetowa: nie (chyba że korzystasz z limitu w koncie); kredytowa: tak, jeśli nie spłacisz całości w terminie |
| Czy wpływa na BIK? | Debetowa: nie; kredytowa: tak, to kredyt |
| Czy potrzebne jest konto? | Debetowa: tak; kredytowa: niekoniecznie w tym samym banku |
Czym jest karta debetowa?
Karta debetowa jest wydawana do konta osobistego i pozwala płacić pieniędzmi, które masz na rachunku. Każda transakcja od razu pomniejsza dostępne saldo. Jeśli na koncie masz 1000 zł, możesz wydać maksymalnie taką kwotę, chyba że bank przyznał Ci dodatkowy limit w koncie. Wówczas możesz korzystać również z tych środków.
Bank może wydać kartę debetową razem z kontem, bez sprawdzania zdolności kredytowej. Nie jest ona traktowana jak kredyt, dlatego samo jej posiadanie nie powoduje wpisu o zobowiązaniu kredytowym w BIK ani nie obniża zdolności kredytowej. Z kartą mogą wiązać się jednak dodatkowe opłaty. Najczęściej dotyczą one obsługi karty lub konta, wypłat z wybranych bankomatów oraz przewalutowania transakcji w obcych walutach. Szczegółowe koszty znajdziesz w tabeli opłat i prowizji swojego banku.
Na czym polega karta kredytowa?
Karta kredytowa działa na innej zasadzie niż debetowa. Bank przyznaje Ci określony limit kredytowy, z którego możesz korzystać podczas zakupów w sklepach stacjonarnych i internetowych. Po zakończeniu okresu rozliczeniowego otrzymujesz zestawienie transakcji i musisz spłacić zadłużenie – w całości lub przynajmniej w wysokości wymaganej kwoty minimalnej.
Jeśli spłacisz całe zadłużenie z zakupów w wyznaczonym terminie, co do zasady nie zapłacisz odsetek. Możesz wtedy korzystać z tzw. okresu bezodsetkowego, który w zależności od banku wynosi maksymalnie około 50-60 dni.
Z punktu widzenia prawa karta kredytowa jest formą kredytu konsumenckiego. Przed zawarciem umowy bank musi ocenić Twoją zdolność kredytową i przedstawić informacje o kosztach związanych z korzystaniem z limitu. Oprocentowanie nie może przekraczać ustawowych odsetek maksymalnych. Przy stopie referencyjnej NBP wynoszącej 3,75% ich wysokość to obecnie 14,5% w skali roku.
Warto jednak pamiętać, że ustawowe limity kosztów pozaodsetkowych, stosowane m.in. przy pożyczkach udzielanych przez firmy pożyczkowe, nie obejmują kart kredytowych wydawanych przez banki i SKOK-i. Opłaty za korzystanie z karty, np. za jej obsługę, zależą więc od warunków określonych w tabeli opłat i prowizji banku. Więcej o zasadach udzielania tego rodzaju finansowania przeczytasz w artykule Kredyt konsumencki – co to jest, do jakiej kwoty i jakie masz prawa?
Karta kredytowa a debetowa – porównanie
| Cecha | Karta debetowa | Karta kredytowa |
|---|---|---|
| Źródło pieniędzy | Środki na koncie | Limit kredytowy banku |
| Ocena zdolności | Nie jest wymagana | Tak |
| Wpis w BIK | Nie | Tak, jako kredyt |
| Wpływ na zdolność kredytową | Brak | Przyznany limit obniża zdolność |
| Odsetki od zakupów | Brak | Brak przy spłacie całości w terminie, inaczej według umowy |
| Wypłata gotówki z bankomatu | Według tabeli opłat, w części banków bezpłatnie | W części ofert z prowizją i odsetkami od dnia wypłaty |
| Spłata | Nie dotyczy | Co miesiąc, co najmniej kwota minimalna |
| Opłata za kartę | Według tabeli opłat | Według tabeli opłat, czasem zależna od obrotu |
| Zakupy online i reklamacje | Środki znikają z konta od razu | Pieniądze banku, łatwiej spokojnie czekać na reklamację |
| Wynajem auta, hotele | Bywa nieakceptowana przy blokadach depozytu | Akceptowana przy blokadach depozytu |
Ile kosztuje karta kredytowa przy spłacie minimalnej?
Spłacanie wyłącznie kwoty minimalnej może sprawić, że korzystanie z karty kredytowej stanie się kosztowne. Dlaczego? Pozostała część zadłużenia nadal jest oprocentowana, a odsetki naliczają się przez kolejne miesiące.
Załóżmy, że wykorzystałeś 3000 zł z przyznanego limitu i nie spłacasz całej kwoty w terminie. Przy oprocentowaniu wynoszącym 14,5% rocznie, czyli na poziomie odsetek maksymalnych, miesiąc utrzymywania zadłużenia w wysokości 3000 zł oznacza około 36 zł odsetek. Jeśli natomiast spłacisz całość w wyznaczonym terminie, nie zapłacisz odsetek.
Dlatego karta kredytowa najlepiej sprawdza się u osób, które regularnie spłacają całe wykorzystane zadłużenie. Mogą wtedy korzystać z dodatkowych środków przez kilkadziesiąt dni bez odsetek, a niektóre banki oferują im również dodatkowe korzyści, np. udział w programach lojalnościowych. Jeśli nie masz możliwości regularnego spłacania całego zadłużenia, tańszym rozwiązaniem może okazać się kredyt ratalny lub limit w koncie. Więcej o tym drugim rozwiązaniu przeczytasz w artykule o debecie na koncie.
Karta kredytowa a płatnicza – o co chodzi w tych nazwach?
Karta płatnicza to ogólne określenie kilku rodzajów kart, które służą do dokonywania transakcji. Należą do nich karty debetowe, kredytowe, obciążeniowe i przedpłacone. Oznacza to, że karta kredytowa jest jednym z rodzajów kart płatniczych, a nie odrębną kategorią.
Różnica między tymi pojęciami dotyczy więc zakresu ich znaczenia. Kiedy mówimy o karcie płatniczej, mamy na myśli szerszą grupę produktów. Karta kredytowa jest natomiast konkretnym rodzajem karty, który pozwala korzystać z limitu przyznanego przez bank.
| Rodzaj karty | Skąd pieniądze | Kiedy się rozliczasz |
|---|---|---|
| Debetowa | Konto osobiste | Od razu |
| Kredytowa | Limit kredytowy | Co miesiąc, całość lub kwota minimalna |
| Obciążeniowa | Limit, spłacany w całości | Jednorazowo po okresie rozliczeniowym |
| Przedpłacona (prepaid) | Środki wpłacone wcześniej na kartę | Od razu, w granicach zasilenia |
O kartach przedpłaconych piszemy w tekście karta prepaid: co to jest i gdzie kupić.
Karta kredytowa a BIK i kredyt hipoteczny
Karta kredytowa jest formą kredytu, dlatego informacje o niej trafiają do BIK. Regularne i terminowe spłacanie zadłużenia może pomóc w budowaniu pozytywnej historii kredytowej. Trzeba jednak pamiętać, że sam przyznany limit, nawet jeśli z niego nie korzystasz, może być uwzględniany przez bank przy ocenie zdolności kredytowej. W efekcie może wpłynąć na wysokość kredytu hipotecznego, o który się ubiegasz. Jeśli planujesz zaciągnięcie większego zobowiązania, rozważ zmniejszenie limitu lub zamknięcie karty, z której już nie korzystasz. Więcej o danych gromadzonych przez Biuro Informacji Kredytowej przeczytasz w artykule o tym, jak sprawdzić BIK za darmo.
Reklamacja i chargeback – co zrobić, jeśli sklep nie wyśle towaru?
Niezależnie od tego, czy płacisz kartą debetową, czy kredytową, możesz zgłosić bankowi problem z transakcją. Dotyczy to m.in. sytuacji, w której sklep internetowy nie wysłał zamówionego produktu albo dwukrotnie pobrał pieniądze za ten sam zakup.
W takich przypadkach bank może uruchomić procedurę chargeback, czyli obciążenia zwrotnego. Niezależnie od tego, czy płacisz kartą debetową, czy kredytową, możesz zgłosić bankowi problem z transakcją. Dotyczy to m.in. sytuacji, w której sklep internetowy nie wysłał zamówionego produktu albo dwukrotnie pobrał pieniądze za ten sam zakup. W przypadku transakcji nieautoryzowanej (np. gdy karta została użyta przez oszusta) bank ma obowiązek zwrócić Ci kwotę najpóźniej do końca następnego dnia roboczego po zgłoszeniu (art. 46 ust. 1 ustawy o usługach płatniczych), przy czym takie zdarzenie trzeba zgłosić niezwłocznie – najpóźniej w terminie 13 miesięcy (art. 44). Z kolei w pozostałych przypadkach (np. gdy sklep nie wyśle towaru) bank może uruchomić procedurę chargeback, czyli obciążenia zwrotnego, która odbywa się na zasadach określonych przez organizację płatniczą obsługującą kartę. Zanim jednak złożysz reklamację w banku, spróbuj wyjaśnić sprawę bezpośrednio ze sprzedawcą. Jeśli to nie przyniesie rezultatu, przygotuj dowody, które pomogą rozpatrzyć zgłoszenie. Mogą to być potwierdzenie zamówienia, korespondencja ze sklepem oraz dowód płatności.
Którą kartę wybrać?
Karta debetowa sprawdzi się, jeśli chcesz płacić wyłącznie pieniędzmi zgromadzonymi na koncie i na bieżąco kontrolować swoje wydatki. Nie korzystasz wtedy z dodatkowego limitu kredytowego, więc łatwiej uniknąć zadłużenia.
Karta kredytowa może być przydatna, jeśli regularnie spłacasz całe wykorzystane zadłużenie i chcesz korzystać z dodatkowych środków przez kilkadziesiąt dni bez odsetek. Przydaje się również w niektórych sytuacjach, np. podczas rezerwacji, przy których hotel lub wypożyczalnia samochodów blokuje na karcie określoną kwotę jako depozyt.
Jeśli jednak masz już trudności ze spłatą innych zobowiązań albo wiesz, że będziesz regulować tylko kwotę minimalną, lepiej zrezygnować z dodatkowego limitu. W takich okolicznościach karta kredytowa może stać się kolejnym źródłem zadłużenia, które z czasem będzie coraz trudniej spłacić.
FAQ – Najczęściej zadawane pytania
Co jest lepsze: karta kredytowa czy debetowa?
Nie ma jednej odpowiedzi, ponieważ obie karty służą do nieco innych celów. Karta debetowa pozwala korzystać z pieniędzy zgromadzonych na koncie, dlatego ułatwia kontrolowanie bieżących wydatków i ogranicza ryzyko zadłużenia. Karta kredytowa daje natomiast dostęp do dodatkowego limitu, z którego możesz korzystać podczas zakupów. Jeśli spłacisz całe zadłużenie w terminie, możesz uniknąć odsetek i korzystać z okresu bezodsetkowego. Wybór zależy więc przede wszystkim od Twoich potrzeb i sposobu zarządzania pieniędzmi.
Jak sprawdzić, czy mam kartę kredytową, czy debetową?
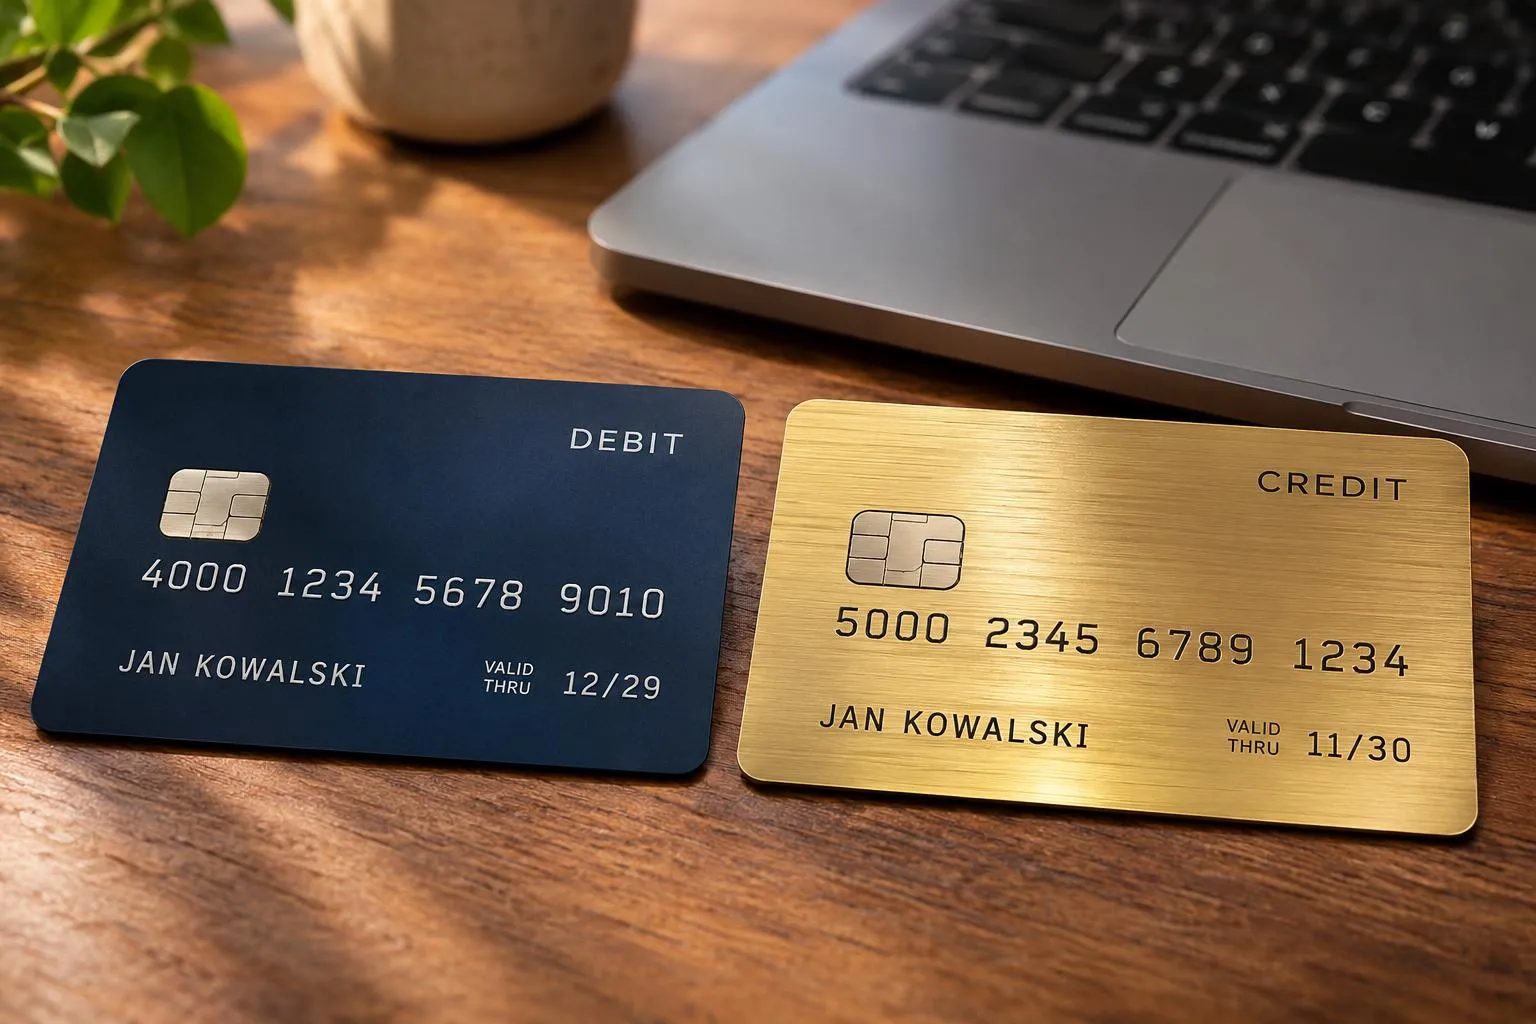
Najprościej sprawdzić rodzaj karty w aplikacji mobilnej lub bankowości internetowej. Informacja o jej typie powinna znajdować się w szczegółach produktu. Możesz też sprawdzić oznaczenie na samej karcie. Na niektórych widnieje napis „debit” lub „credit”, który wskazuje, czy jest to karta debetowa, czy kredytowa. Jeśli nadal masz wątpliwości, skontaktuj się z bankiem.
Czy z karty debetowej można zrobić przelew?
Nie wykonasz przelewu bezpośrednio z karty debetowej, ponieważ jest ona jedynie środkiem płatniczym przypisanym do rachunku bankowego. Możesz natomiast zlecić przelew ze swojego konta, do którego została wydana. Inaczej wygląda sytuacja w przypadku karty kredytowej. Niektóre banki umożliwiają wykonanie przelewu z przyznanego limitu, ale taka operacja może wiązać się z dodatkowymi opłatami i naliczaniem odsetek na zasadach podobnych do wypłaty gotówki.
Czy karta debetowa może być na minusie?
Tak, choć zależy to od warunków korzystania z konta. Jeśli bank przyznał Ci limit w rachunku, możesz wydawać więcej, niż wynosi aktualne saldo. Ujemne saldo może pojawić się również w wyniku tzw. debetu technicznego, np. gdy bank pobierze opłatę za prowadzenie konta lub obsługę karty, a na rachunku nie będzie wystarczających środków. W takiej sytuacji warto jak najszybciej uregulować brakującą kwotę.
Ile trzeba zarabiać, żeby dostać kartę kredytową?
Nie ma jednej ustawowej kwoty dochodu, która uprawnia do otrzymania karty kredytowej. Każdy bank sam określa warunki przyznawania limitu i ocenia sytuację finansową wnioskodawcy. Pod uwagę bierze m.in. wysokość i źródło dochodów, stałe wydatki, aktualne zobowiązania oraz historię kredytową. Dlatego nawet przy podobnych zarobkach dwie osoby mogą otrzymać różne decyzje. Znaczenie ma również wysokość limitu, o który się ubiegasz.
Bibliografia