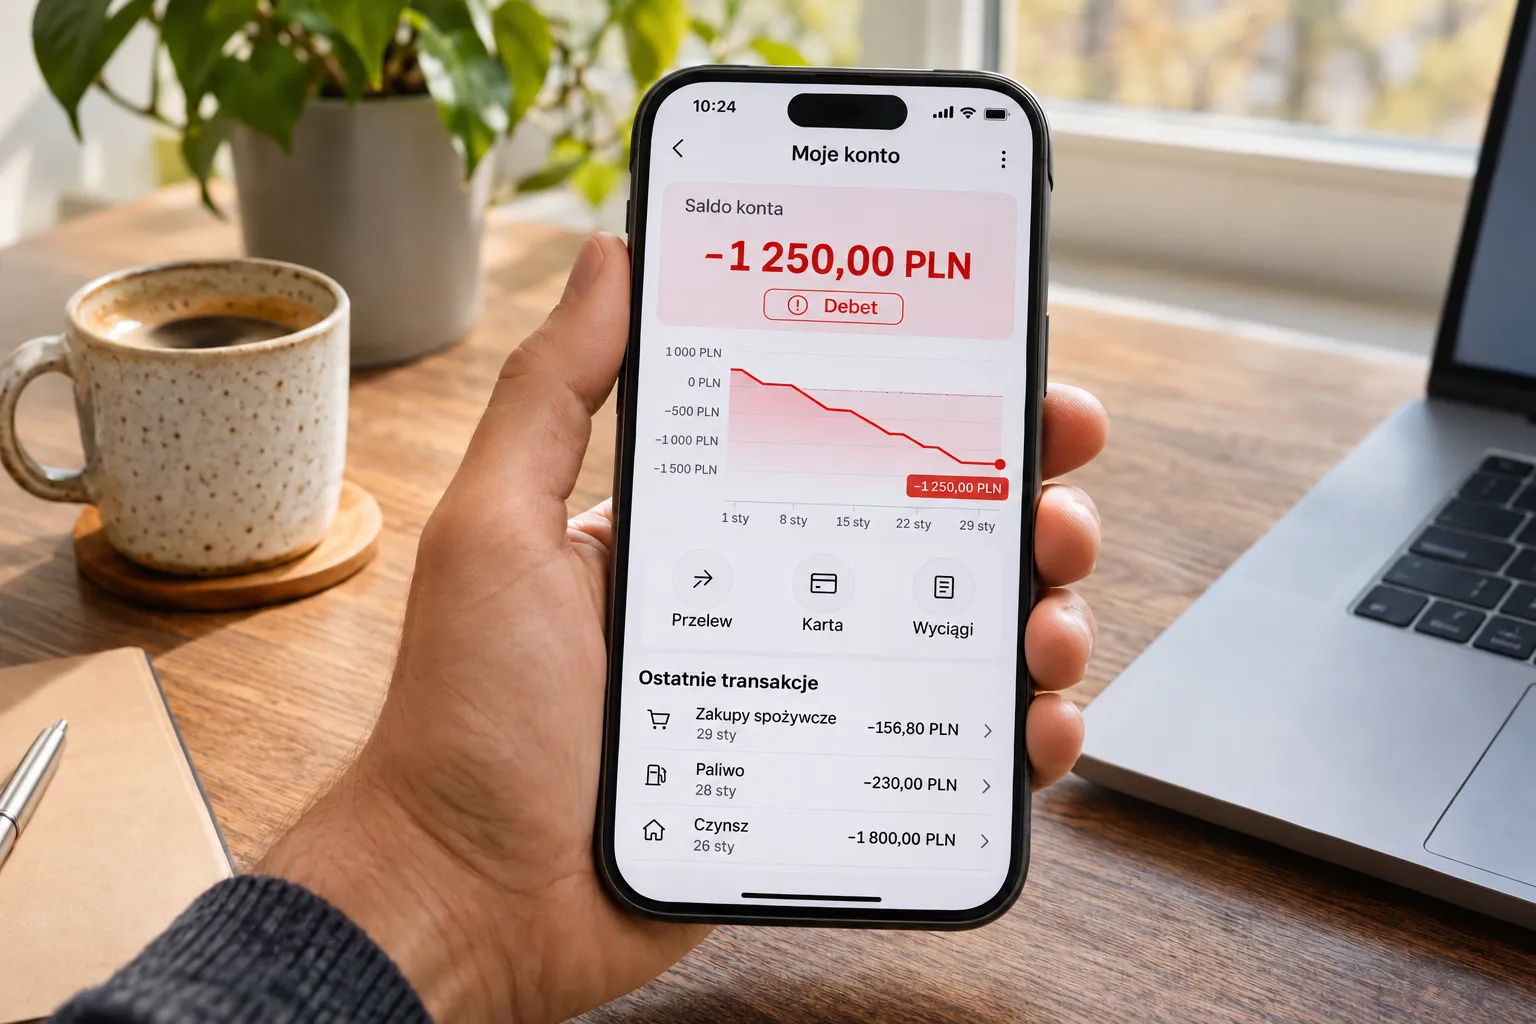
Widzisz minus na saldzie konta i zastanawiasz się, skąd się wziął? Debet oznacza, że z rachunku zostało wydane więcej pieniędzy, niż było na nim dostępnych, przez co saldo spadło poniżej zera. W takiej sytuacji bank pokrywa brakującą kwotę. Może to wynikać z wcześniej przyznanego limitu, ale czasami debet pojawia się również bez zawierania osobnej umowy, np. gdy bank pobierze opłatę z konta, na którym nie ma już środków.
Te sytuacje różnią się zarówno kosztami, jak i konsekwencjami dla właściciela rachunku. Poniżej wyjaśniamy, czym jest debet przyznany, na czym polega debet techniczny, jak wygląda jego spłata i czym debet różni się od zwykłego kredytu.
Debet na koncie – informacje w pigułce
| Pytanie | Krótka odpowiedź |
|---|---|
| Co oznacza debet na koncie? | Ujemne saldo, czyli wydanie więcej, niż było na rachunku |
| Skąd się bierze? | Z limitu na koncie przyznanego przez bank albo z przekroczenia salda bez limitu |
| Czy debet to kredyt? | Debet w ramach limitu to umowa o kredyt w rachunku, debet techniczny to przekroczenie |
| Jak się go spłaca? | Każdy wpływ na konto, np. pensja, automatycznie zmniejsza minus |
| Ile kosztuje? | Odsetki, a czasem opłaty; odsetki nie mogą przekroczyć ustawowego maksimum |
Co oznacza debet na koncie
W bankowości słowo „debet” oznacza stronę obciążeń rachunku. W codziennym języku debet na koncie to po prostu ujemne saldo. Oznacza, że bank pozwala Ci wydać więcej pieniędzy, niż masz na rachunku, a Ty zwracasz brakującą kwotę przy najbliższym wpływie.
Ustawa o kredycie konsumenckim rozróżnia dwie sytuacje. Pierwsza to kredyt w rachunku oszczędnościowo-rozliczeniowym, czyli umowa, na podstawie której bank pozwala Ci korzystać z pieniędzy przekraczających środki zgromadzone na koncie. Druga to przekroczenie, czyli każde inne, zaakceptowane przez bank wydanie kwoty wyższej niż dostępne środki lub przyznany limit. W praktyce pierwsza sytuacja jest nazywana debetem dopuszczalnym albo limitem w koncie, a druga – debetem technicznym lub niedozwolonym.
Debet przyznany a debet techniczny
| Cecha | Debet przyznany (limit w koncie) | Debet techniczny (przekroczenie) |
|---|---|---|
| Podstawa | Umowa z bankiem po ocenie zdolności | Brak osobnej umowy kredytu |
| Jak powstaje | Korzystasz z przyznanego limitu | Wydatki lub opłaty przekraczają środki albo limit |
| Przykładowe przyczyny | Świadome korzystanie z limitu | Opłata za kartę lub konto, transakcja kartą rozliczona później, różnice kursowe |
| Koszt | Odsetki według umowy, czasem prowizja | Odsetki według umowy rachunku, w części banków jak od zadłużenia przeterminowanego |
| Co robić | Spłacać na bieżąco | Jak najszybciej uzupełnić saldo |
Debet techniczny bywa zaskoczeniem. Powstaje np. wtedy, gdy bank pobiera miesięczną opłatę za konto, na którym nie ma pieniędzy, albo gdy transakcja kartą w obcej walucie rozlicza się po wyższym kursie niż przy autoryzacji. Ustawa wymaga, by umowa rachunku, który pozwala na takie przekroczenie, zawierała informację o oprocentowaniu i opłatach. Sprawdzisz je w umowie i tabeli opłat swojego banku.
Jak działa debet w ramach limitu
Bank przyznaje Ci określony limit, np. 3 000 zł, który zwiększa pulę środków dostępnych na koncie. Możesz płacić kartą i robić przelewy, a gdy wydasz wszystkie własne pieniądze, korzystasz z przyznanego limitu. Odsetki naliczane są tylko od wykorzystanej kwoty i za dni, w których saldo było ujemne.
Debet spłacany jest automatycznie. Każdy wpływ na konto, np. wynagrodzenie, w pierwszej kolejności zmniejsza zadłużenie. Zobaczmy, jak wygląda to na przykładzie. Załóżmy, że wykorzystałeś 2 000 zł limitu, a na konto wpływa pensja w wysokości 5 000 zł. Bank przeznaczy 2 000 zł na spłatę debetu, a do Twojej dyspozycji pozostanie 3 000 zł oraz odnowiony limit w wysokości 3 000 zł. Jeśli co miesiąc korzystasz z limitu, możesz mieć wrażenie, że pensja „znika” zaraz po wpływie na konto. Więcej o kosztach limitu, prowizjach i bezpiecznym korzystaniu z niego przeczytasz w tekście Limit odnawialny – jak działa i ile naprawdę kosztuje [2026].
Ile kosztuje debet na koncie
Odsetki od debetu nie mogą być wyższe niż odsetki maksymalne określone w Kodeksie cywilnym. Przy stopie referencyjnej NBP wynoszącej 3,75% jest to obecnie 14,5% w skali roku. W przypadku opóźnienia bank może naliczyć odsetki w wysokości maksymalnie 18,5% rocznie.
W przeciwieństwie do pożyczek udzielanych przez firmy pożyczkowe, do limitu w koncie prowadzonego przez bank lub SKOK nie stosuje się ustawowych limitów kosztów pozaodsetkowych, czyli prowizji i opłat. Ich wysokość określają umowa oraz tabela opłat banku. Dlatego przed skorzystaniem z limitu sprawdź, czy bank pobiera prowizję za jego przyznanie lub odnowienie.
Debet a kredyt gotówkowy: czym się różnią
| Cecha | Debet w ramach limitu | Kredyt gotówkowy |
|---|---|---|
| Jak dostajesz pieniądze | Jako dodatkową kwotę na koncie | Jednorazowo, przelewem |
| Spłata | Automatycznie z wpływów | W stałych ratach według harmonogramu |
| Odsetki | Tylko od wykorzystanej kwoty i za dni ujemnego salda | Od kwoty pozostałej do spłaty przez cały okres |
| Okres | Odnawiany, np. co rok | Określony w umowie |
| Do czego pasuje | Krótkie braki przed wypłatą | Większe, zaplanowane wydatki |
Debet może być wygodnym rozwiązaniem przy krótkotrwałych brakach gotówki, ale staje się kosztowny, gdy saldo przez długi czas pozostaje ujemne. W takiej sytuacji kredyt gotówkowy ze stałymi ratami może być tańszy i łatwiejszy do zaplanowania. O tym, jak działa kredyt i czym różni się od pożyczki, piszemy w tekście Kredyt a pożyczka: poznaj różnice i sprawdź, co opłaca się bardziej.
Jak sprawdzić, czy masz debet, i jak go wyłączyć
Informację o limicie w koncie znajdziesz w aplikacji lub serwisie internetowym banku, w szczegółach rachunku. Zobaczysz tam saldo, dostępne środki i wysokość przyznanego limitu. Jeśli dostępne środki są wyższe niż saldo, prawdopodobnie masz aktywny limit. Debet techniczny rozpoznasz po ujemnym saldzie, mimo że nie masz przyznanego limitu, albo po przekroczeniu jego wysokości.
Jeśli nie chcesz korzystać z limitu, możesz go wypowiedzieć lub poprosić bank o zmniejszenie jego wysokości. Przed zamknięciem limitu musisz spłacić wykorzystaną kwotę. Szczegółowe zasady i okres wypowiedzenia znajdziesz w umowie. Aby uniknąć debetu technicznego, ustaw powiadomienia o niskim saldzie i pilnuj, by na koncie nie zabrakło środków na stałe opłaty, np. za kartę.
Czy debet na koncie wpływa na BIK
Limit w koncie jest formą kredytu, dlatego informacje o nim trafiają do Biura Informacji Kredytowej. Terminowe korzystanie z limitu może pomóc w budowaniu historii kredytowej. Samo jego przyznanie może jednak obniżyć zdolność kredytową, nawet jeśli nie korzystasz z dostępnych środków. Bank uwzględnia bowiem limit przy ocenie innych wniosków. Jeśli planujesz kredyt hipoteczny, rozważ zmniejszenie lub zamknięcie nieużywanego limitu. Więcej o raporcie BIK przeczytasz w tekście Jak sprawdzić BIK za darmo? Kopia danych krok po kroku.
Kiedy debet to zły pomysł
Debet nie sprawdzi się jako sposób na pokrywanie stałych braków w budżecie. Jeśli co miesiąc saldo spada poniżej zera tuż przed wypłatą, płacisz odsetki za pieniądze, które i tak oddajesz z pensji. W takiej sytuacji lepiej przyjrzeć się domowemu budżetowi albo zastąpić stale wykorzystywany limit kredytem spłacanym w ratach. Unikaj również debetu technicznego, ponieważ jego koszt może być wyższy niż koszt limitu przyznanego na podstawie umowy.
FAQ – Najczęściej zadawane pytania
O co chodzi z debetem na koncie?
Debet oznacza ujemne saldo rachunku. Wydajesz więcej, niż masz na koncie, a bank pokrywa brakującą kwotę. Spłacasz ją z kolejnych wpływów na rachunek.
Co to jest debet techniczny?
To ujemne saldo powstałe bez przyznanego limitu albo po przekroczeniu jego wysokości. Może pojawić się np. wtedy, gdy bank pobierze opłatę z konta, na którym nie ma wystarczających środków. Warto jak najszybciej uzupełnić brakującą kwotę.
Czy karta debetowa może być na minusie?
Tak, jeśli do konta został przyznany limit lub powstał debet techniczny. Karta debetowa pozwala korzystać ze środków na rachunku, w tym również z pieniędzy udostępnionych w ramach przyznanego limitu.
Co jest lepsze: limit odnawialny czy debet?
Jeśli debet wynika z umowy o limit w koncie, oba określenia odnoszą się w praktyce do tego samego rozwiązania. Debet techniczny jest mniej korzystny, ponieważ powstaje bez zawartej umowy o limit.
Co jeśli nie spłacę debetu?
Bank może wypowiedzieć umowę limitu i zażądać spłaty całego zadłużenia. Informacja o zaległości może trafić do BIK, a sprawa może zostać skierowana do windykacji.
Bibliografia